변액보험은 펀드 운용 실적에 따라 보험금이나 해약환급금이 변동되는 상품으로, 최근 10년 이상 운용된 변액보험 펀드의 누적 수익률이 최저 -32%에서 최고 506%까지 큰 차이를 보이는 등 관심이 높습니다. 특히 2025년 9월 1일부터 예금보호한도가 5천만원에서 1억원으로 상향 조정되면서, 변액보험의 예금자보호 여부에 대한 궁금증이 커지고 있습니다. 보험회사도 예금자보호법에 따른 보호대상 금융회사에 포함됩니다.
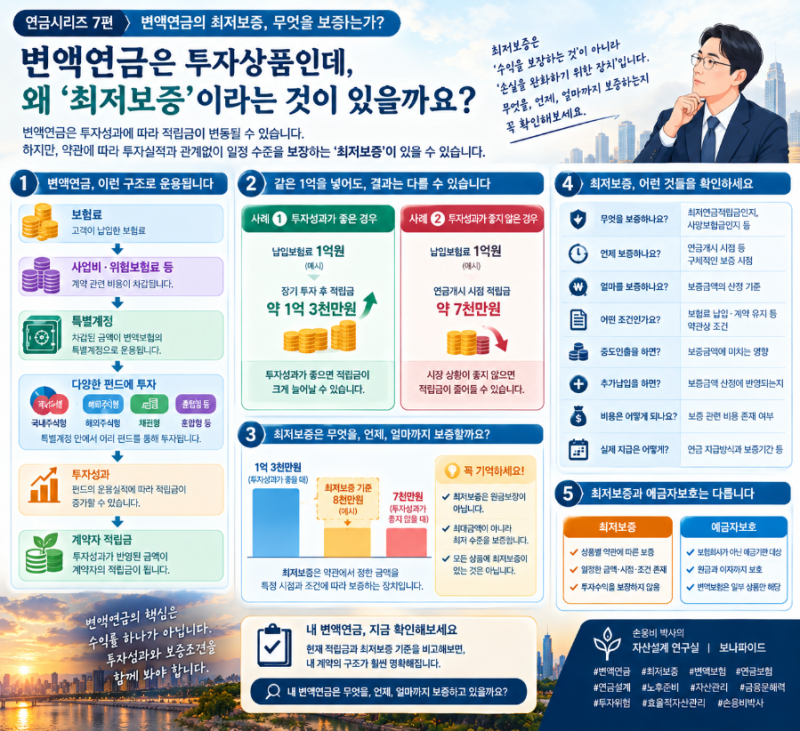
실제 블로그 후기들을 살펴보면, 일반 보험계약은 해약환급금 등을 기준으로 1인당 최대 1억원까지 보호되지만, 변액보험은 운용실적에 따라 변동되는 주계약 부분이 원칙적으로 보호되지 않는다는 점이 강조됩니다. 다만, 변액보험 내 최저보증 부분 등은 구분하여 보호 여부를 확인해야 합니다. 사고보험금이나 연금저축보험은 일반 보험계약과 별도로 최대 1억원의 보호한도가 적용됩니다.
변액보험 가입자라면 펀드변경 시 수수료와 체결 기준가 등 약관 내용을 꼼꼼히 확인하는 것이 중요합니다. 특히 펀드변경 횟수와 수수료는 상품마다 다르므로, 가입 전 약관을 통해 정확한 내용을 파악해야 합니다. 예금자보호 한도 상향에 따라 변액보험의 보호 범위와 조건을 명확히 이해하고, 자신의 보험 상품이 어떤 방식으로 보호되는지 확인하는 것이 현명한 자산 관리의 첫걸음이 됩니다.