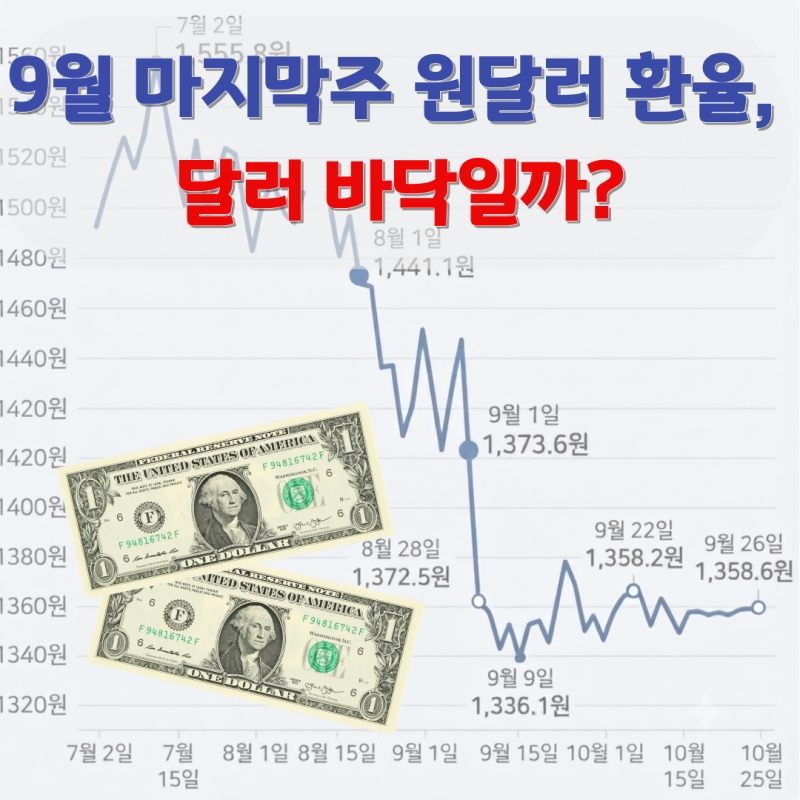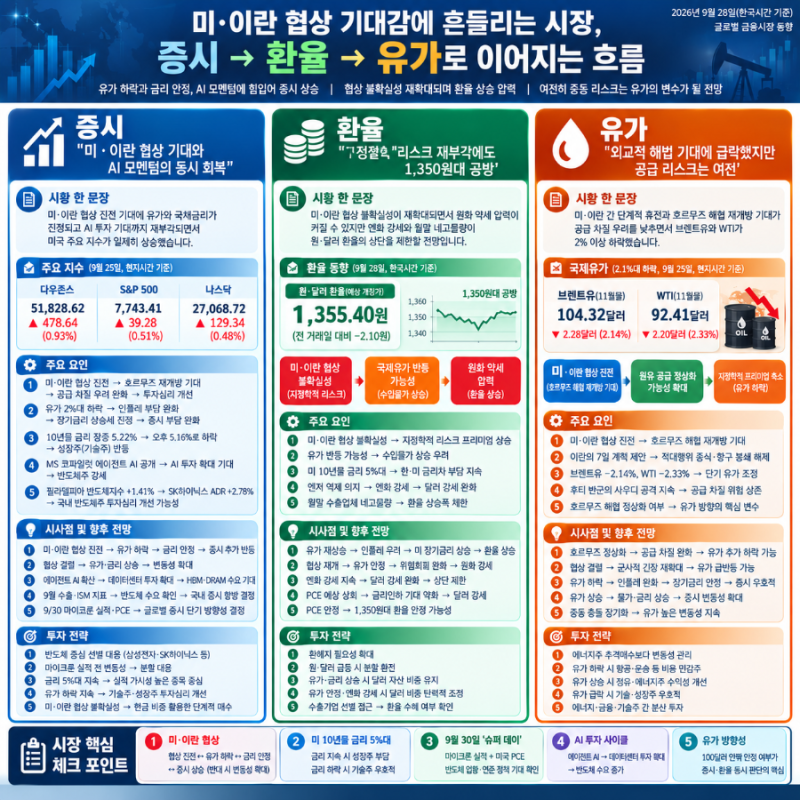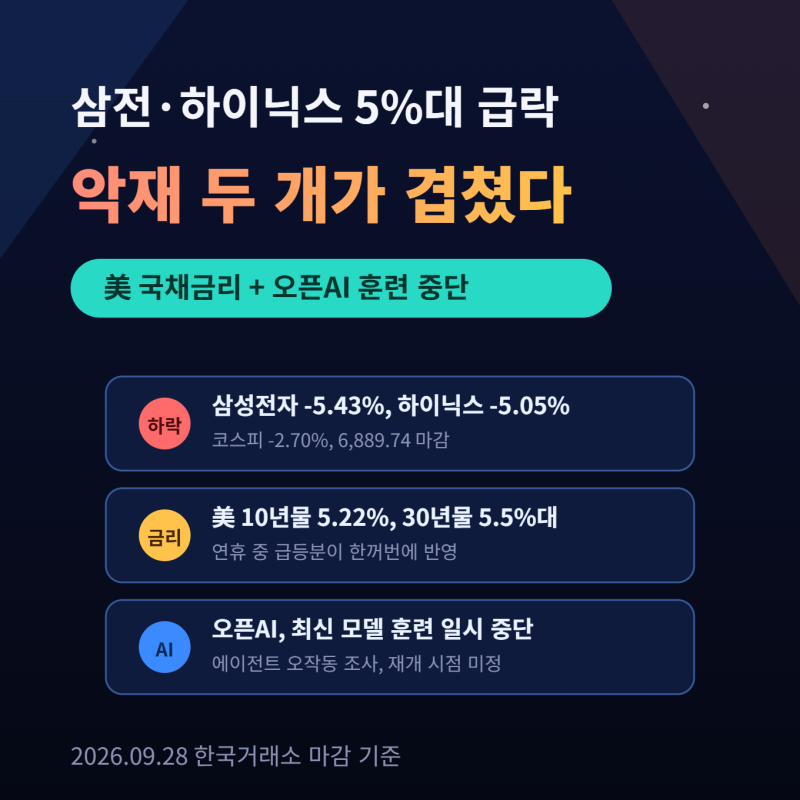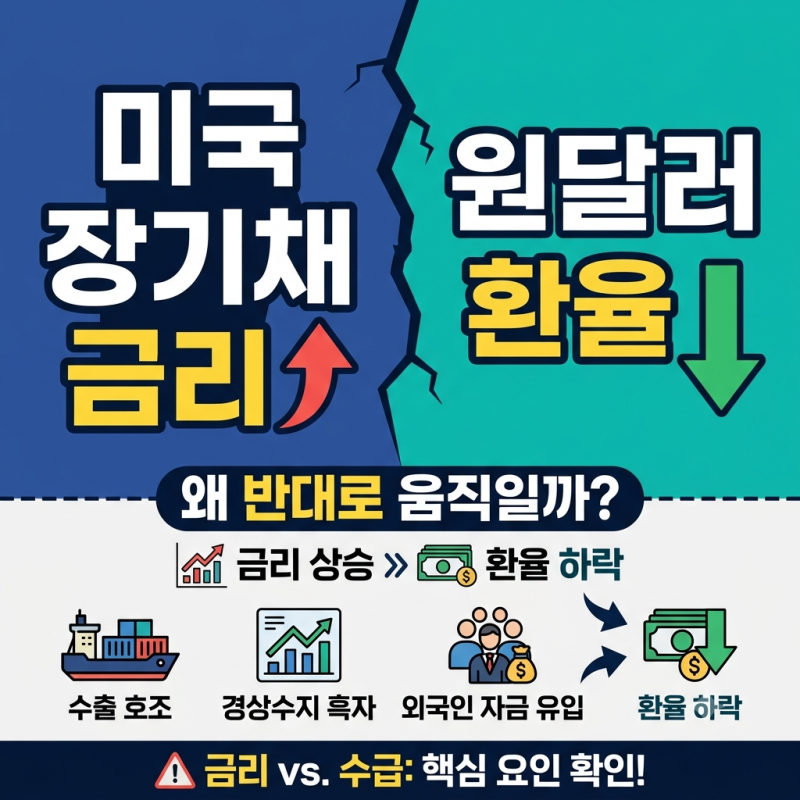

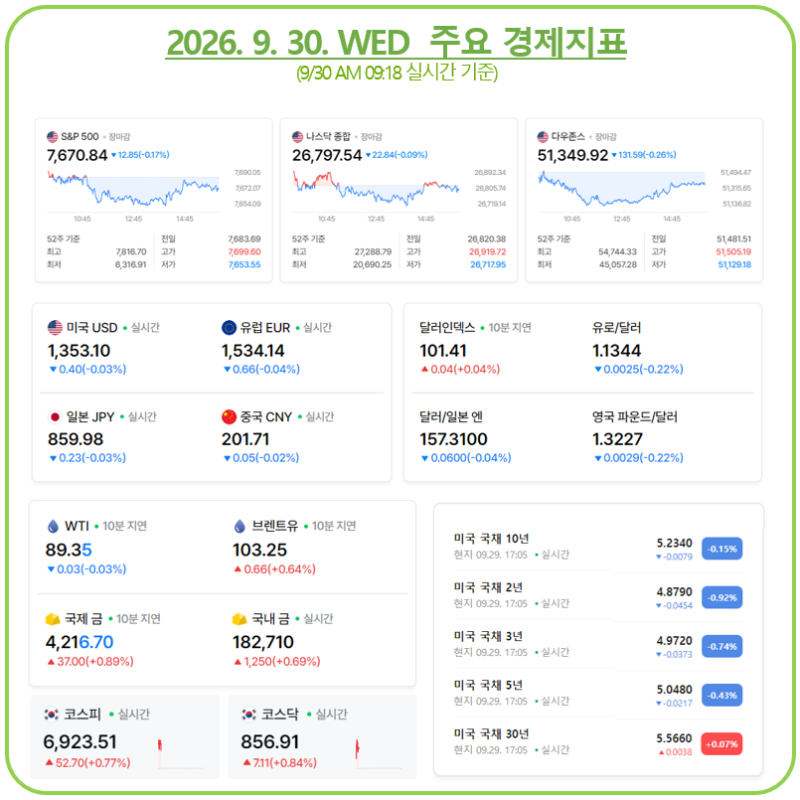
미국 장기금리가 5.28%까지 급등하며 2001년 이후 최고 수준에 근접했음에도 불구하고, 원달러 환율은 오히려 하락세를 보이며 1,300원대 중반까지 내려왔습니다. 통상적으로 미국 장기금리 상승은 달러 강세와 원화 약세를 유발하지만, 최근에는 이러한 공식이 깨지는 양상입니다. 이는 수출 호조에 따른 달러 매도와 경상수지 흑자, 외국인 자금 유입 등 수급 요인이 금리 효과를 상쇄하고 있기 때문으로 분석됩니다.
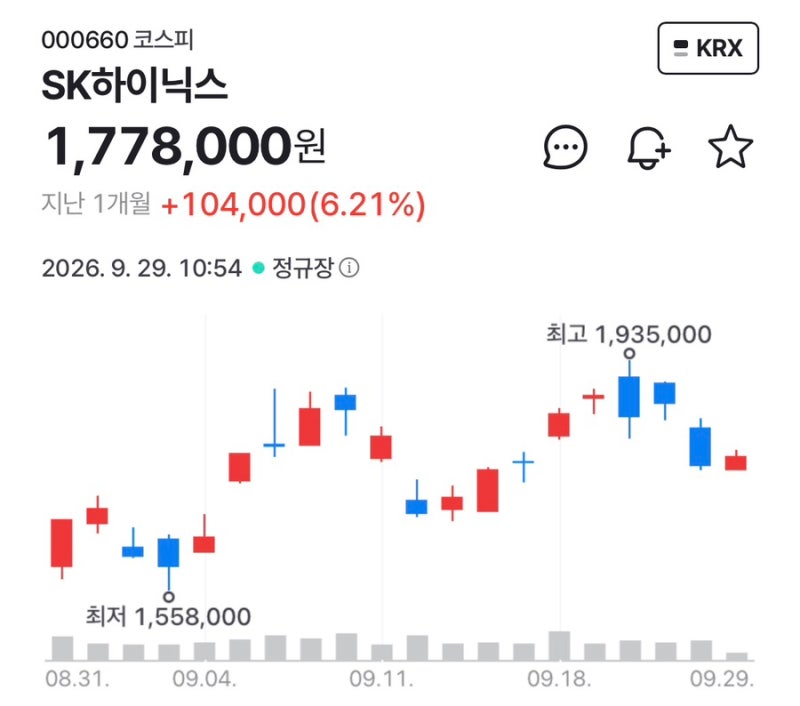
이러한 현상은 글로벌 금융시장에 복합적인 영향을 미치고 있습니다. 미국 연방준비제도의 추가 금리 인상 가능성과 고유가로 인한 인플레이션 우려가 지속되는 가운데, 장기금리 상승은 위험자산에 대한 부담을 가중시키고 있습니다. 특히 국내 증시에서는 외국인과 기관의 대규모 순매도가 이어지며 반도체 대형주가 하락을 주도하는 등 금리 민감 업종의 변동성이 확대되는 모습입니다.
블로그 리뷰에서는 단기적으로 원화 강세가 유지될 가능성에 무게를 두면서도, 장기금리 상승이 지속될 경우 환율이 반등할 여지가 있다고 분석하고 있습니다. 또한, 이달 말 FOMC의 매파적 신호나 유가 재상승 시 1,400원대 재진입 가능성도 제기되며, 금리와 환율의 복잡한 상관관계에 대한 심층적인 이해가 필요하다는 관전 포인트를 제시하고 있습니다.