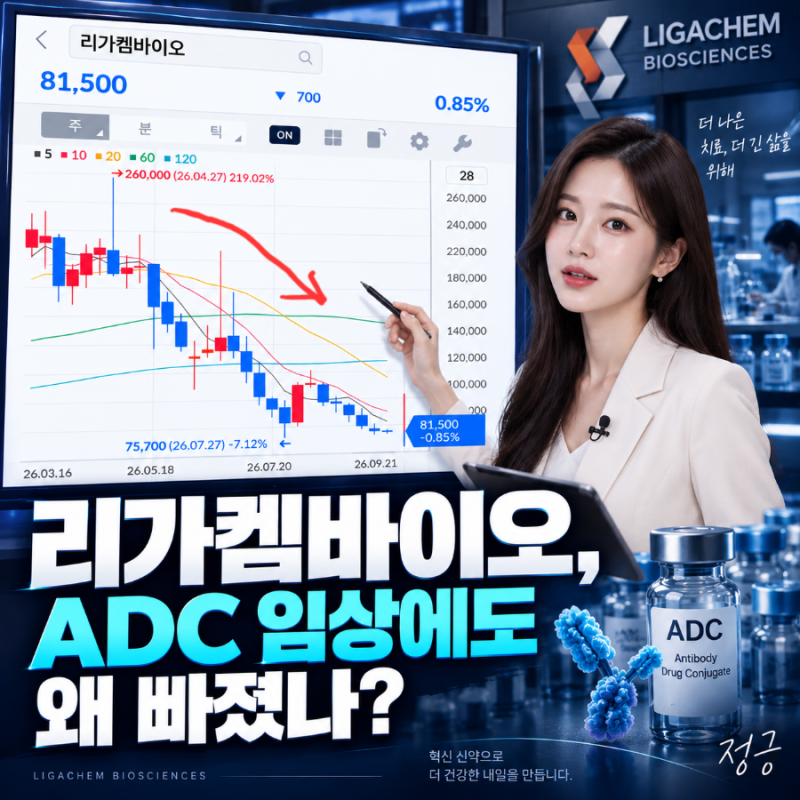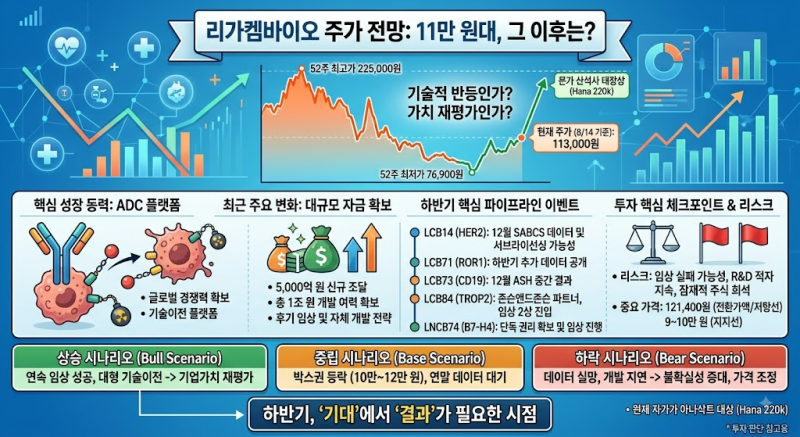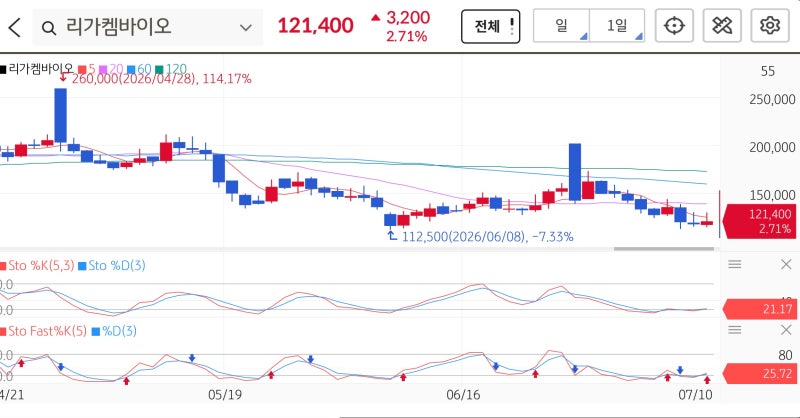

리가켐바이오 주가는 2026년 3월 22만 5천 원에서 9월 7만 8천 원대까지 급락하며 투자자들의 우려를 샀습니다. 이러한 하락세에도 불구하고, 임상 환자 전원 완전관해, 정부 정책펀드 5천억 원 투자 유치, 파트너사 신약의 미국 FDA 패스트트랙 지정 등 긍정적인 소식이 연이어 발표되어 시장의 주목을 받고 있습니다. 특히 누적 기술이전 계약 규모가 약 9조 6천억 원에 달하는 점은 회사의 기술력을 입증하는 중요한 지표로 평가됩니다.
주가 하락의 주요 원인으로는 국내 제약·바이오 업종 전반의 침체와 증시 자금의 반도체 및 대형주 쏠림 현상이 지목됩니다. 또한, 2026년 2분기 매출이 전년 대비 78.3% 감소하고 영업손실이 크게 늘어나는 등 실적 부진도 영향을 미쳤습니다. 하지만 리가켐바이오의 기업 가치는 현재 영업실적보다는 ADC 플랫폼의 경쟁력, 임상 성공 가능성, 추가 기술수출 가능성에 의해 좌우된다는 분석이 많습니다.
투자자들은 리가켐바이오를 평가할 때 단순한 매출이나 PER보다는 ADC 플랫폼의 기술력과 하반기 파트너사 임상 데이터 발표에 주목해야 합니다. 특히 LCB71 임상 중간 결과에서 객관적 반응률(ORR) 100%, 완전관해율 95.5%를 기록하는 등 핵심 파이프라인의 성과가 주가 반등의 중요한 모멘텀이 될 수 있습니다. 오리온의 대규모 투자와 국민성장펀드 유치로 확보된 자금력 또한 미래 성장을 위한 중요한 기반이 될 것입니다.