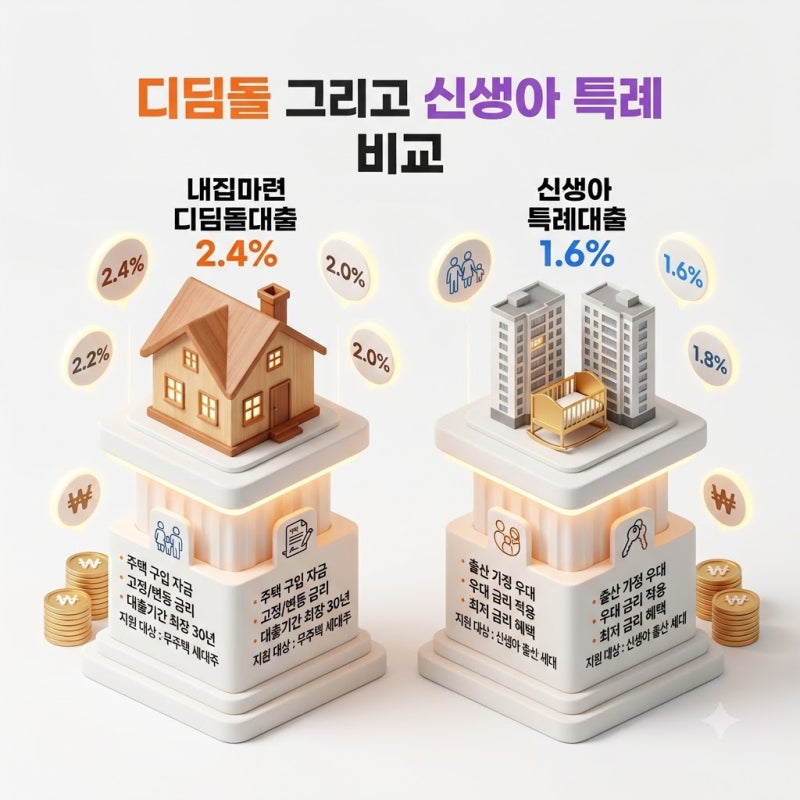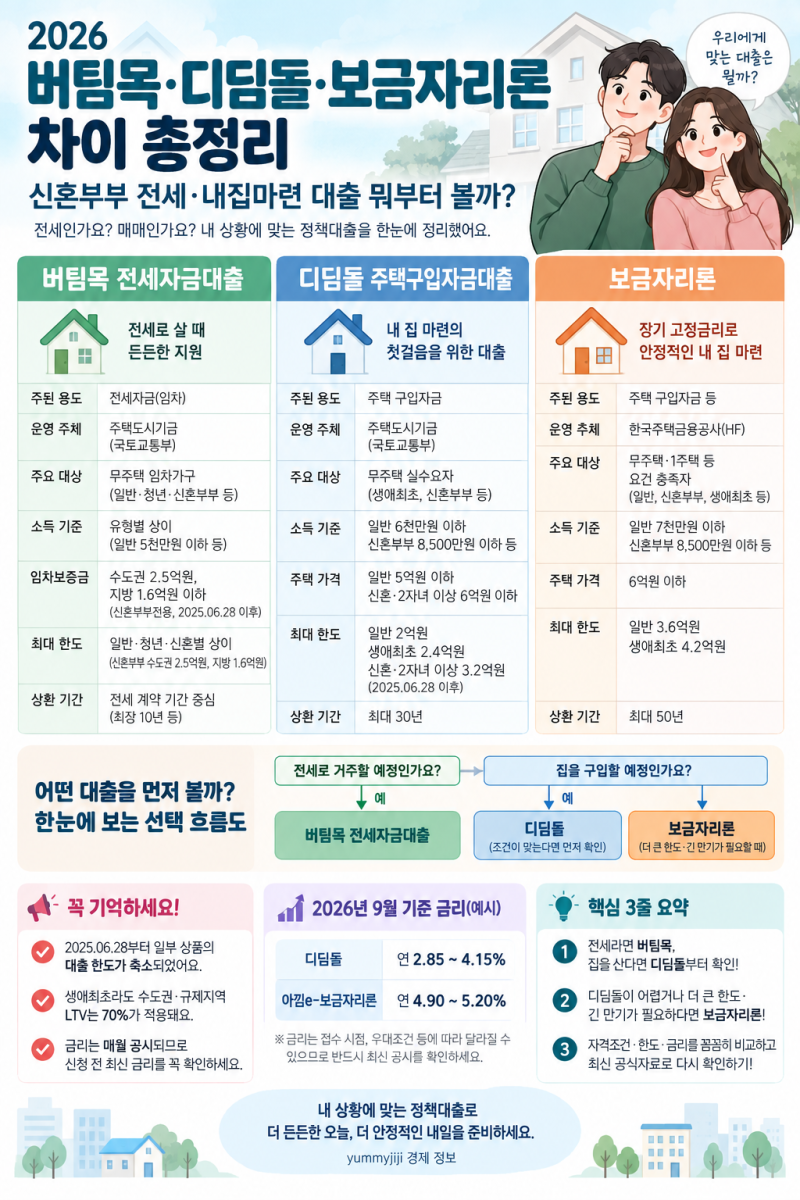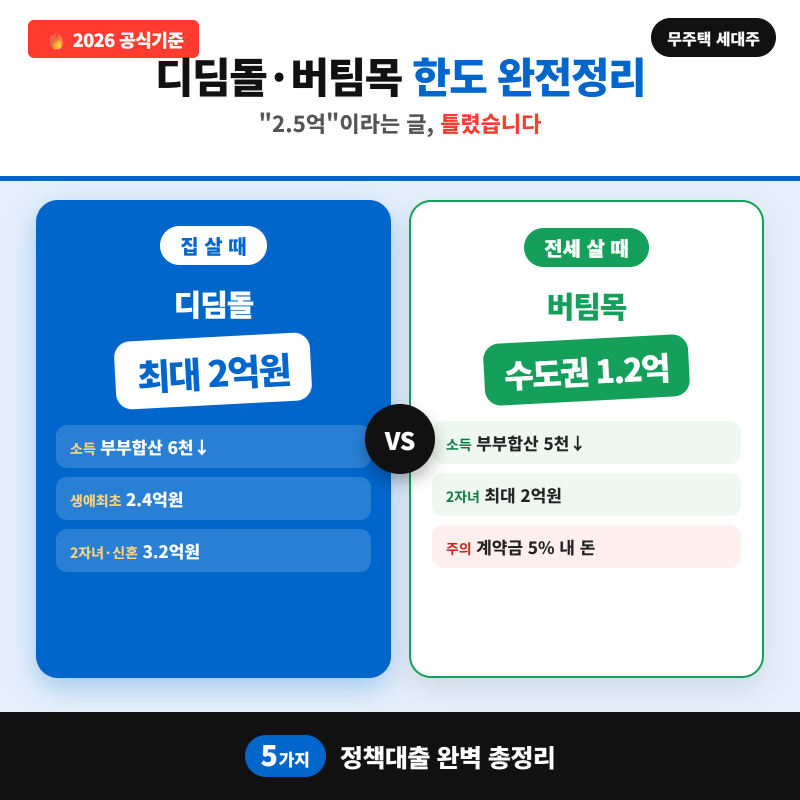

디딤돌대출은 정부가 무주택 서민의 내 집 마련을 돕기 위해 지원하는 가장 저렴한 금리의 주택담보대출입니다. 연 2~3%대의 낮은 금리를 제공하지만, 부부 합산 소득과 주택 가격 상한선 등 조건이 가장 까다롭게 적용됩니다. 이러한 정책성 대출은 시중 은행의 일반 주택담보대출보다 훨씬 유리한 조건으로 주택 구입 자금을 조달할 수 있어 많은 무주택자에게 주목받고 있습니다.
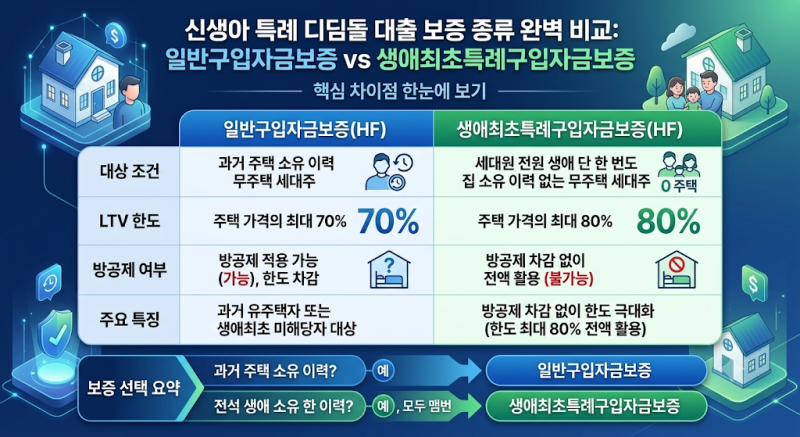
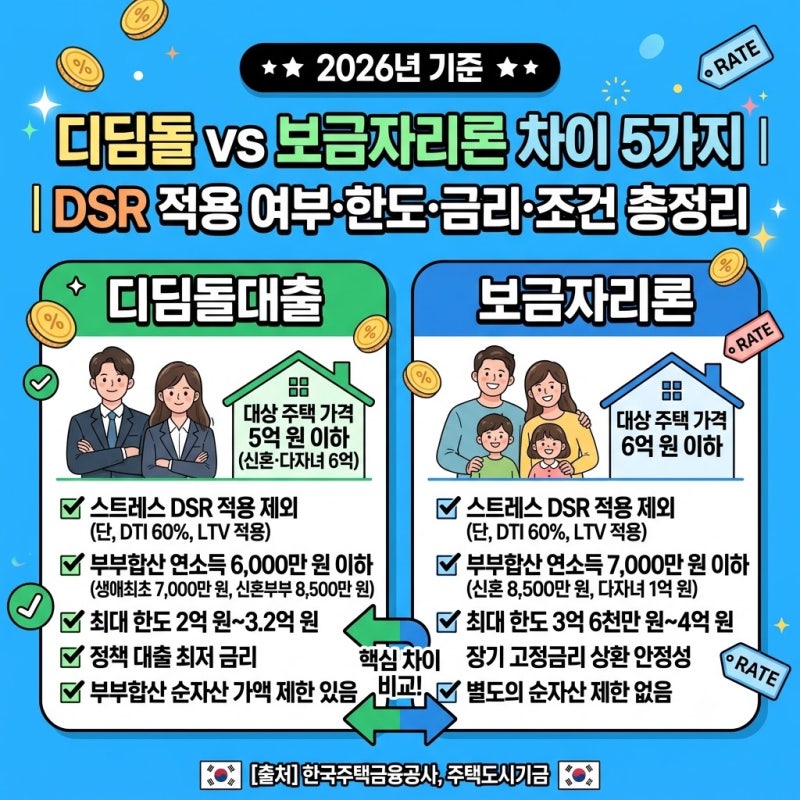
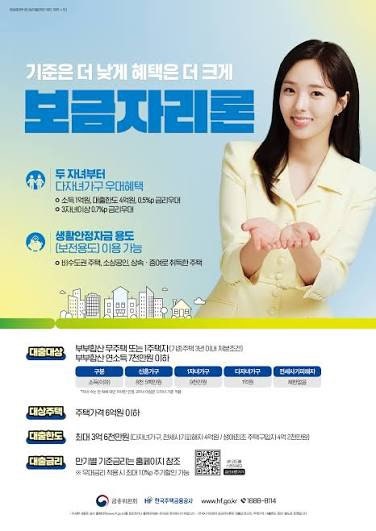
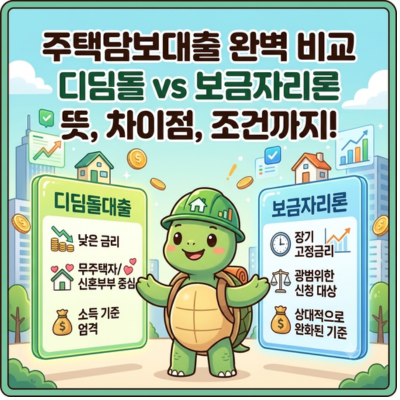
블로거들은 디딤돌대출과 한국주택금융공사(HF)의 보금자리론, 그리고 일반 주택담보대출의 차이점을 상세히 분석하고 있습니다. 디딤돌대출은 소득 및 주택 가격 조건이 가장 엄격한 반면, 보금자리론은 디딤돌대출의 조건을 넘어서는 경우를 위한 중간 단계 대출로 소득 제한이 비교적 완만하고 장기 고정금리를 적용받을 수 있습니다. 일반 주택담보대출은 정부 지원 조건을 넘는 고소득자나 고가 주택 구매 시 활용되며, DSR 40% 규제 등 시중 은행의 대출 규제를 적용받습니다.
내 집 마련을 위한 대출 선택 시에는 자신의 소득, 자산, 구매하려는 주택의 가격 등을 종합적으로 고려하여 가장 적합한 대출 상품을 선택하는 것이 중요합니다. 특히 디딤돌대출은 금리 혜택이 큰 만큼 자격 조건을 먼저 면밀히 확인하고, 조건이 맞지 않을 경우 보금자리론이나 일반 주택담보대출로 시야를 넓히는 전략이 필요합니다. 각 대출 상품의 소득 요건, 대상 주택 가격, 최대 대출 한도, 금리 유형 등을 비교하여 자신에게 유리한 대출을 찾는 것이 현명합니다.