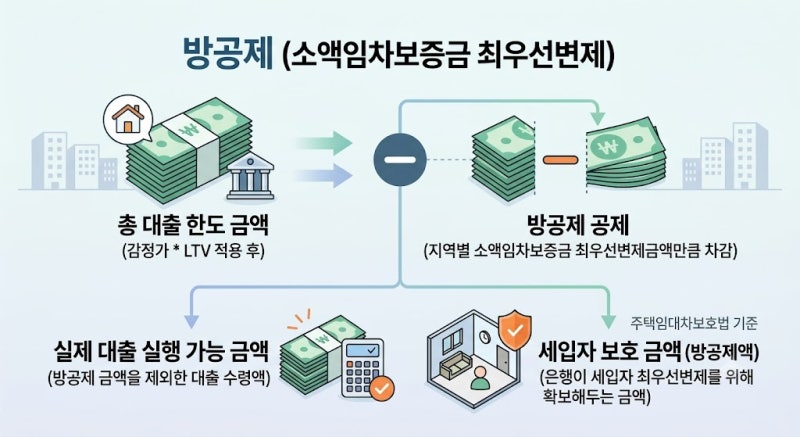
디딤돌대출을 통해 내 집 마련을 준비하는 무주택 실수요자들은 최종 대출 승인 한도에서 수천만 원이 일시에 빠져나가는 방공제 변수를 반드시 사전에 계산해야 합니다. 주택임대차보호법상 소액임차인의 권리를 보호하기 위한 최우선변제금 공제 규정으로 인해, 실제 수령액은 표면적 담보인정비율보다 크게 줄어드는 경우가 많습니다. 특히 수도권 아파트에 대한 MCG(모기지신용보증) 가입 제한 규제로 인해 자금 조달 계획이 어긋나 잔금일 당일 계약금을 날리는 사고를 예방하려면 사전에 지역별 차감액을 정확히 산출하는 것이 중요합니다.
블로거들은 디딤돌대출 심사 과정에서 발생하는 방공제가 주택임대차보호법 제8조에 명시된 소액임차인 최우선변제금을 선순위 채권으로 간주하여 대출 한도에서 미리 차감하는 제도적 장치임을 강조합니다. 일반적인 아파트는 방 개수와 상관없이 방 1개 분에 해당하는 소액보증금을 일괄 공제하지만, 다가구주택이나 단독주택은 실제 구획된 방 개수만큼 누적 차감될 수 있어 각별한 주의가 필요하다고 조언합니다. 공제되는 금액은 매수하려는 주택의 실거래 시세가 아니라 해당 부동산이 소재한 법적 행정구역에 따라 2,500만 원에서 최대 5,500만 원까지 차등 적용됩니다.
일부 블로거들은 HF 구입자금보증(MCG)을 활용하여 방공제로 깎인 한도를 복구하는 방법을 제시하기도 합니다. 신생아 특례 디딤돌대출의 경우 HF 일반구입자금보증 또는 생애최초특례구입자금보증에 가입하면 LTV 산정 시 소액임차보증금을 공제하지 않는 면제 조건이 있으므로, 해당 조건을 꼼꼼히 확인하는 것이 중요합니다. 보증 가입 가능 여부와 보증한도는 별도로 심사되므로, 단순히 자동 면제라고 생각하기보다는 주택가격, LTV, 소득, 은행 심사 등을 종합적으로 고려하여 자금 계획을 수립해야 합니다.