디딤돌대출은 내 집 마련을 위한 중요한 금융 상품으로, 특히 신생아 특례 디딤돌대출은 저출산 대책의 일환으로 매력적인 금리와 높은 한도를 제공하여 많은 이들의 관심을 받고 있습니다. 하지만 단순히 매매계약서상의 금액만 보고 대출을 진행했다가 예상치 못한 문제에 직면하는 경우가 발생하고 있어 주의가 필요합니다. 대출 신청 시점의 KB시세나 옵션 비용을 포함한 총액을 기준으로 삼는다는 점을 간과하면 대출이 거절될 수 있습니다.
일부 블로거들은 신생아 특례 디딤돌대출의 경우 계약서 금액 외에 옵션 비용이 합산된 최종 분양가가 9억 원을 단 1원이라도 넘으면 대출이 거절될 수 있다고 경고합니다. 반면, 다른 블로거들은 잔금일 동선과 필수 체크리스트를 상세히 공유하며, 대출 실행일 전 은행과의 소통, 매도인과의 약속, 법무사 서류 검수 등 실질적인 절차의 중요성을 강조합니다. 이처럼 디딤돌대출은 서류상의 조건뿐만 아니라 실제 거래 과정에서의 다양한 변수를 고려해야 합니다.
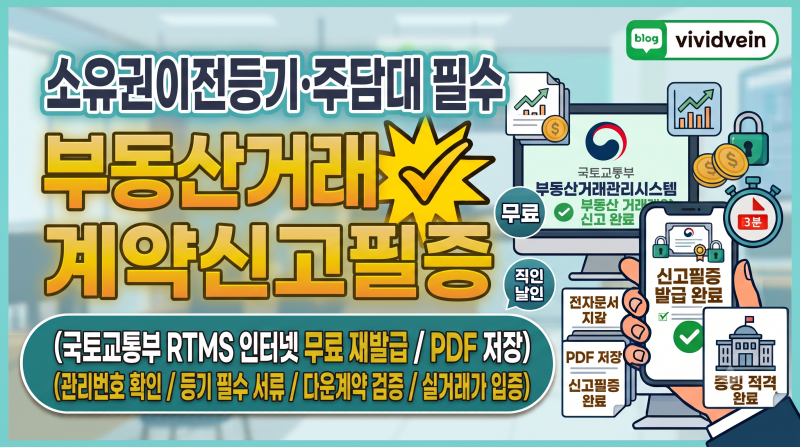
성공적인 디딤돌대출 실행을 위해서는 매매계약서 작성 전 KB시세와 옵션 비용을 면밀히 확인하고, 부동산거래계약신고필증과 같은 필수 서류를 미리 준비하는 것이 중요합니다. 또한, 대출 실행 당일의 시간대별 동선을 미리 계획하고, 이체 한도 확인 및 공실 점검 등 세부적인 사항까지 꼼꼼하게 챙겨야 불필요한 지연이나 대출 거절을 방지할 수 있습니다. 이러한 철저한 준비는 내 집 마련의 꿈을 현실로 만드는 데 큰 도움이 될 것입니다.