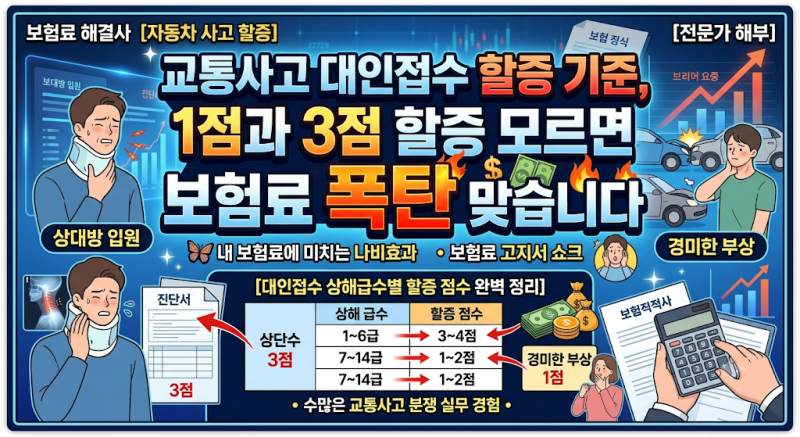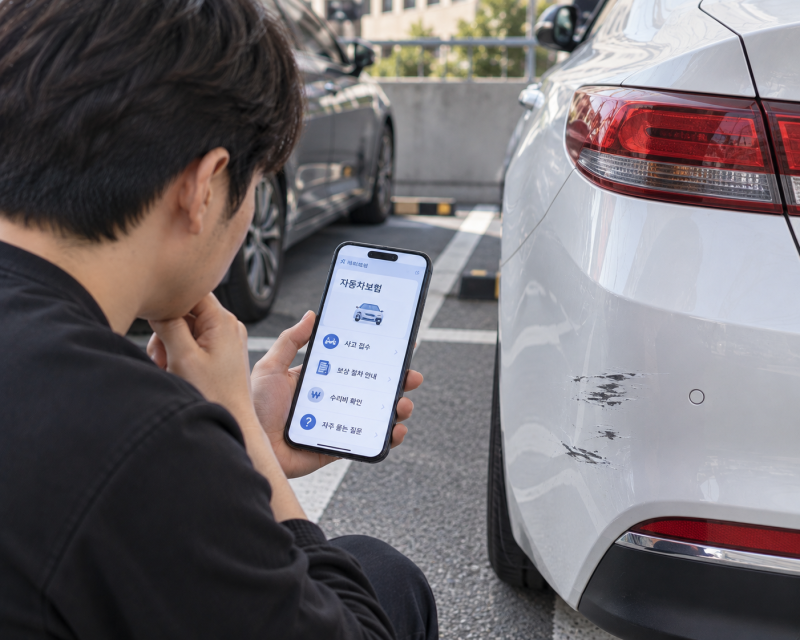
자동차보험 대인사고 발생 시 상대방이 병원에 방문하면 보험료 할증에 대한 우려가 커집니다. 하지만 단순히 병원 방문 여부나 치료비 규모만으로 보험료가 크게 오르는 것은 아닙니다. 손해보험협회에 따르면 대인사고 할증은 피해자 중 가장 크게 다친 사람의 상해급수를 기준으로 사고 내용에 따른 할증 등급이 정해지며, 사고 인원수나 실제 지급 보험금 규모가 할증 등급을 직접적으로 결정하지는 않습니다. 상해급수에 따라 사고 1건당 1등급에서 최대 4등급까지 보험료에 영향을 줄 수 있습니다.
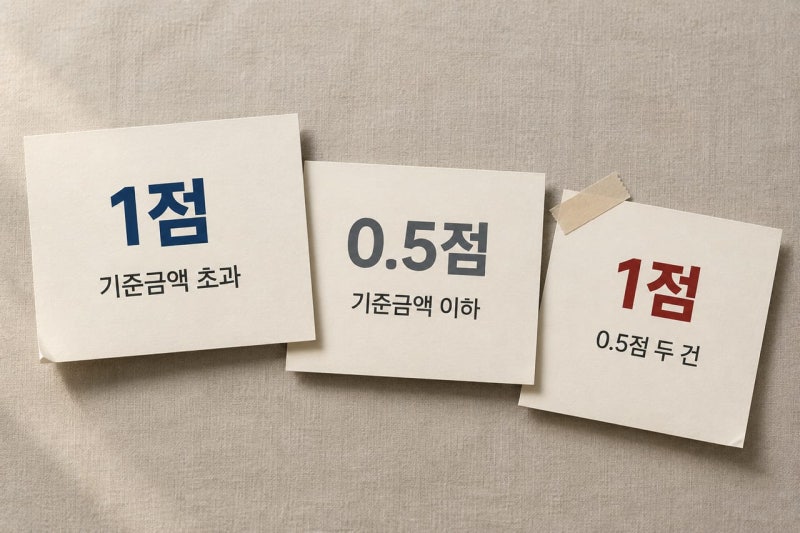
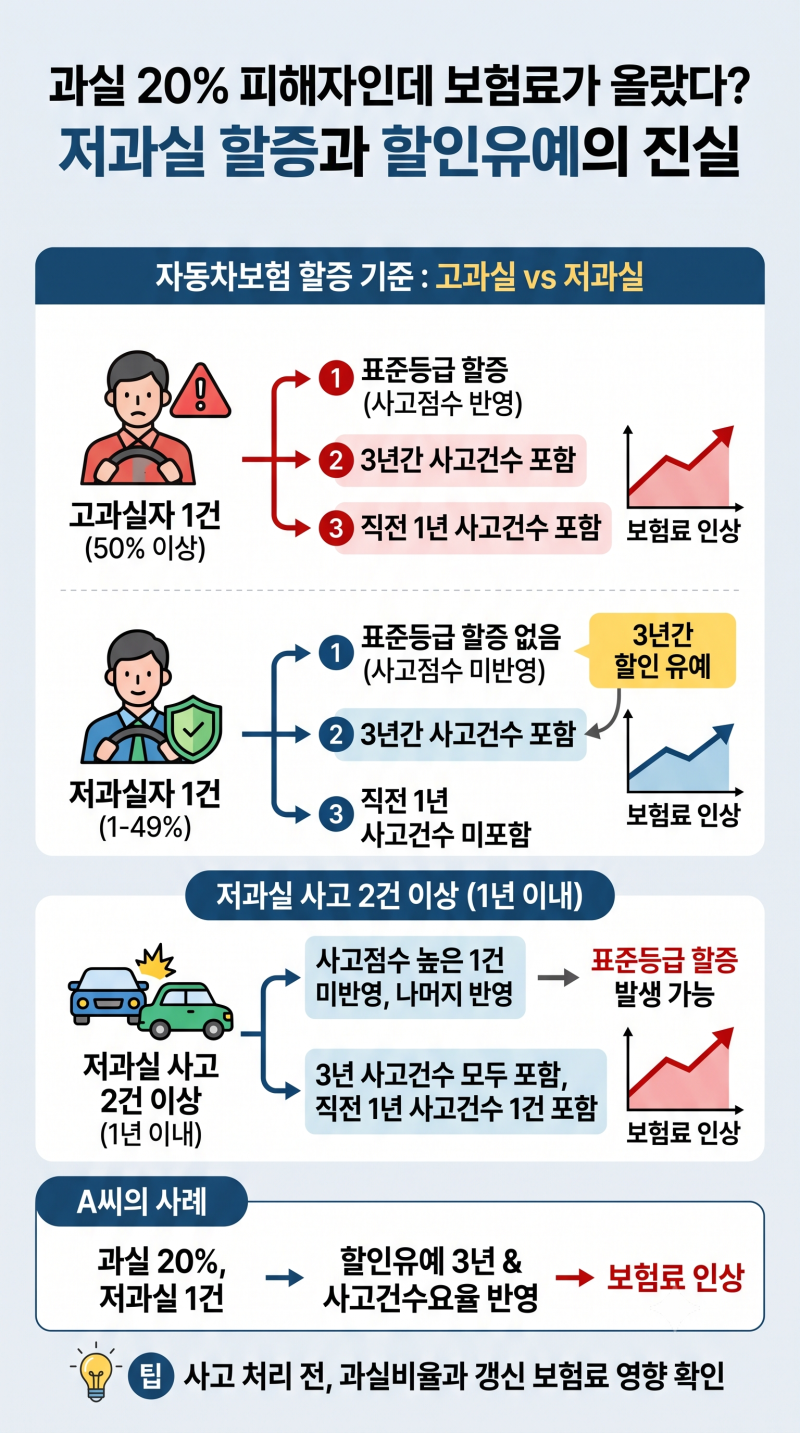
실제 블로그 후기들을 살펴보면, 상대방이 병원에 하루만 방문했더라도 치료 기간보다는 피해자의 부상 등급이 보험료 할증에 더 중요한 영향을 미친다고 분석합니다. 대인사고는 부상 등급에 따라 1점부터 4점까지 할증 점수가 부여되며, 이 점수가 누적되어 보험료 할증 등급에 반영됩니다. 물적사고 할증기준금액 이하의 소액 사고라도 사고 건수 요율이나 무사고 할인이 중단되어 갱신 보험료가 인상될 수 있으므로, 단순히 수리비가 적다고 안심할 수는 없습니다.
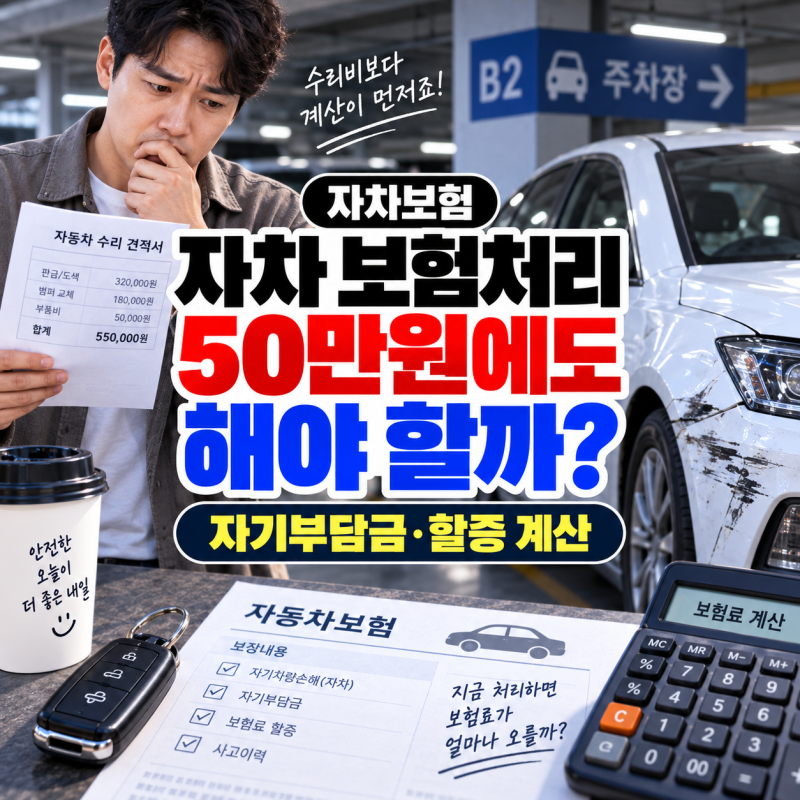
따라서 사고 발생 시에는 직접 수리비, 보험처리 시 자기부담금, 그리고 보험처리 후 예상되는 향후 보험료 증가액과 사라지는 무사고 할인을 종합적으로 비교하여 현명한 결정을 내리는 것이 중요합니다. 특히 대인사고의 경우, 피해자의 상해급수가 보험료 할증에 결정적인 역할을 하므로, 사고 처리 과정에서 부상 등급에 대한 정확한 이해가 필요합니다. 보험 증권이나 보험회사 앱을 통해 자신의 물적사고 할증기준금액을 미리 확인하는 것도 좋은 방법입니다.