
당뇨 진단비 보험은 건강검진에서 혈당 수치가 높게 나와 당뇨병 진단을 받거나 합병증 발생 위험이 있는 경우 의료비 부담을 줄이기 위해 많은 분들이 관심을 갖는 상품입니다. 단순히 상품 이름에 '당뇨 보장'이 있다고 해서 모든 당뇨병을 동일하게 보장하는 것은 아니며, 진단 이후 약 복용과 정기검사, 식생활 관리가 지속적으로 필요하기에 이에 대한 대비가 중요합니다. 따라서 가입금액보다는 진단비 지급 기준, 면책 및 감액 조건, 그리고 보장하는 당뇨병의 범위를 먼저 확인하는 것이 필수적입니다.
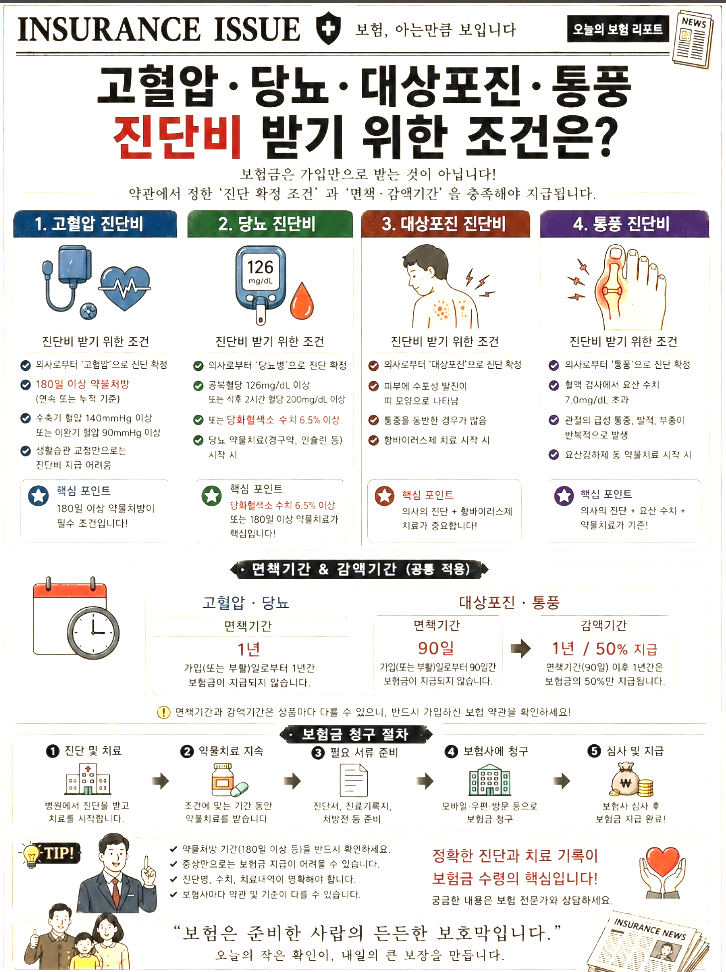
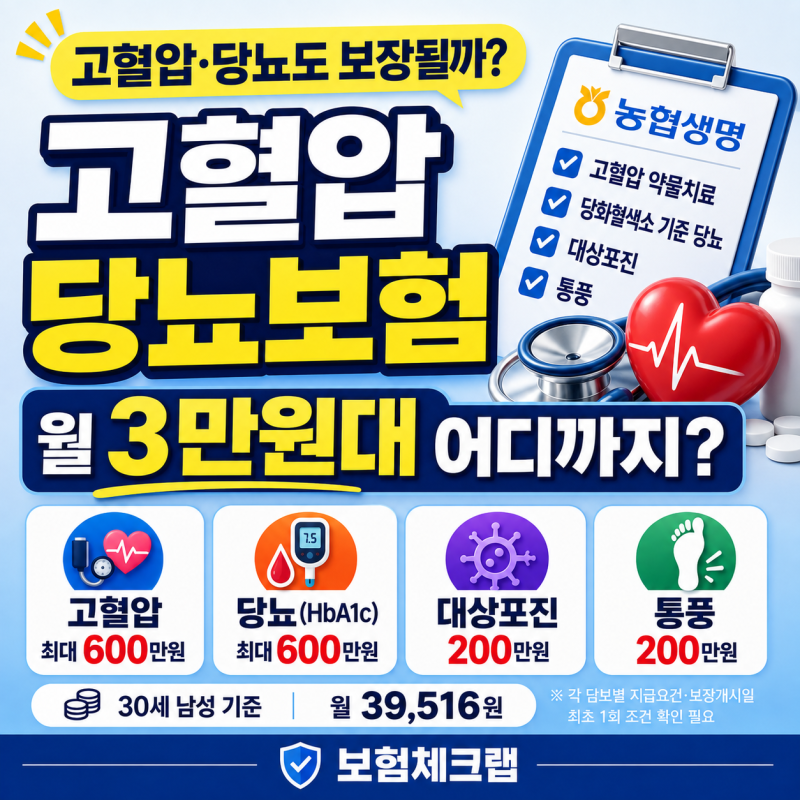
실제 블로그 후기들을 살펴보면, 당뇨 진단비 보험은 약관에서 정한 당뇨병으로 진단 확정 시 정해진 금액을 지급하는 정액형 보장임을 알 수 있습니다. 대부분 최초 1회 지급 구조이지만, 상품에 따라 일반 당뇨병, 특정 당뇨병, 인슐린 치료, 당뇨 합병증 등이 별도의 특약으로 구분될 수 있습니다. 특히 고혈압 진단비의 경우 약물치료 180일 이상이라는 지급 기준이 붙는 경우가 많으며, 당뇨병 진단비 또한 약관상 진단 기준(HbA1c 6.5% 이상 등)을 충족해야만 보장받을 수 있습니다.
당뇨 진단비 보험 가입 전에는 약관에서 정한 당뇨병의 종류와 질병분류코드, 진단 확정에 필요한 검사 및 의학적 기준, 그리고 면책기간과 감액기간 적용 여부를 꼼꼼히 확인해야 합니다. 공복혈당장애나 내당능장애와 같은 당뇨 전 단계는 일반적인 당뇨 진단비 지급 대상이 아닐 수 있으므로, 가입한 상품의 약관과 보험회사의 보험금 심사 기준을 정확히 파악하는 것이 중요합니다. 또한, 현재 혈당 수치, 치료 여부, 약 복용 이력과 합병증 유무에 따라 가입 조건이 달라질 수 있으니, 고지의무를 충실히 이행하고 기존 보험의 보장 내역을 점검하는 것이 현명합니다.