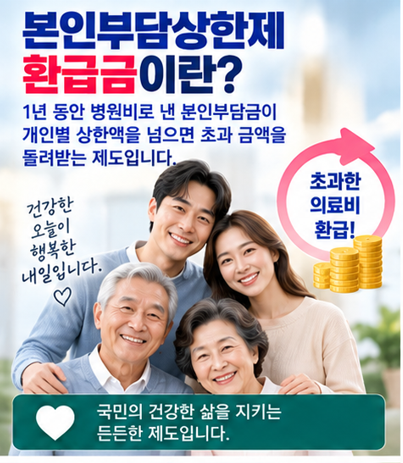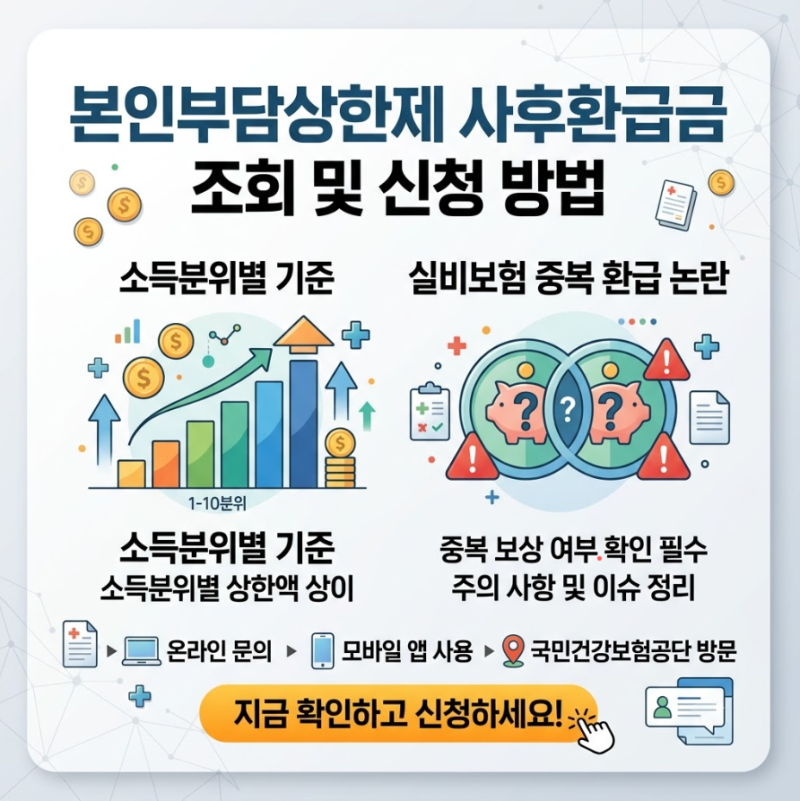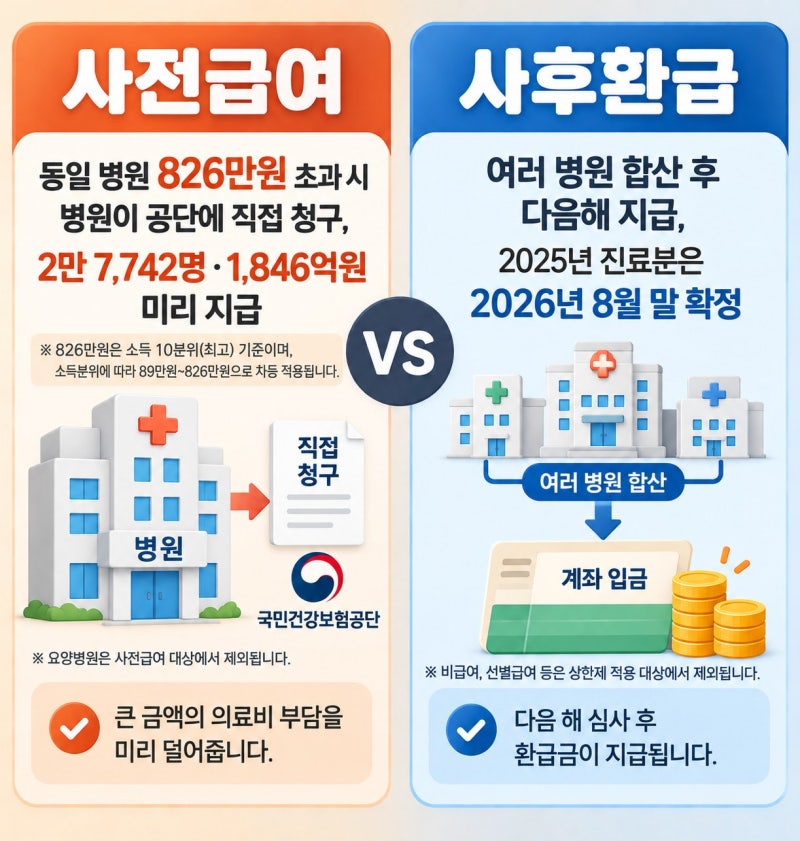
본인부담상한제는 과도한 의료비 부담을 줄여주기 위해 국민건강보험공단이 연간 본인부담금 상한액을 초과한 금액을 돌려주는 국가 복지 제도입니다. 최근 매년 8월 말경부터 환급 대상자에게 안내문이 발송되며, 9월부터 지급이 이루어지는 것이 일반적입니다. 이 제도는 실비 보험과는 별개로 적용되는 혜택으로, 많은 사람이 모르고 지나치는 경우가 많습니다.
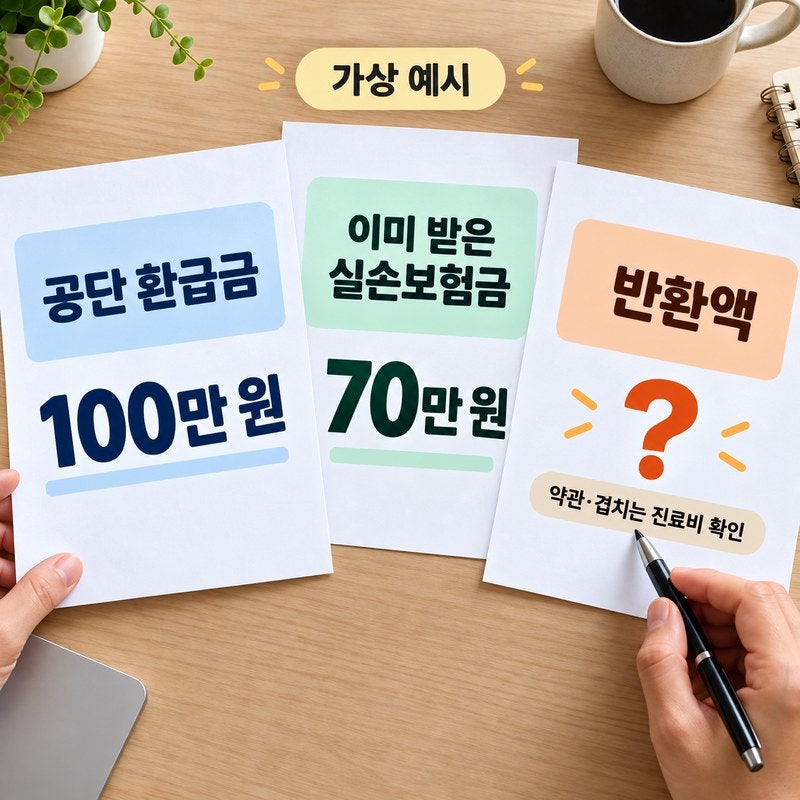
실제 사용자들은 본인부담상한제 환급금이 별도의 신청 없이 자동 지급되는 경우가 많아 편리하다고 평가합니다. 하지만 비급여 진료비가 많거나 요양병원 장기 입원 등으로 인해 미지급 사례가 발생하기도 합니다. 특히 실비보험과 본인부담상한제의 적용 기준이 달라 혼란을 겪는 경우가 있으며, 대법원 판례에 따라 본인부담상한제 환급금은 실손 보상 대상이 아니므로 보험사에서 지급을 보류하거나 사후 정산하는 경우가 많습니다.
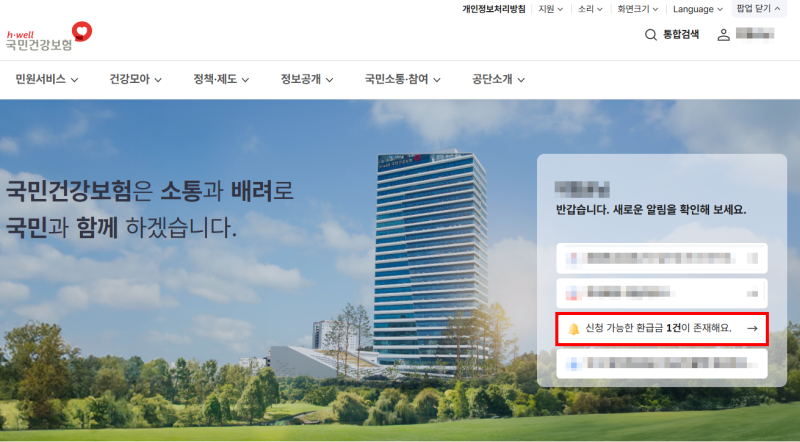
환급 대상임에도 돈이 들어오지 않았다면 건강보험공단 고객센터나 ‘The 건강보험’ 앱을 통해 직접 문의하고 신청하는 것이 가장 빠릅니다. 또한, 환급 청구권의 소멸시효가 3년이므로 안내문을 받으면 즉시 신청하는 것이 중요합니다. 실비보험과 본인부담상한제를 함께 활용할 경우 의료비 지출을 효과적으로 관리할 수 있으나, 두 제도의 차이점을 명확히 이해하고 활용해야 불이익을 피할 수 있습니다.