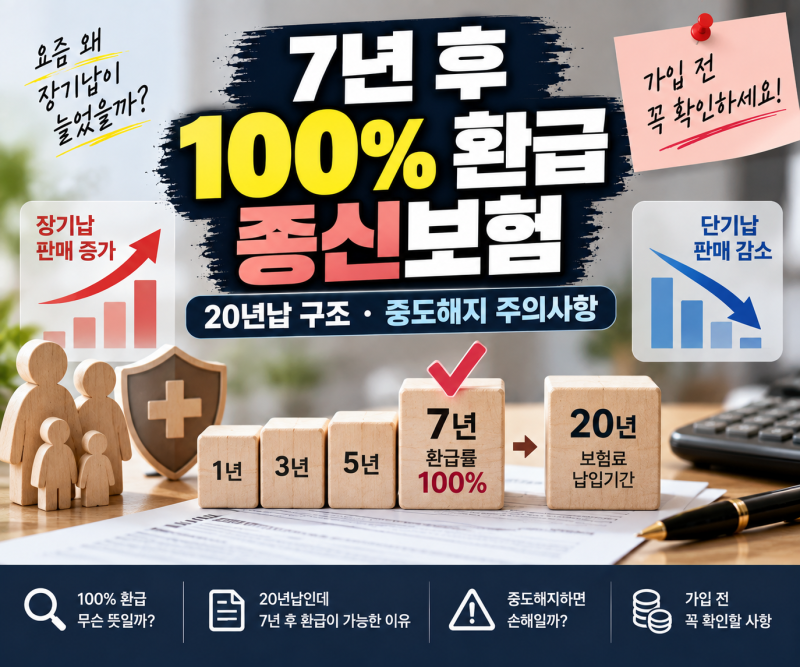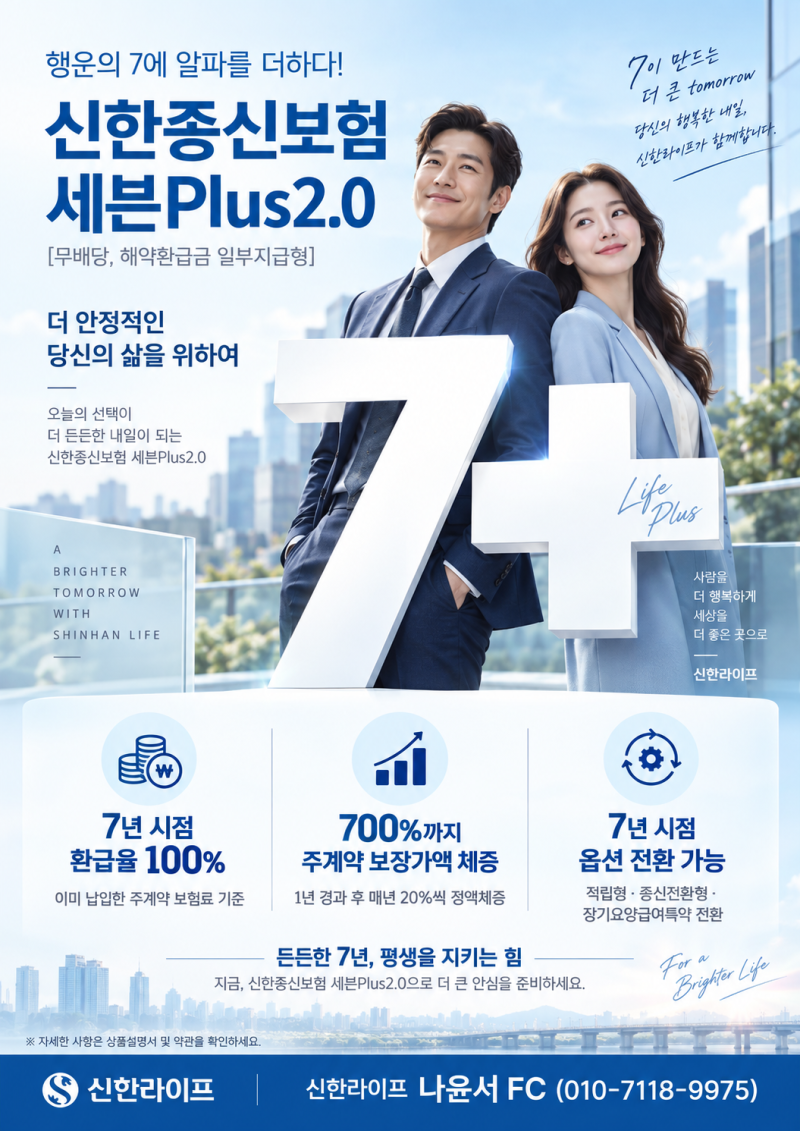
최근 '700 종신보험'이라 불리는 특정 종신보험 상품이 금융 시장에서 큰 주목을 받았습니다. 이 상품은 가입 후 약 7년 시점에 해약환급률이 납입보험료의 100% 수준에 도달하도록 설계되어, 많은 소비자에게 저축성 상품처럼 인식되었습니다.
그러나 금융당국은 이러한 상품 설계가 소비자의 오해를 불러일으킬 수 있다고 판단하여, 2026년 9월 21일부로 신규 판매 기준을 강화하며 사실상 판매를 제한했습니다. 이는 종신보험 본연의 사망 보장 목적과 저축성 상품 간의 혼동을 방지하기 위함입니다.
실제 블로그 후기에서는 7년 후 원금 수준의 환급률에 대한 기대감이 높았으나, 이는 '수익률 100%'가 아닌 '납입보험료 대비 환급금 비율'임을 명확히 인지해야 합니다.
종신보험은 사망 보장이 주된 목적이며, 7년 이전에 해지할 경우 납입 보험료보다 현저히 적은 금액을 돌려받거나 아예 없을 수도 있습니다. 따라서 장기간 유지가 가능한 보험료 수준으로 신중하게 가입하는 것이 중요합니다.
블로거들은 종신보험과 예적금의 목적이 근본적으로 다르다는 점을 강조합니다. 7년 환급률 100%라는 문구에 현혹되기보다는, 사망 보장이라는 본래의 기능과 해약환급금의 정확한 의미를 파악해야 합니다.
또한, 특정 시점에 환급률이 급증하여 가입자들이 대거 해지할 가능성도 금융당국의 우려 중 하나였습니다. 상품 가입 전에는 반드시 보장 내용과 해약환급금 구조를 꼼꼼히 확인하는 지혜가 필요합니다.