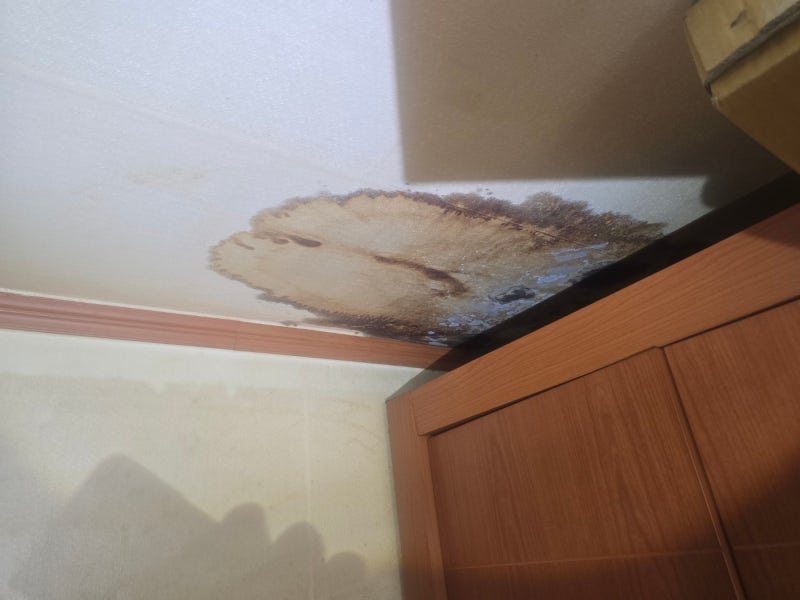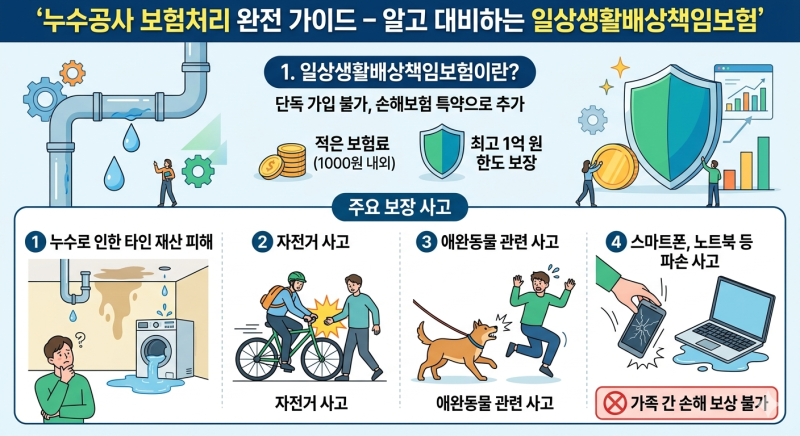

누수공사 보험처리는 아랫집 피해와 우리 집 수리비 보상 기준이 달라 주목받고 있습니다. 특히 일상생활배상책임보험(일배책)은 누수로 인한 이웃 피해 보상에 가장 큰 비중을 차지하며, 운전자보험, 상해보험, 주택화재보험 등의 특약으로 가입되어 있을 가능성이 높습니다. 누수 원인 탐지 비용은 손해방지비용으로 예외적으로 보상받을 수 있어 초기 대응이 중요합니다.
실제 블로그 후기들을 살펴보면, 아랫집 피해는 일배책으로 보상되지만 우리 집 수리비는 급배수시설누출손해 특약이 있어야 보상받을 수 있다는 점이 핵심입니다. 또한, 자기부담금은 가입 시기에 따라 달라지는데, 2020년 4월 이후 가입자는 누수 사고 시 50만 원의 자기부담금이 발생합니다. 고의 사고나 가족 간 사고, 공용부분이 원인인 누수는 보상에서 제외될 수 있으니 유의해야 합니다.
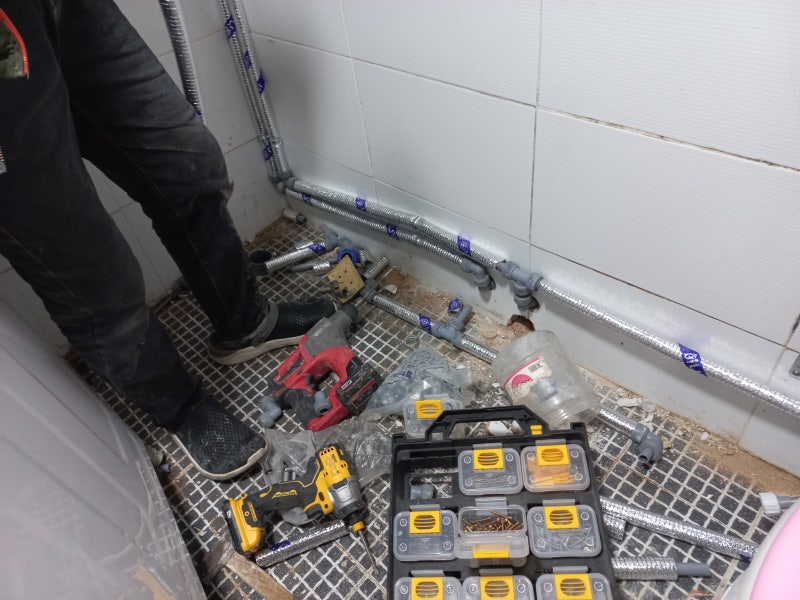
누수 발생 시 가장 먼저 누수 원인을 정확히 파악하는 것이 중요하며, 전문가의 점검을 통해 누수 지점을 탐지하고 보수 계획을 수립해야 합니다. 보험 처리를 위해서는 누수 원인과 피해 범위에 대한 명확한 증빙 자료를 확보하고, 가입된 보험의 약관을 꼼꼼히 확인하여 보상 가능 여부와 자기부담금 기준을 미리 파악하는 것이 현명한 대처 방법입니다.