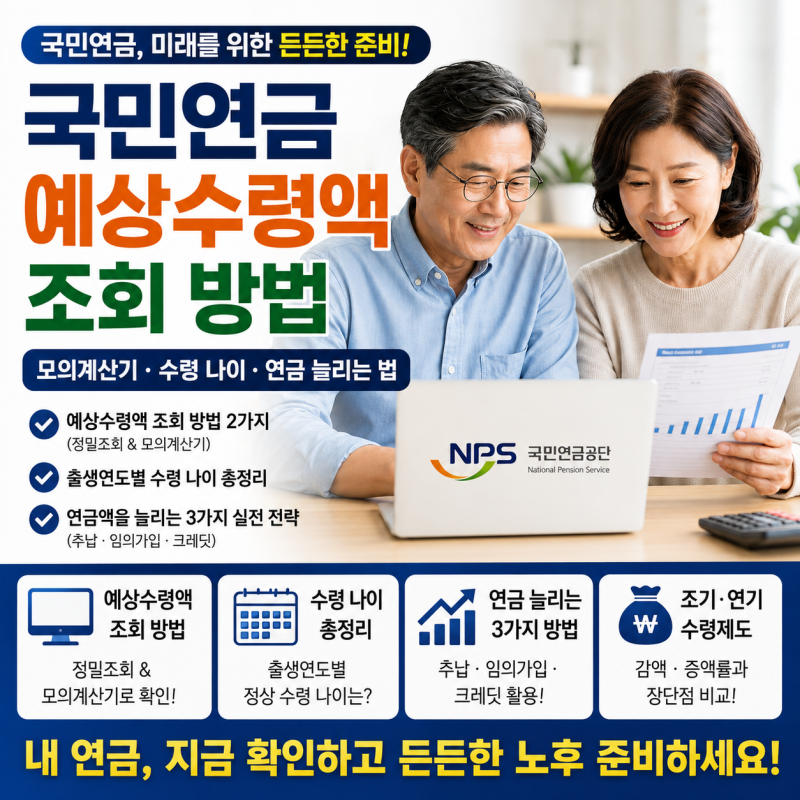
국민연금은 은퇴 후 안정적인 노후 생활을 위한 핵심적인 경제적 안전장치로, 매달 납부하는 보험료가 미래에 얼마나 돌아올지 파악하는 것이 중요합니다. 국민연금 예상수령액은 가입 기간, 평균 소득월액, 전체 가입자의 평균 소득(A값)에 따라 달라지며, 물가상승률을 반영하여 실질적인 화폐 가치 하락을 방어하는 제도적 장점이 있습니다. 공식 모의계산기와 수령액 기준표를 활용하면 복잡한 수식 없이도 예상 연금액을 손쉽게 파악할 수 있습니다.
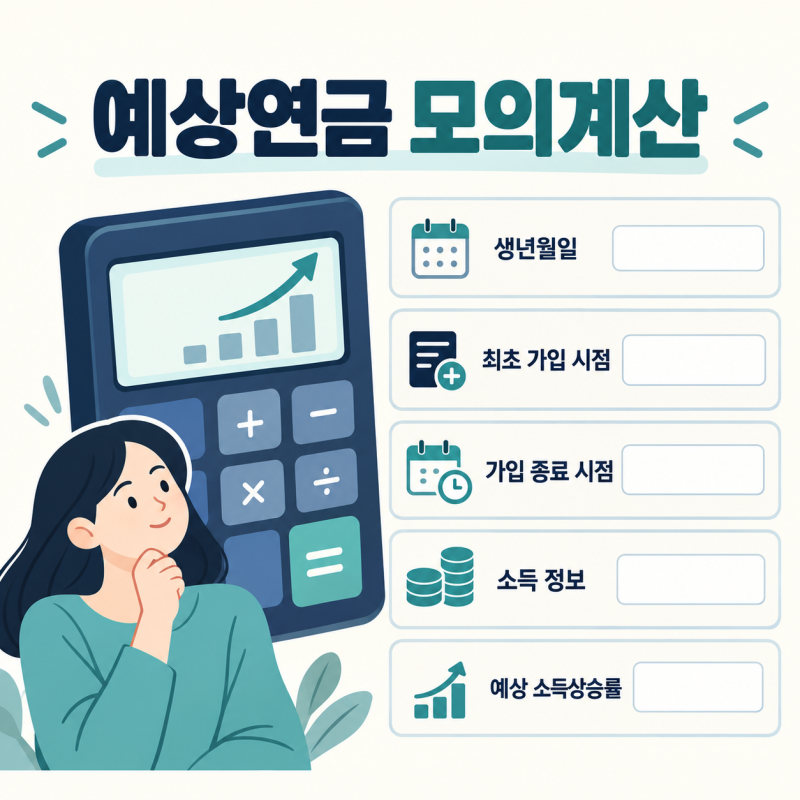
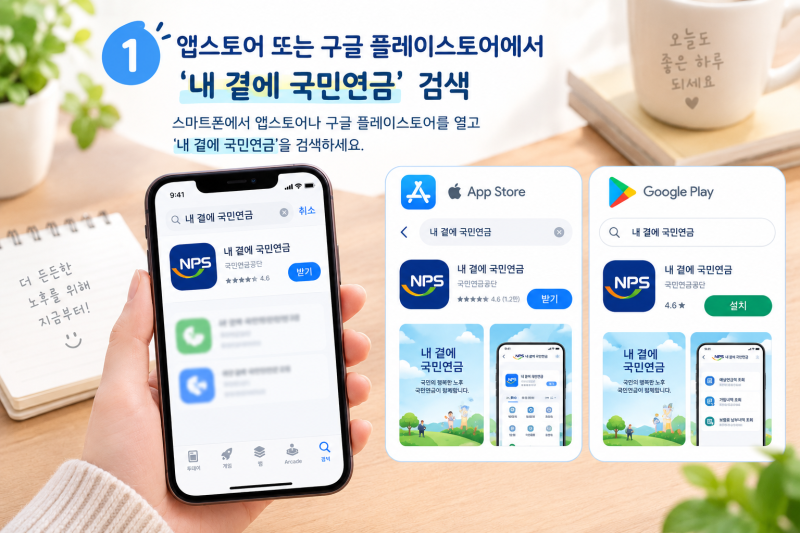
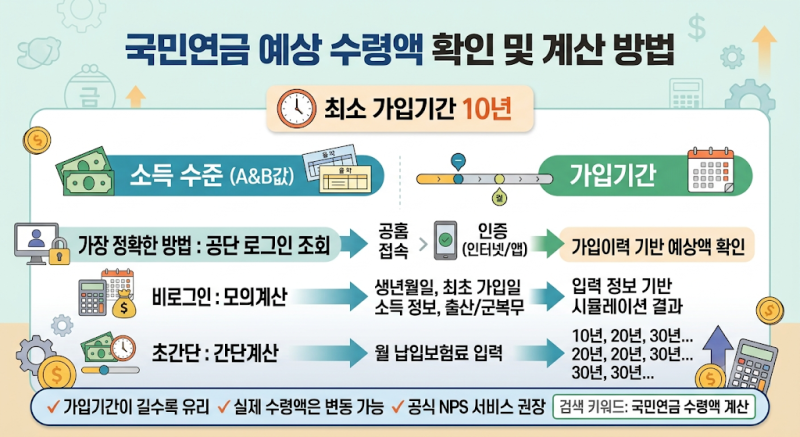
실사용자들은 국민연금공단 '내연금' 웹사이트나 모바일 앱을 통해 본인 인증 후 실제 가입 이력을 바탕으로 한 예상수령액을 정확하게 조회할 수 있다고 말합니다. 또한, 인증서 없이 생년월일, 최초 가입년월, 월 소득액을 직접 입력하여 미래 예상 연금액을 시뮬레이션할 수 있는 모의계산기 활용도 매우 유용합니다. 특히, 미래가치 예상액보다는 현재가치 기준 금액을 중심으로 노후 계획을 세우는 것이 현실적이라고 조언합니다.
블로거들은 국민연금 노령연금 수령 나이가 출생연도에 따라 61세부터 65세까지 달라지며, 10년 이상 가입해야 수령 자격이 부여된다고 강조합니다. 조기노령연금은 최대 5년 일찍 받을 수 있지만, 1년당 6%씩 최대 30%까지 연금액이 감액되므로 신중한 판단이 필요합니다. 소득 공백 기간과 예상수령액을 종합적으로 고려하여 조기수령 여부를 결정하는 것이 현명한 노후 준비의 핵심입니다.