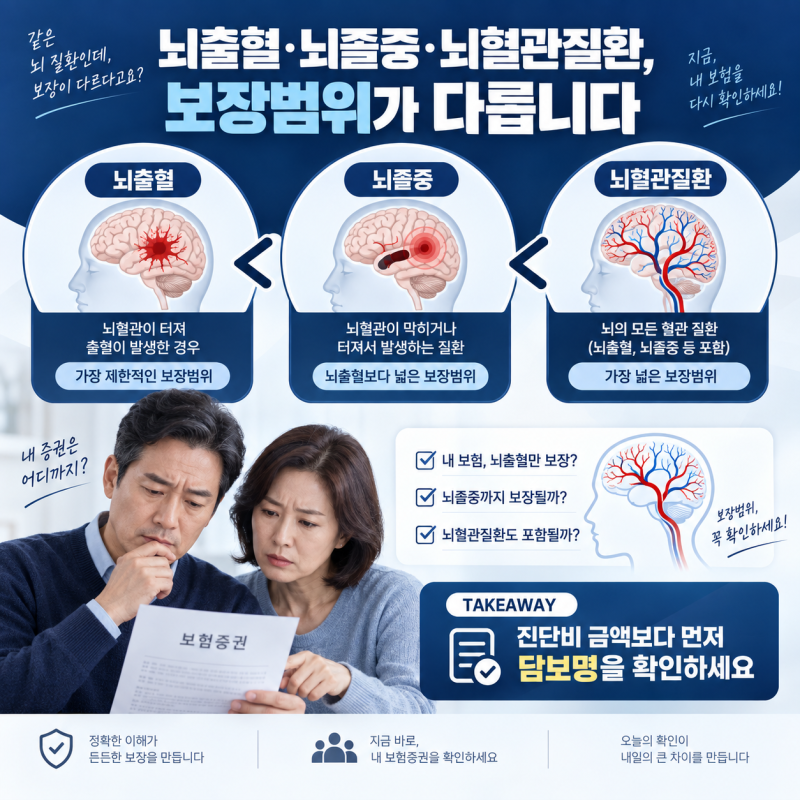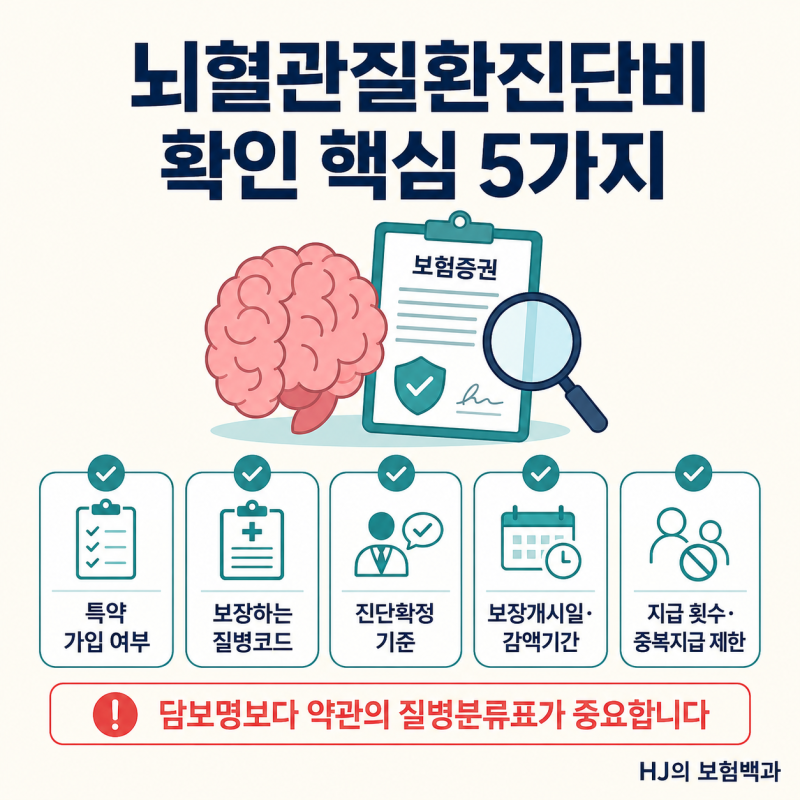
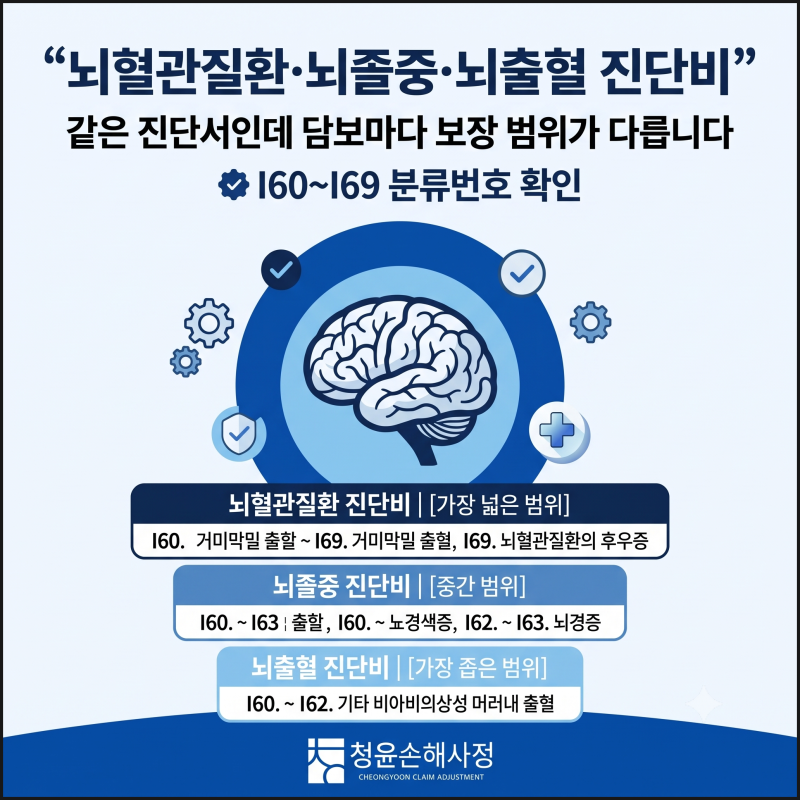

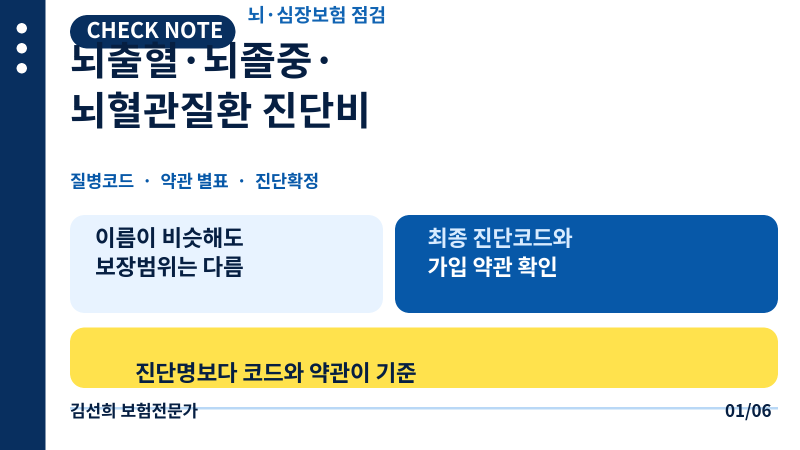
뇌졸중진단비는 뇌혈관질환 진단비와 달리 보장 범위가 좁아 약관상 질병코드 확인이 필수적입니다. 특히 CI 보험의 중대한 뇌졸중 진단비는 진단 확정 외에 영구적 신경학적 결손과 일상생활 기본동작(ADLs) 지급률 25% 이상이라는 까다로운 요건을 충족해야 합니다. 이로 인해 진단비 청구 시 보험사와의 분쟁이 빈번하게 발생하고 있습니다.
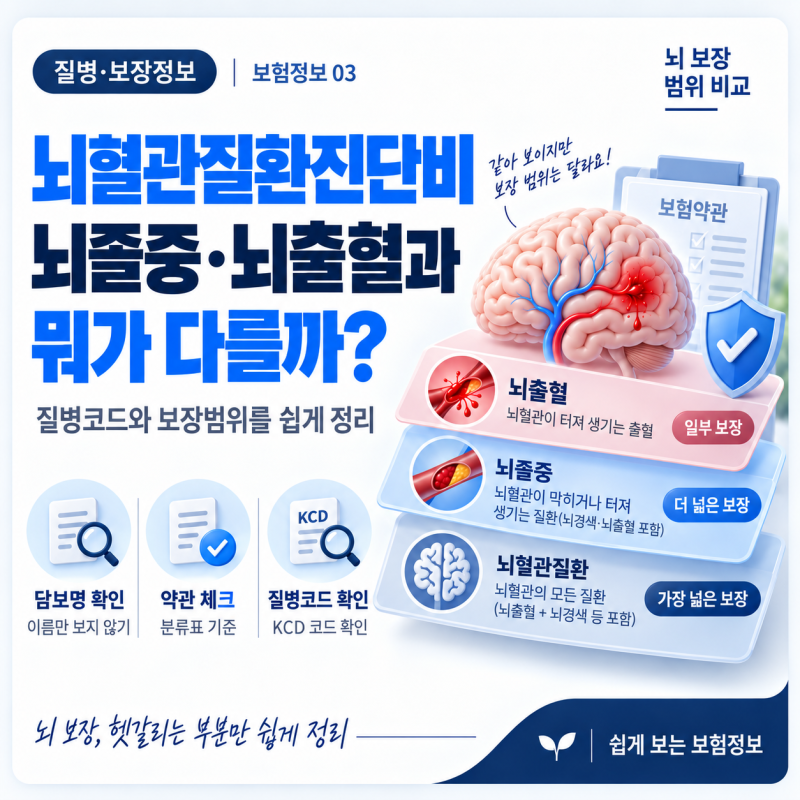
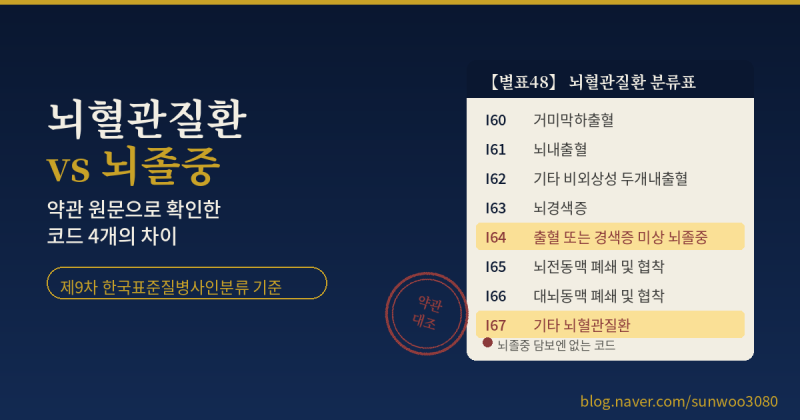
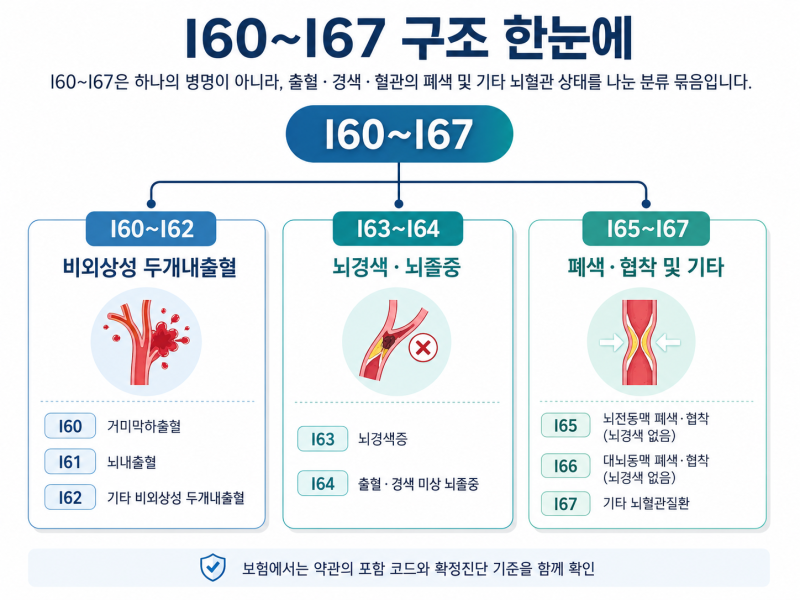
실제 블로그 후기들을 보면, 뇌졸중진단비 청구 시 장해 지급률 25% 미달로 보험금 지급이 거절되는 사례가 많습니다. 뇌혈관질환 진단비가 I60~I69까지 10개 코드를 보장하는 반면, 뇌졸중진단비는 I60~I66까지 6개 코드를 보장하여 뇌혈관질환의 후유증(I69) 등 일부 코드가 제외됩니다. 따라서 가입 전 본인 증권의 약관을 통해 정확한 보장 범위를 확인하는 것이 중요합니다.
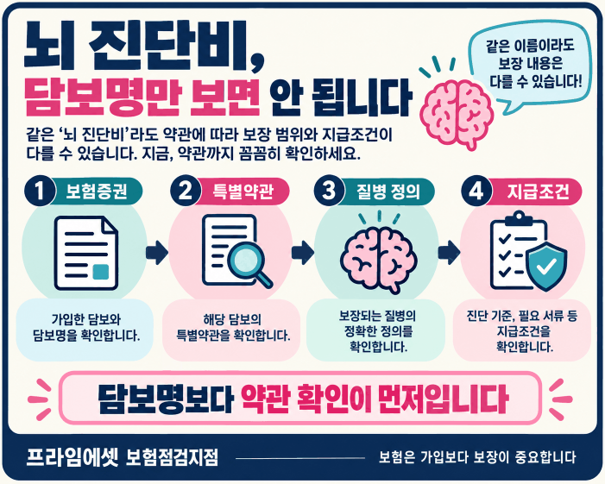
뇌졸중진단비 청구 전에는 의무기록에서 진단코드(I60, I61, I63)와 MRI 판독 결과, 도수근력검사(MMT), 수정바델지수(K-MBI) 등을 꼼꼼히 확인해야 합니다. 특히 CI 보험의 경우, 보험사 현장 조사자가 제시하는 면책 동의서에 섣불리 서명하지 말고, 약관상 지급 기준을 정확히 파악하여 불이익을 당하지 않도록 주의해야 합니다.