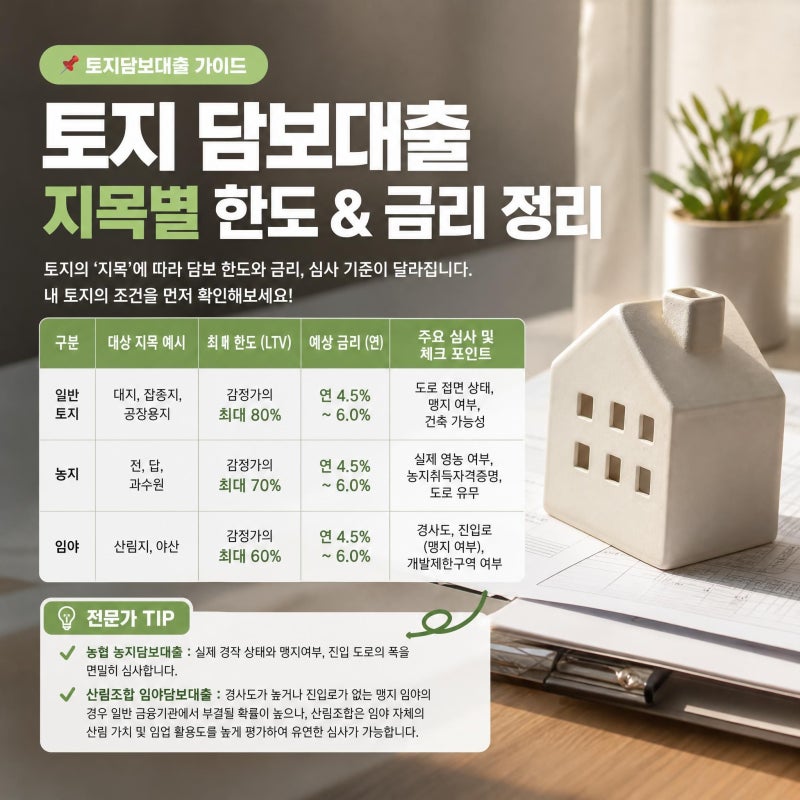
농지담보대출은 농업 관련 자산의 특성상 일반 주택 담보대출과 달리 복합적인 심사 기준이 적용됩니다. 특히 농협은 농지에 대한 이해도가 높다는 인식 때문에 많은 분들이 우선적으로 고려하지만, NH농협은행과 지역 농축협 간에 취급 기준과 심사 방식이 다를 수 있어 주의가 필요합니다. 같은 농협 계열이라도 조합별 보수성 차이가 존재하며, 담보 가치 외에 차주의 소득, 기존 부채, 자금 사용 목적 등을 종합적으로 평가하여 대출 한도가 결정됩니다.
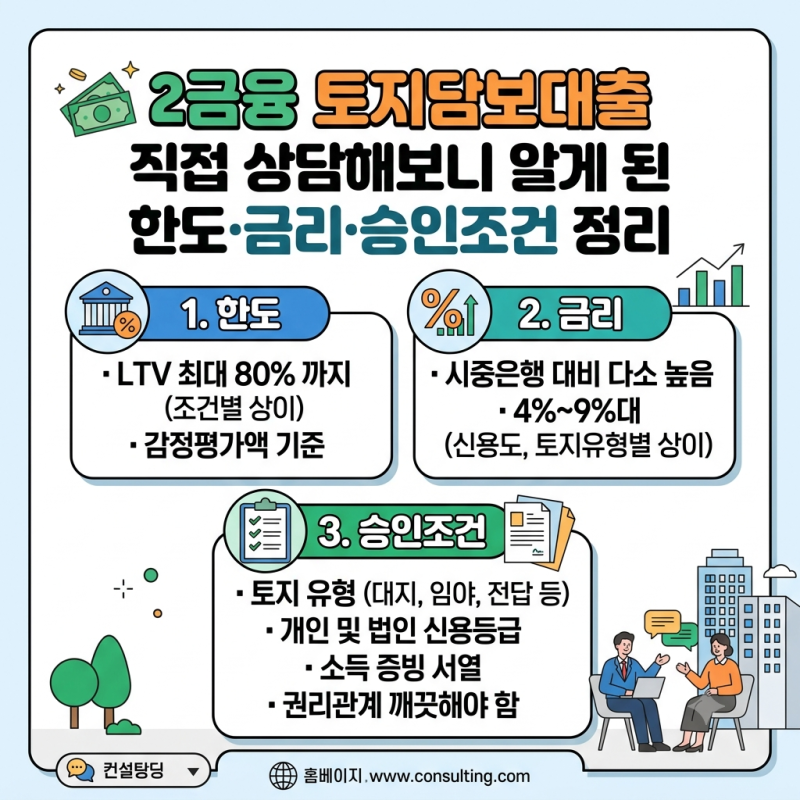
실제 블로그 후기들을 살펴보면, 농지담보대출은 단순히 금리만 비교하기보다는 한도, 감정평가 반영 방식, 선순위 대출 인정 범위, 중도상환수수료, 상환 방식, 필요 서류 등 다양한 요소를 함께 고려해야 유리하다고 조언합니다. 농지는 시세가 뚜렷하지 않은 경우가 많아 금융기관마다 담보가치를 보는 시각이 다를 수 있으며, 한 곳의 결과만으로 판단하기보다 최소 2~3곳 이상의 금융기관을 비교해보는 것이 현명한 선택입니다. 특히 지역농협은 담보 자체뿐 아니라 차주의 소득, 기존 부채, 자금 사용 목적도 함께 보기 때문에 담보가 좋다고 무조건 높은 한도가 나오는 것은 아닙니다.
농지담보대출을 알아볼 때는 토지 주소, 지목, 면적, 매매가격 또는 시세, 기존 대출 여부, 필요한 금액, 개인 또는 사업자 여부 등을 미리 준비하는 것이 좋습니다. 또한, 같은 농협이라도 지역이나 조합에 따라 취급 기준이 다를 수 있으므로 한 곳의 결과만으로 전체 금융기관 조건을 판단하지 않도록 유의해야 합니다. 수협, 신협, 새마을금고, 산림조합 등 다른 2금융권까지 함께 비교하여 본인의 상황에 가장 적합한 조건을 찾는 것이 중요합니다.