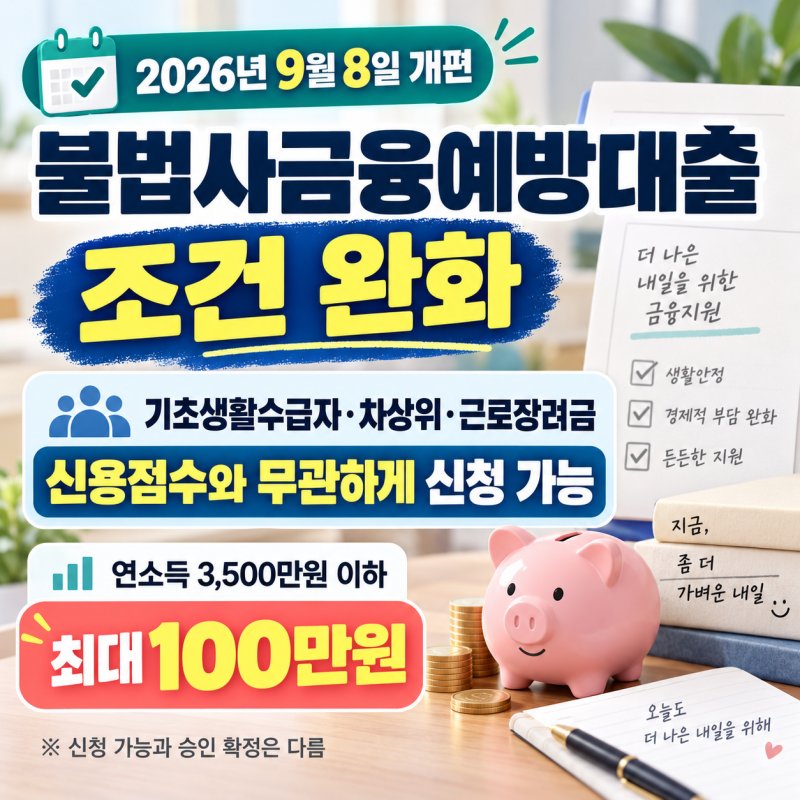
기초생활수급자도 조건을 충족하면 소액 생계자금부터 정책서민금융, 전세자금 관련 보증까지 다양한 대출 상품을 이용할 수 있습니다. 수급자라는 이유만으로 대출이 무조건 불가능한 것은 아니며, 2026년에는 서민금융진흥원의 불법사금융예방대출과 햇살론 등 저소득·저신용자를 위한 상품이 운영되고 있습니다. 특히 수급자를 위한 우대조건이 적용되는 상품들도 존재하여, 필요한 자금 규모에 맞춰 확인하는 것이 중요합니다.
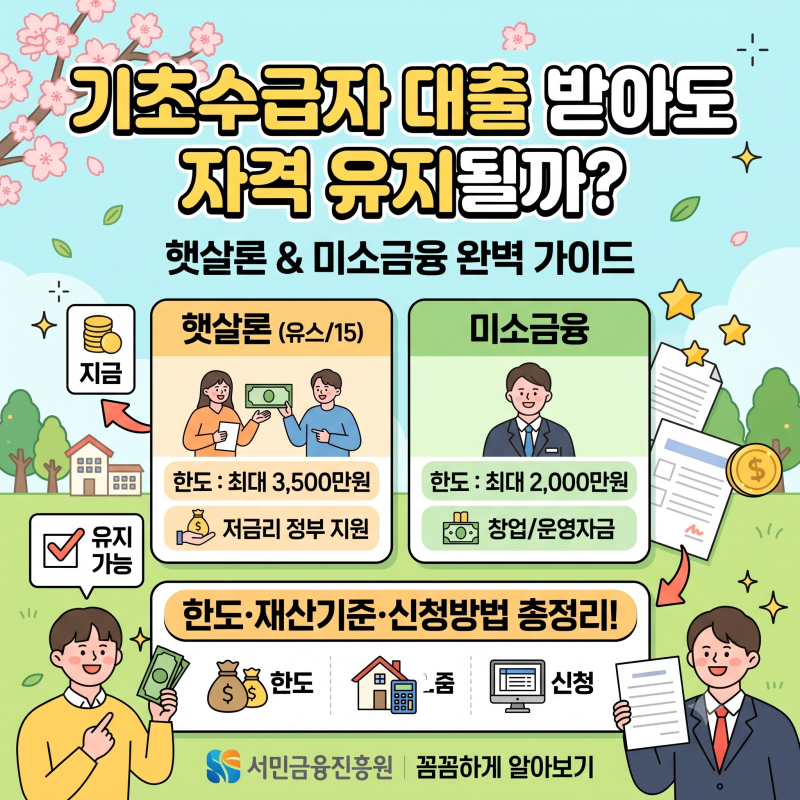
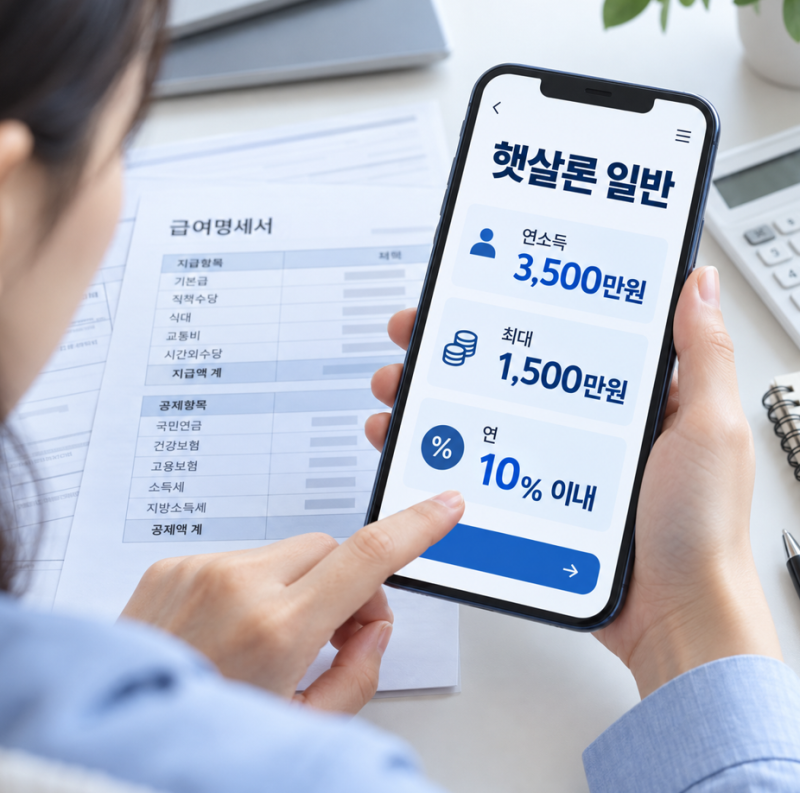
실제 블로그 후기들을 살펴보면, 기초생활수급자도 대출을 받을 수 있지만, 일반 신용대출은 소득과 신용점수 심사로 인해 어려울 수 있다는 점이 공통적으로 언급됩니다. 이때 정부와 공공기관의 정책서민금융이 대안이 되며, 불법사금융예방대출은 최대 100만원, 햇살론은 최대 1,500만원까지 가능합니다. 다만, 정책상품이라고 해서 무조건 저금리인 것은 아니므로 금리와 월 상환액을 먼저 확인해야 합니다.
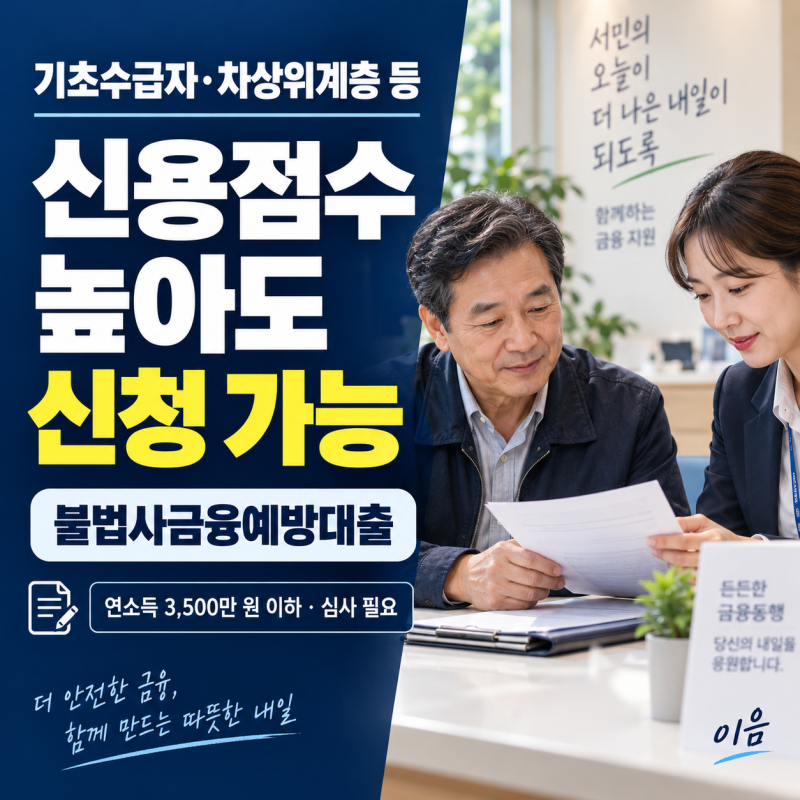
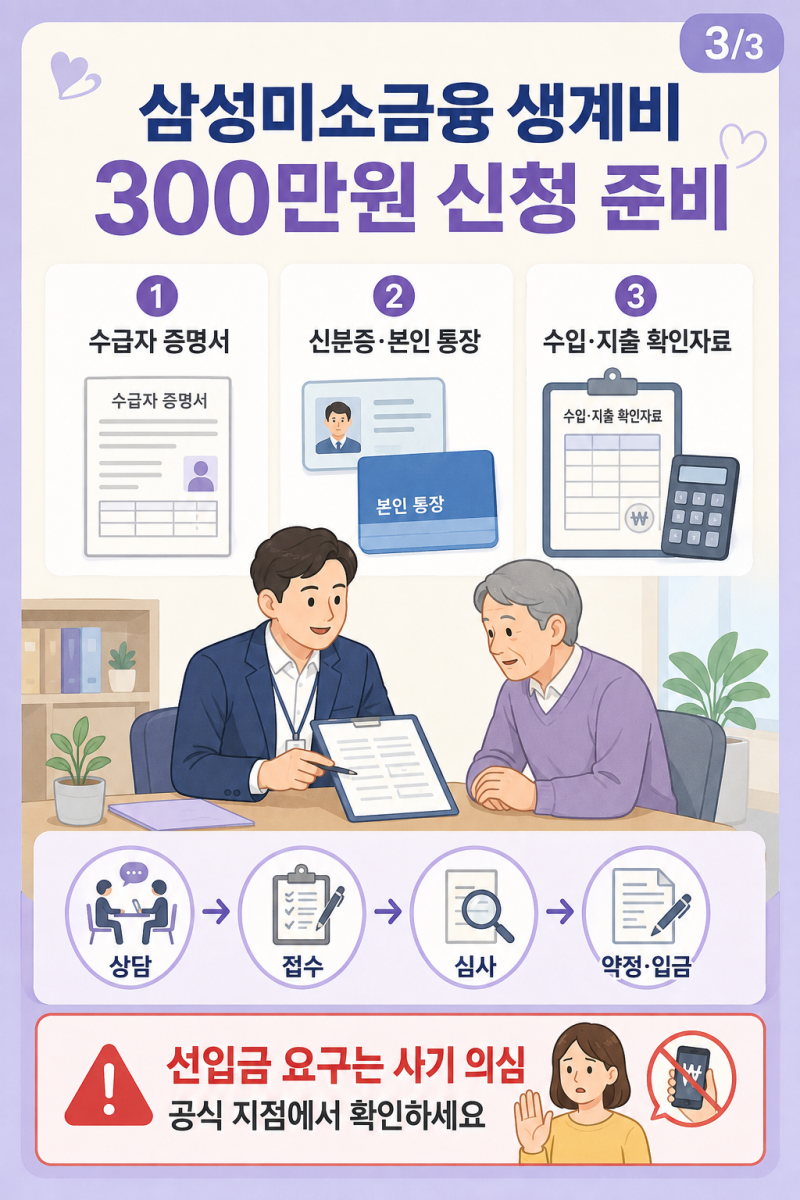
블로거들은 급한 소액 생계자금이 필요하다면 불법사금융예방대출을, 더 큰 금액이 필요하다면 햇살론 일반 또는 특례를 고려할 것을 조언합니다. 특히 기초생활수급자는 신용평점과 관계없이 연소득 3,500만원 이하라면 불법사금융예방대출 지원 대상이 될 수 있으며, 사회적배려대상자에게는 연 9.9% 이내의 금리가 적용될 수 있습니다. 대출 신청 전 수급비 영향 여부와 상품별 자격 및 심사 조건을 꼼꼼히 확인하는 것이 중요합니다.