
기초생활수급자에게 적금은 중요한 재산 형성 수단이지만, 동시에 수급 자격 유지에 대한 우려를 낳기도 합니다. 보건복지부 기준에 따르면 현금, 예금, 적금, 주식 등은 모두 금융재산에 포함되며, 이는 재산조사 시 확인될 수 있습니다. 단순히 만기가 되지 않은 적금이라도 재산으로 간주되므로 주의가 필요합니다.
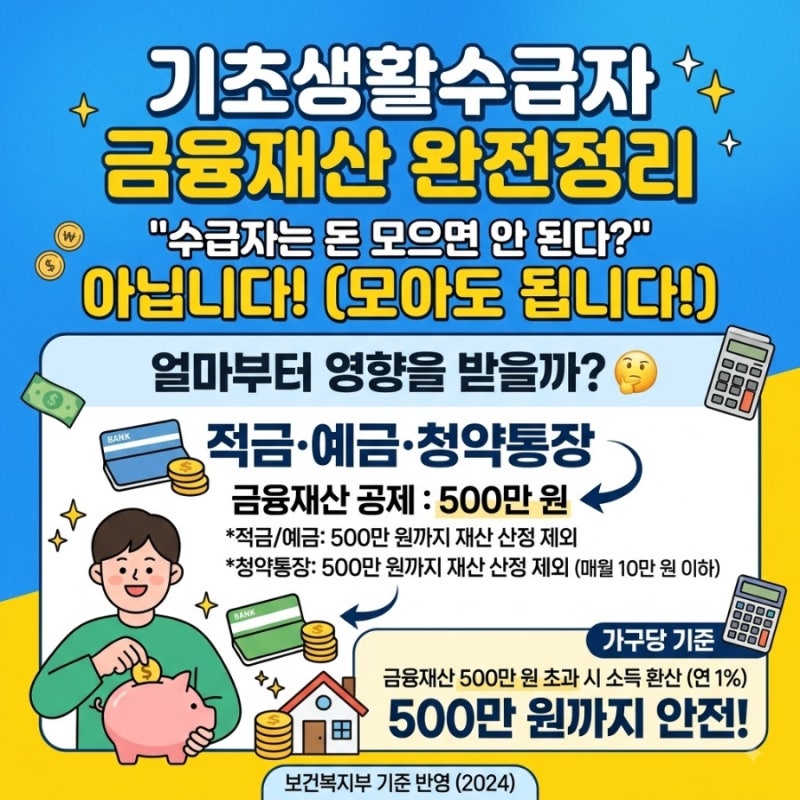
많은 분들이 500만원을 기준으로 수급자 탈락 여부를 판단하지만, 이는 오해의 소지가 있습니다. 금융재산 산정 시 생활준비금 500만원이 공제되는 것은 사실이나, 500만원을 넘으면 무조건 탈락하는 것은 아닙니다. 기초생활수급자 선정은 가구의 소득과 재산 등을 종합적으로 반영한 소득인정액을 기준으로 하므로, 특정 금액만으로 단정하기 어렵습니다.
따라서 기초생활수급자가 적금을 들 때 단순히 통장 잔액만 볼 것이 아니라, 전체 재산과 소득을 고려해야 합니다. 특히 3년 이상 장기금융저축액에 대해서는 가구당 연간 500만원, 총 1,500만원 한도의 공제 항목이 있으니, 해당 요건 충족 여부를 행정복지센터에서 확인하는 것이 중요합니다. 막연한 걱정보다는 정확한 정보를 통해 현명하게 재산을 관리하시기 바랍니다.