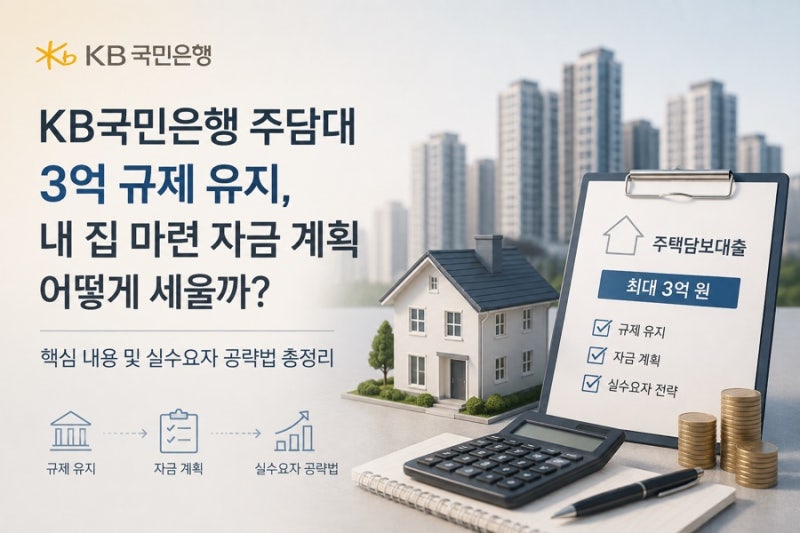
KB국민은행은 최근 주택담보대출(주담대) 한도를 기존 최대 6억 원에서 3억 원으로 대폭 축소하는 조치를 발표했습니다. 이는 가계대출 증가세 관리와 금융당국의 압박에 따른 선제적 대응으로, 2026년 7월 10일부터 전국 모든 주택 구입자금 목적 주담대에 일괄 적용됩니다. 이로 인해 주택 매수를 계획했던 많은 실수요자들이 자금 계획에 비상이 걸렸으며, 특히 수도권 및 규제지역 내 15억 원 이하 주택 구매자들에게 큰 영향을 미치고 있습니다.
실제 블로그 후기들을 살펴보면, 이번 조치로 인해 계약을 앞둔 매수자들이 당장 필요한 자금을 확보하기 위해 다른 시중은행으로 발길을 돌리는 사례가 많습니다. 하지만 정부 지원 성격의 기금 대출, 보금자리론, 재건축·재개발 및 신규 분양 관련 집단대출, 전세사기 피해자 대상 대출, 그리고 대출 증액이 없는 단순 대환 대출 및 재대출 등 일부 대출은 이번 규제 대상에서 제외됩니다. 따라서 자신의 상황에 맞는 예외 대상을 확인하는 것이 중요합니다.
KB국민은행의 이번 주담대 한도 축소는 주택 구입 자금 목적에 한정되며, 전세대출이나 생활안정자금 대출에는 직접적인 영향을 미 미치지 않습니다. 그러나 다른 시중은행들도 가계대출 규제를 강화하는 추세이므로, 3억 원 이상의 대출이 필요한 경우 서둘러 타 은행의 대출 가능 여부를 확인하고 상담을 진행하는 것이 현명합니다. 대출 한도는 소득, DSR, LTV, 주택가격, 기존 대출 여부, 은행 심사 등에 따라 달라질 수 있으므로, 계약 전 반드시 실제 대출 가능액을 확인해야 합니다.