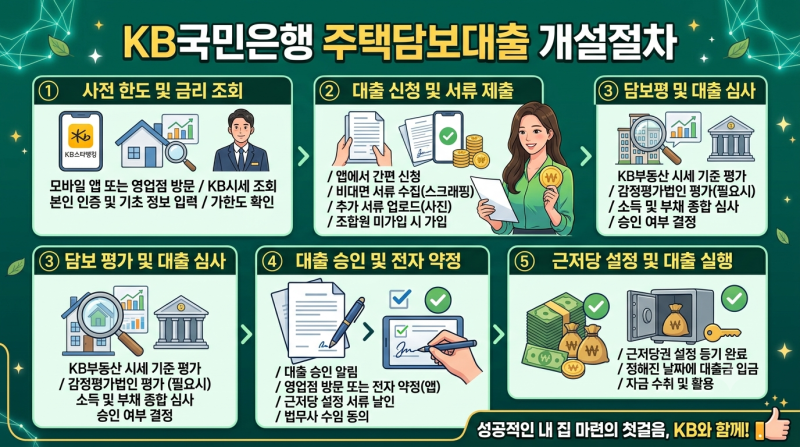
국민은행 대환대출은 주택담보대출의 높은 금리 부담을 줄이고자 하는 고객들에게 중요한 선택지입니다. 특히 아파트 구입 시 받은 주택담보대출은 금액이 크고 상환 기간이 길어 금리 변동에 따라 부담 차이가 크게 발생할 수 있습니다. 기존 대출의 금리가 상대적으로 높게 느껴지거나, 매달 원리금을 납부해도 원금이 빠르게 줄지 않는 경우 대환대출을 고려하게 됩니다. 이러한 배경 속에서 국민은행의 대환대출 조건에 대한 관심이 높아지고 있습니다.
실제 사용자들은 대환대출을 알아볼 때 단순히 낮은 금리만을 쫓기보다는, 기존 대출을 정리하는 비용과 새롭게 적용되는 심사 기준을 함께 살펴보는 것이 중요하다고 강조합니다. 특히 대환대출 시 금리보다 기존 대출 잔액을 모두 상환할 수 있는 한도가 나오는지가 더 중요한 조건으로 작용합니다. 현재 남은 원금보다 승인 가능한 한도가 부족할 경우, 차액을 본인이 마련해야 하므로 금리 차이로 인한 이점보다 한도 확보가 우선시됩니다.
대환대출을 고려한다면 현재 이용 중인 금융회사의 대출 잔액, 적용 금리, 남은 상환 기간, 월 납입액, 중도상환수수료를 정확하게 확인하는 것이 필수입니다. 국민은행이 제시하는 조건이 실제로 유리한지 판단하기 위해서는 명확한 기준점이 필요하며, 예상 한도를 확인할 때는 부동산 시세 최고가보다는 은행이 인정하는 담보 기준 가격을 살펴보는 것이 현명합니다. 세입자의 임대차보증금이나 선순위 채권 유무도 담보 여력에 영향을 미칠 수 있으니 꼼꼼한 확인이 필요합니다.