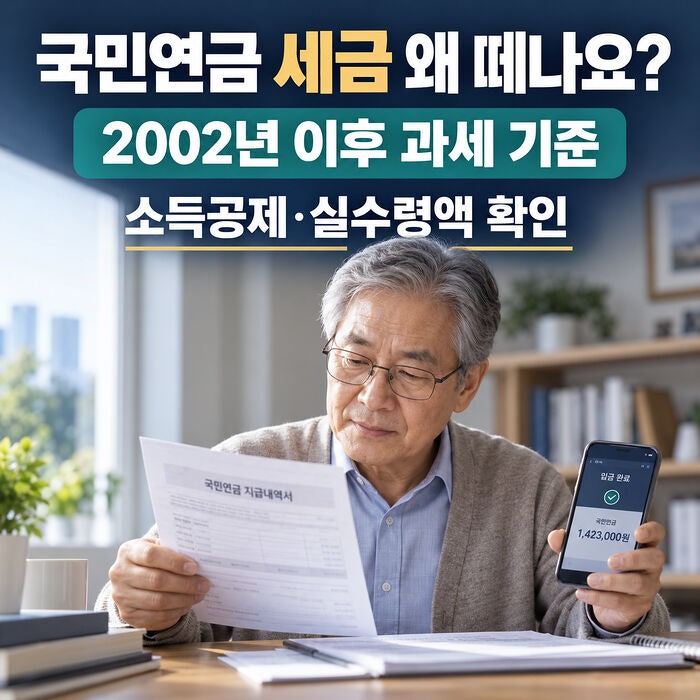
국민연금은 납부 시 소득공제 혜택을 제공하여 과세표준을 줄여주는 방식으로, 세액공제와는 다른 계산법이 적용됩니다. 연말정산 시 국민연금 보험료는 전액 소득공제 대상이며, 이는 소득세율이 높은 가입자에게 더 큰 환급 효과를 가져다줍니다. 특히 2002년 이후 납부된 보험료는 연금 수령 시 과세 대상이 될 수 있어, 납부 시점의 소득공제 여부가 중요하게 작용합니다.
실제 블로그 후기들을 보면, 많은 가입자가 국민연금의 소득공제와 연금 수령 시 과세 체계를 혼동하는 경우가 많습니다. 특히 임의가입자의 경우 소득이 없으면 소득공제 혜택을 받기 어려울 수 있으며, 연금 수령 시에도 2001년 이전 가입 기간에 해당하는 부분은 비과세 대상이 되어 실수령액에 차이가 발생합니다. 장애연금과 유족연금은 비과세 대상이므로 이 점을 명확히 인지하는 것이 중요합니다.
국민연금 추납 보험료도 2006년 이후 납부분부터 소득공제 대상에 포함되지만, 사업장 가입자의 회사 부담분이나 연체금 등은 제외됩니다. 따라서 예상 연금액과 실제 수령액의 차이를 줄이려면, 본인의 원천징수영수증과 '연금보험료 등 소득·세액공제 확인서'를 통해 과거 소득공제 여부를 꼼꼼히 확인하는 것이 필요합니다. 연간 과세대상 연금액이 350만원 이하라면 연금소득공제로 연금소득금액이 0원이 될 수 있습니다.