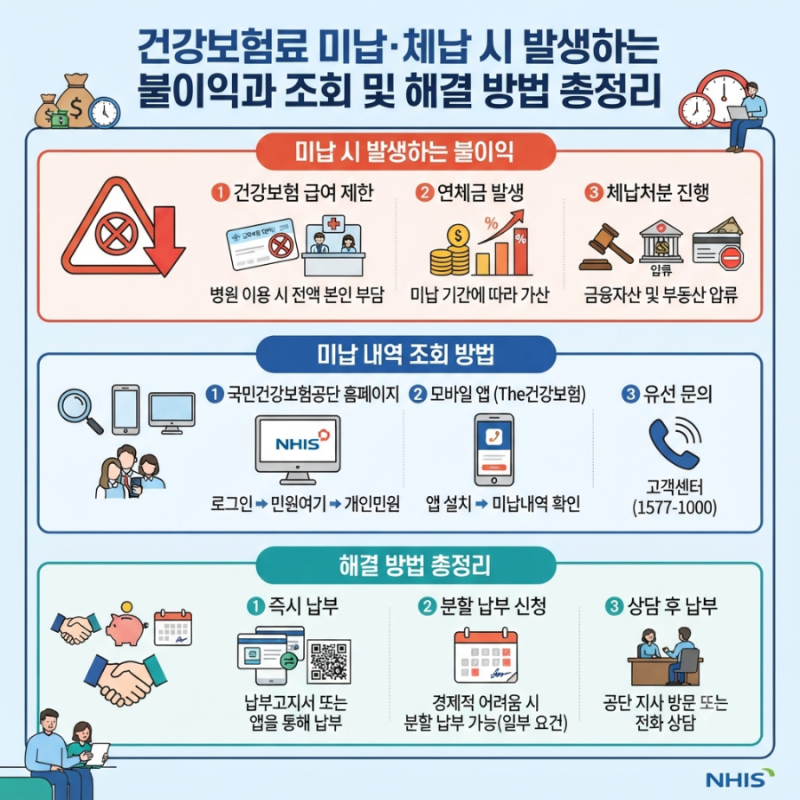


국민건강보험료 미납은 자동이체 잔액 부족이나 고지서 누락 등 다양한 이유로 발생할 수 있습니다. 많은 분들이 건강보험료 미납 시 병원 진료 혜택이 즉시 중단될까 우려하지만, 단순히 며칠 늦거나 한두 달 미납했다고 해서 바로 보험 적용이 정지되는 것은 아닙니다. 미납은 납부기한 경과, 연체금 발생, 독촉장 발송, 장기 체납 및 체납처분, 보험급여 제한의 단계적인 절차를 거치게 됩니다.
실제 블로그 후기들을 살펴보면, 건강보험료 미납에 따른 불이익은 미납 기간에 따라 크게 달라집니다. 특히 6회 이상 체납 시 보험급여 제한 대상이 될 수 있으며, 연 소득 2,000만원 또는 재산 1억원 초과 체납자는 사전급여제한으로 진료비 전액을 본인이 먼저 부담해야 할 수도 있습니다. 하지만 6회 체납이 곧바로 모든 사람의 보험 적용 중단을 의미하는 것은 아니며, 공단의 급여제한 절차가 필요합니다.
블로거들은 건강보험료 미납 조회를 정기적으로 습관화하여 연체금이 불어나기 전 미리 대응할 것을 권장합니다. 특히 이직, 자동이체 계좌 변경, 주소지 이전 등의 경우 미납 여부를 확인하는 것이 중요합니다. 급여제한 기간 중 병원 이용 후 체납보험료를 완납하면 해당 진료를 보험급여로 인정받아 공단부담금을 환급받을 수 있으므로, 미납 시 공단에 문의하여 정확한 상황을 파악하는 것이 필요합니다.