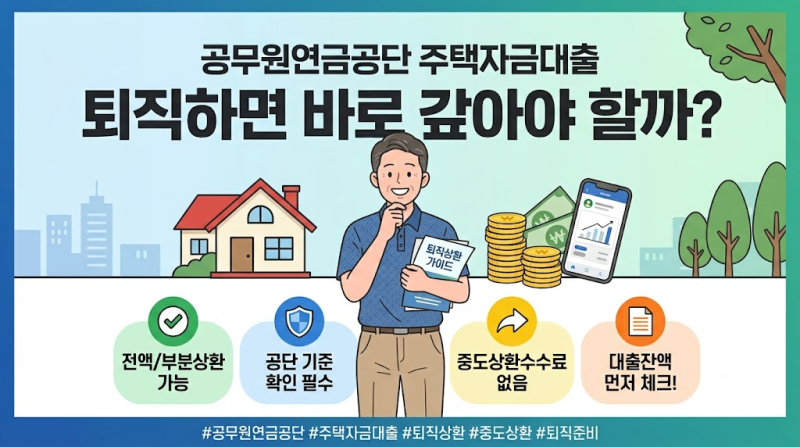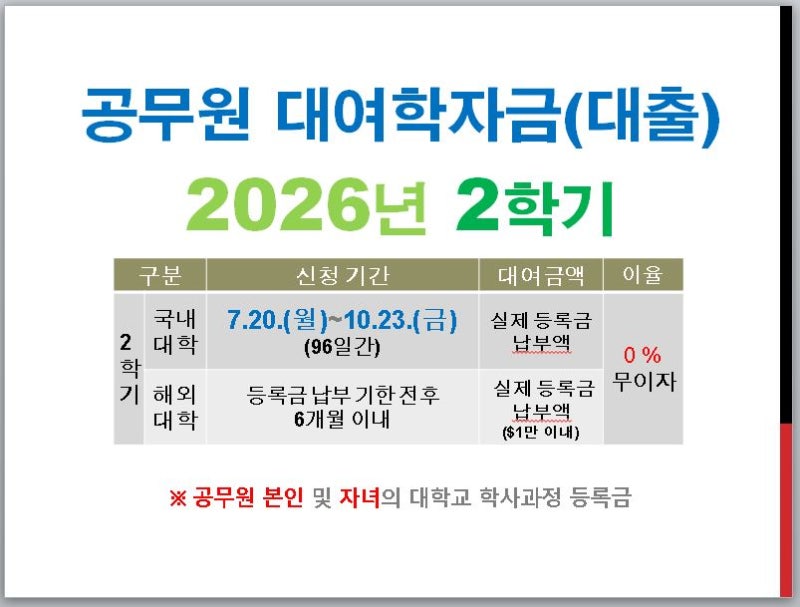
공무원 학자금 대출은 자녀 학자금을 무이자로 지원받을 수 있어 공무원들에게 큰 장점으로 작용합니다. 특히 퇴직 시에도 특정 조건 하에 대출 상환을 유예하고 무이자를 유지할 수 있는 점이 주목받고 있습니다. 이러한 유연한 상환 방식은 퇴직금을 효율적으로 운용할 수 있는 기회를 제공하여 재테크 수단으로도 활용됩니다.
실제 블로그 후기에서는 퇴직수당으로 학자금 대출을 즉시 상환하는 대신, IRP 계좌로 이전하여 투자 수익을 얻은 사례가 공유되었습니다. 퇴직 후 연금을 받는 경우 3년간 무이자로 분할 상환이 가능하며, 이 기간 동안 퇴직금을 투자하여 추가 수익을 창출할 수 있다는 점이 핵심 장점으로 꼽힙니다. 다만, 개인 신용점수나 퇴직 예정 여부에 따라 대출 신청이 제한될 수 있으므로 주의가 필요합니다.
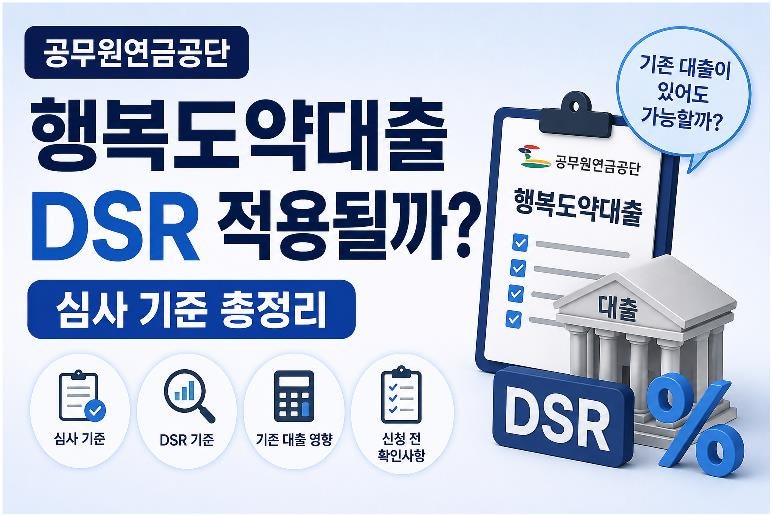
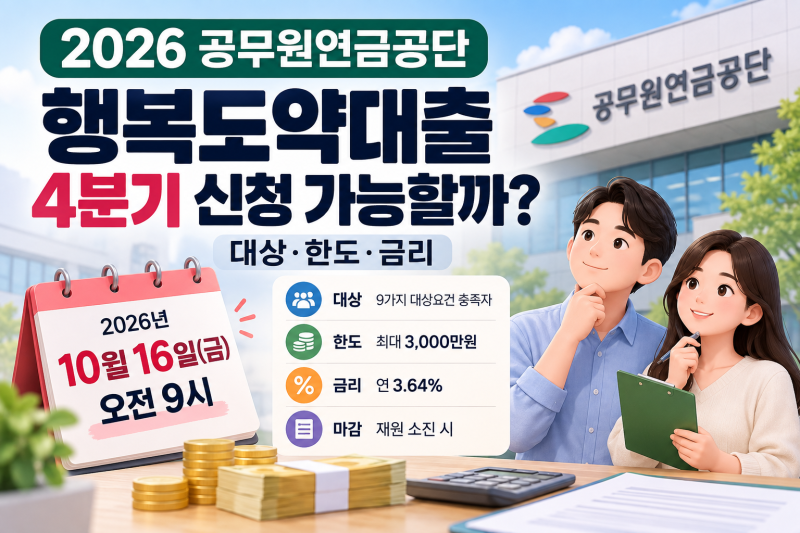
공무원연금공단 대출은 예상 퇴직급여를 담보로 하며, 주택자금대출, 행복도약대출, 일반 대출 등 다양한 종류가 있습니다. 대출 금리는 한국은행 가계대출 금리에 연동되어 분기별로 변동되므로, 대출 실행 후에도 금리 변동 가능성을 염두에 두어야 합니다. 상환 기간은 대출 금액에 따라 최대 10년까지 주어지며, 본인의 상황에 맞는 상환 계획을 세우는 것이 중요합니다.