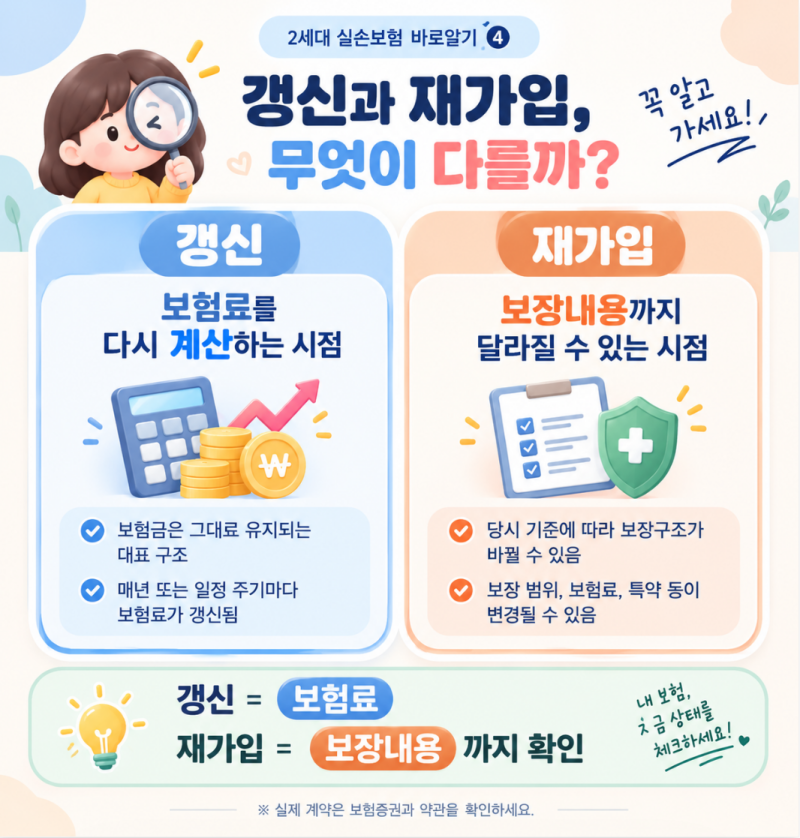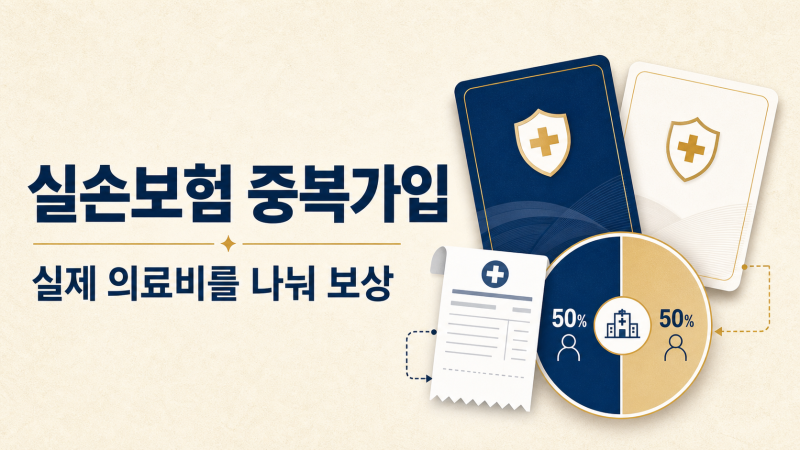
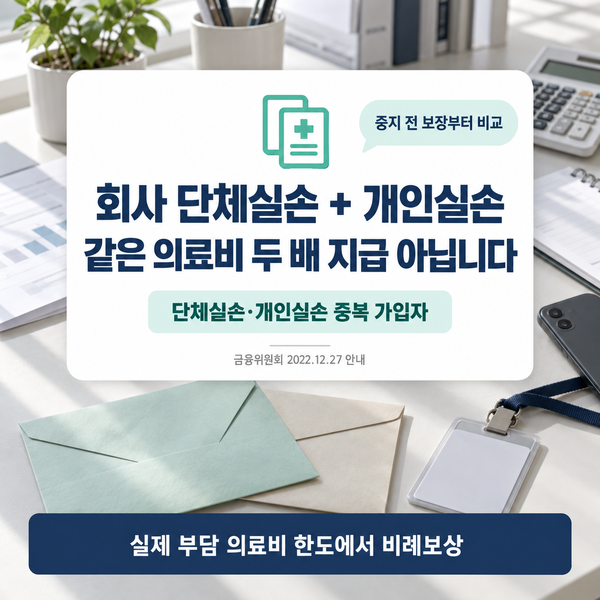
개인실손보험증권은 가입자가 어떤 보장을, 얼마 동안, 어떤 조건으로 가입했는지 한눈에 보여주는 요약서입니다. 특히 회사 단체보험과 개인실손보험을 동시에 가입한 경우, 중복 보상 여부와 해지 전 중지 및 재개 조건을 확인하는 것이 중요합니다. 실손보험은 실제 부담한 의료비를 기준으로 보상하므로 여러 계약이 있어도 같은 치료비를 초과하여 이중으로 받는 구조는 아니기 때문입니다. 따라서 무작정 해지하기보다는 보장 내용을 면밀히 비교하고 중지 가능 여부를 확인하는 것이 현명합니다.
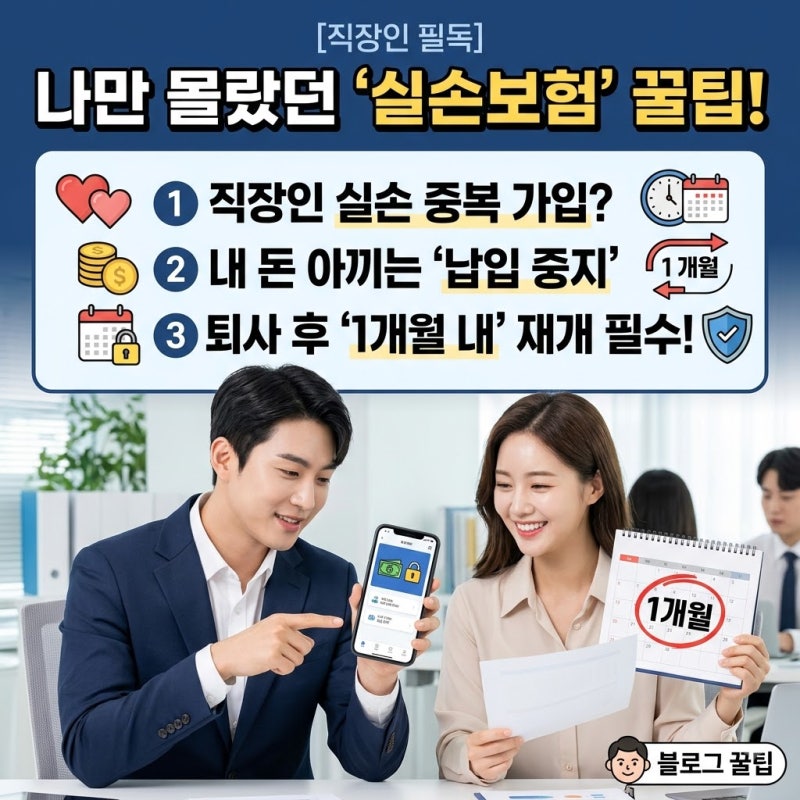
실제 블로그 후기들을 보면, 단체실손과 개인실손의 중복 가입 시 보험료만 이중으로 나가는 경우가 많다고 언급됩니다. 실손보험은 비례보상 원칙에 따라 실제 손해액 한도 내에서만 보상되므로, 두 보험에서 각각 전액을 받는 것은 불가능합니다. 반면 암 진단금 등 정액형 보장은 중복 지급이 가능하여 차이가 있습니다. 많은 가입자가 단체보험 가입 후 개인실손을 중지(휴지)하는 제도를 활용하며, 퇴사나 이직 시 단체보험 보장이 끊기므로 개인보험 재개 시점을 미리 챙겨야 한다고 조언합니다.
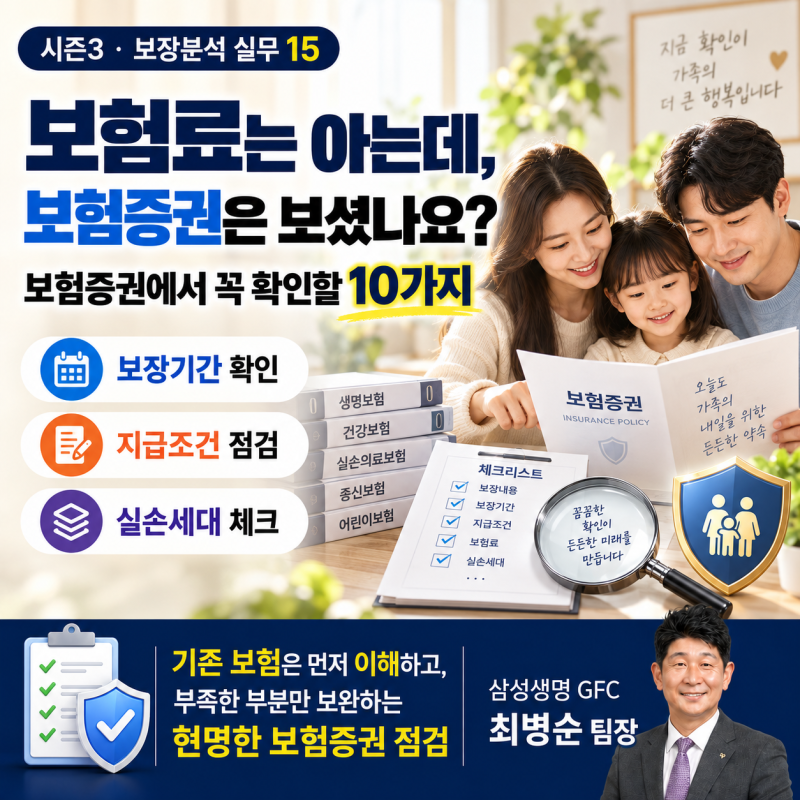
개인실손보험증권을 확인할 때는 보험종목, 보장내용, 보험기간, 보험료, 납입방법 등 핵심 5가지 항목을 먼저 살펴보는 것이 중요합니다. 특히 보장내용에서 입원비, 수술비, 진단비, 통원치료 포함 여부, 자기부담금 등을 꼼꼼히 확인해야 합니다. 단체보험과 중복될 경우, 인사 담당자에게 단체보험의 보장내역을 요청하여 개인실손과 비교하고, 중지 시 보장 공백이 생기는 항목은 없는지 확인하는 것이 실질적인 꿀팁으로 제시됩니다.