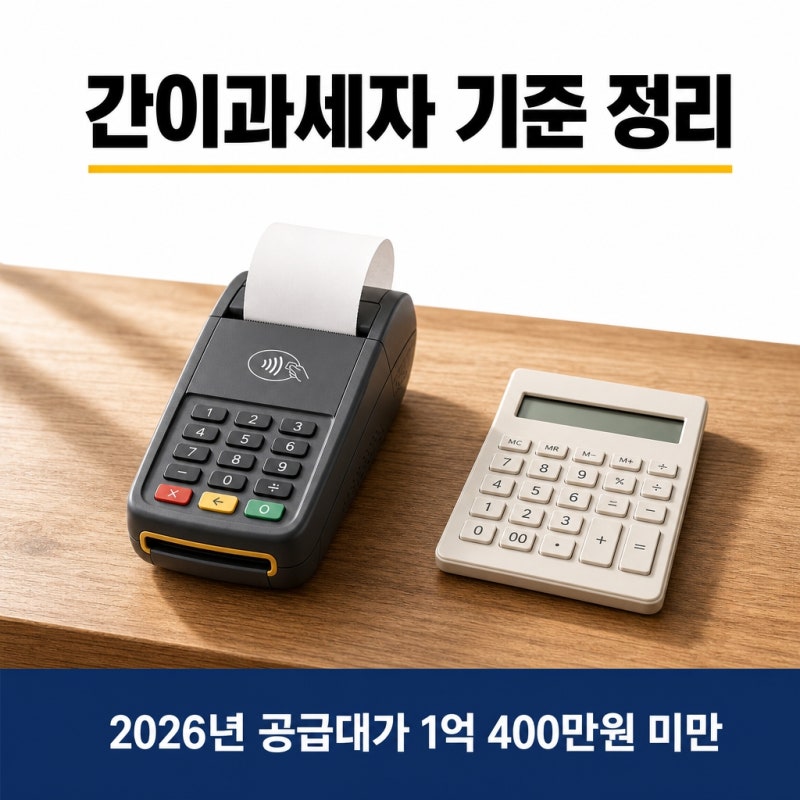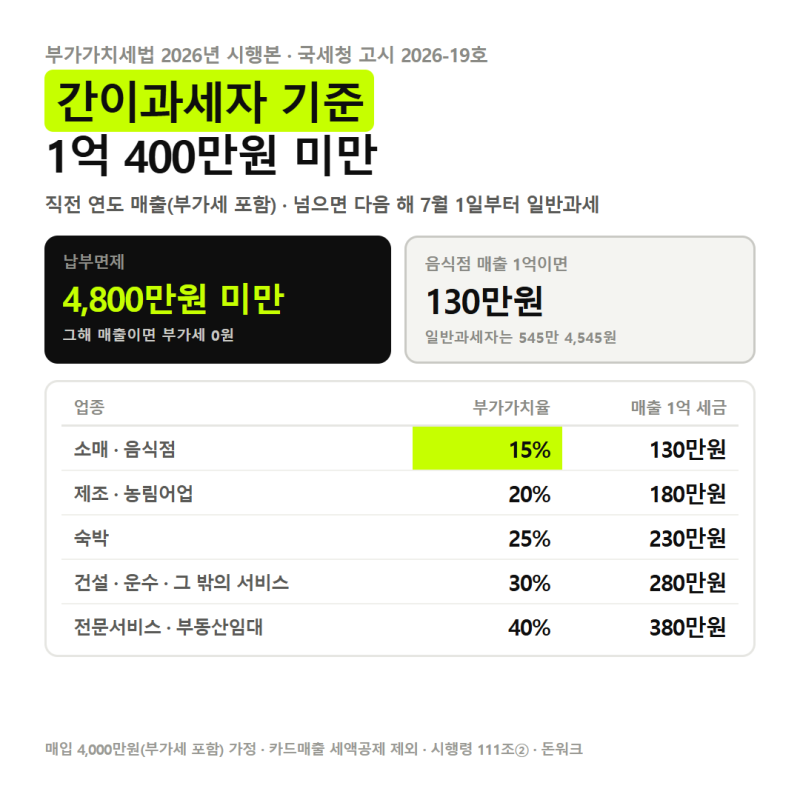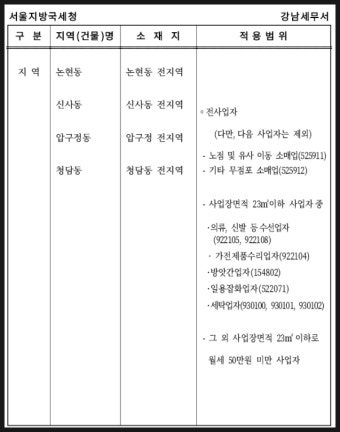
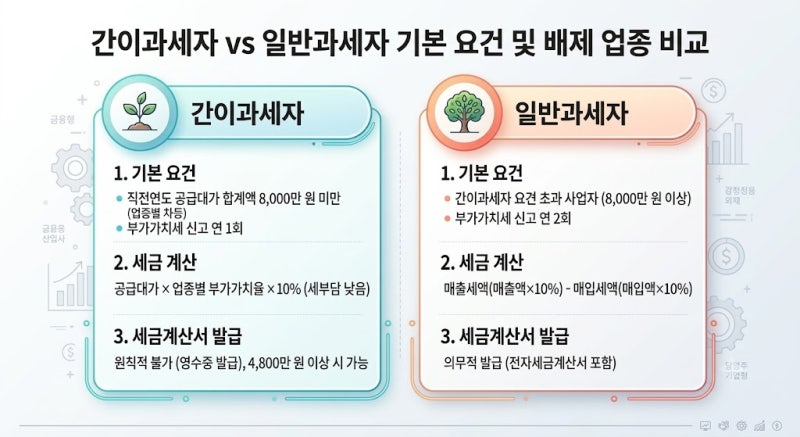
간이과세는 직전 연도 공급대가가 1억 400만 원 미만인 개인사업자에게 적용되는 제도입니다. 하지만 매출 기준을 충족하더라도 업종, 사업장 위치 등 특정 조건에 따라 간이과세 적용이 배제될 수 있습니다. 특히 2026년 7월 국세청이 26년 만에 배제지역을 전면 정비하면서 많은 사업자들의 관심이 집중되고 있습니다. 간이과세 여부는 매출 외에도 종목 기준, 지역 기준, 부동산임대업 기준, 과세유흥장소 기준 등 네 가지 배제 기준에 따라 결정됩니다.
실제 블로그 후기들을 살펴보면, 매출이 적음에도 일반과세자로 분류되어 의아해하는 사업자들이 많습니다. 이는 광업, 도매업, 제조업(일부 예외), 부동산매매업, 전문직 서비스업 등 법에서 정한 배제 업종에 해당하거나, 특정 지역에 사업장이 위치한 경우에 발생합니다. 특히 부동산임대업과 과세유흥장소는 4,800만 원 이상의 공급대가 발생 시 일반과세자로 전환될 수 있어 주의가 필요합니다.
간이과세 배제 기준은 매년 국세청 고시에 따라 변경될 수 있으므로, 개업, 이전, 업종 추가 전에는 반드시 최신 고시 내용을 확인하는 것이 중요합니다. 2026년 개정된 배제지역 기준에 따라 과거에는 간이과세가 불가능했던 상권에서도 간이과세 적용이 가능해진 경우가 있으니, 자신의 사업장이 해당되는지 꼼꼼히 확인하여 세금 혜택을 놓치지 않도록 해야 합니다.