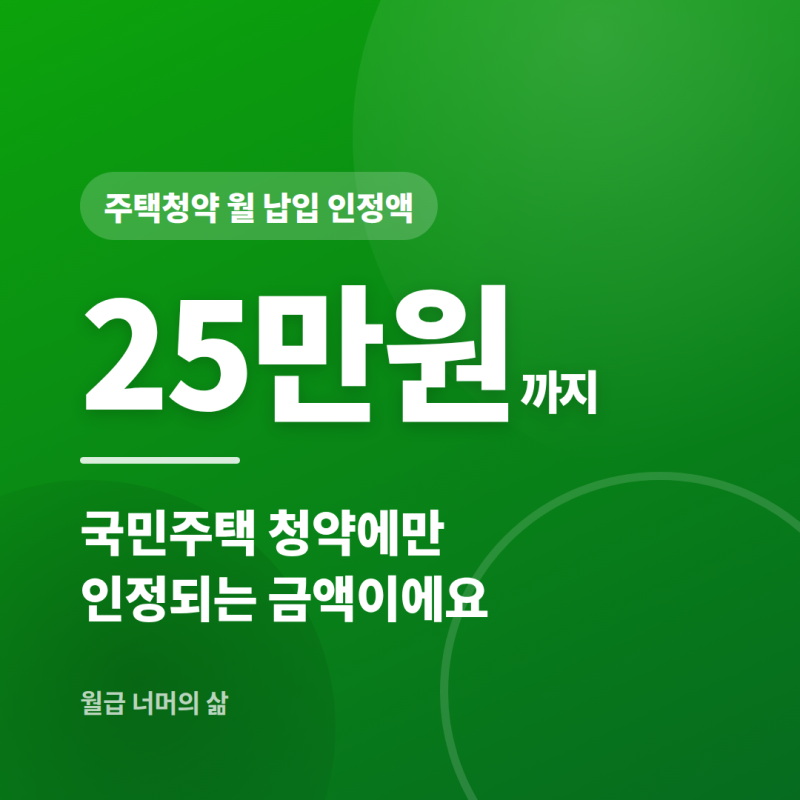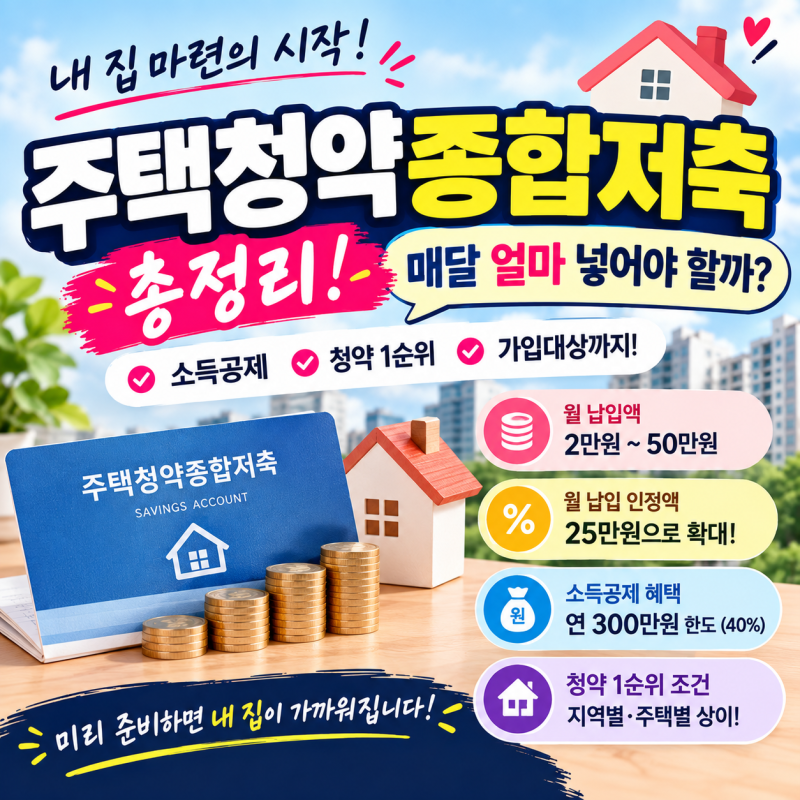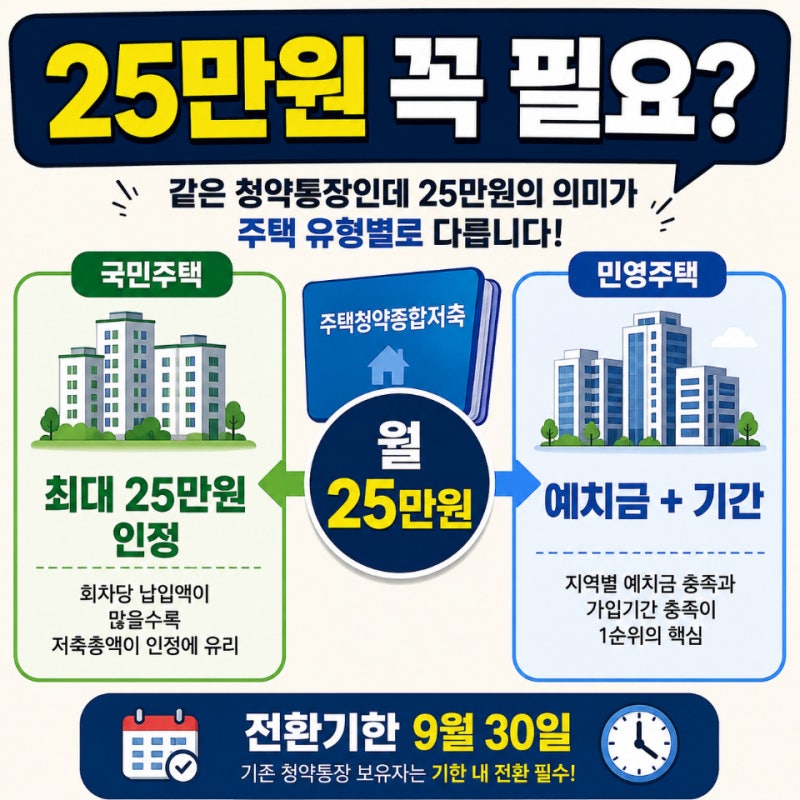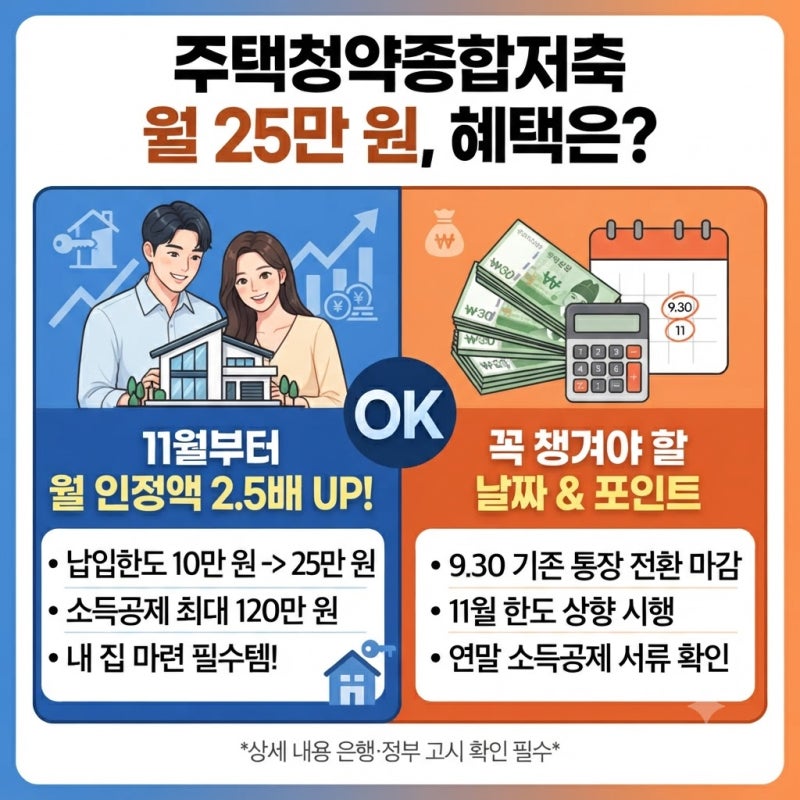
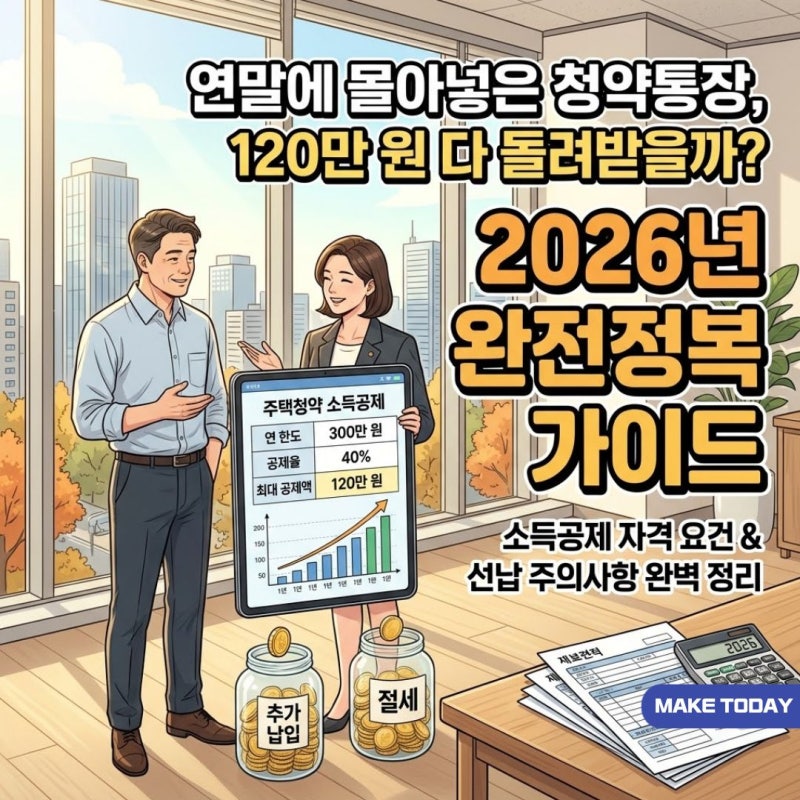
주택청약종합저축의 월 납입 인정액이 기존 10만 원에서 25만 원으로 상향 조정되면서 많은 가입자의 관심이 집중되고 있습니다. 이는 국민주택과 민영주택 모두에 청약할 수 있는 통합 통장으로, 월 2만 원에서 50만 원까지 자유롭게 납입할 수 있습니다. 특히 2026년 11월부터 적용되는 2.5배 상향은 청약 순위와 예치금에 반영되는 인정 한도에 큰 변화를 가져왔습니다.
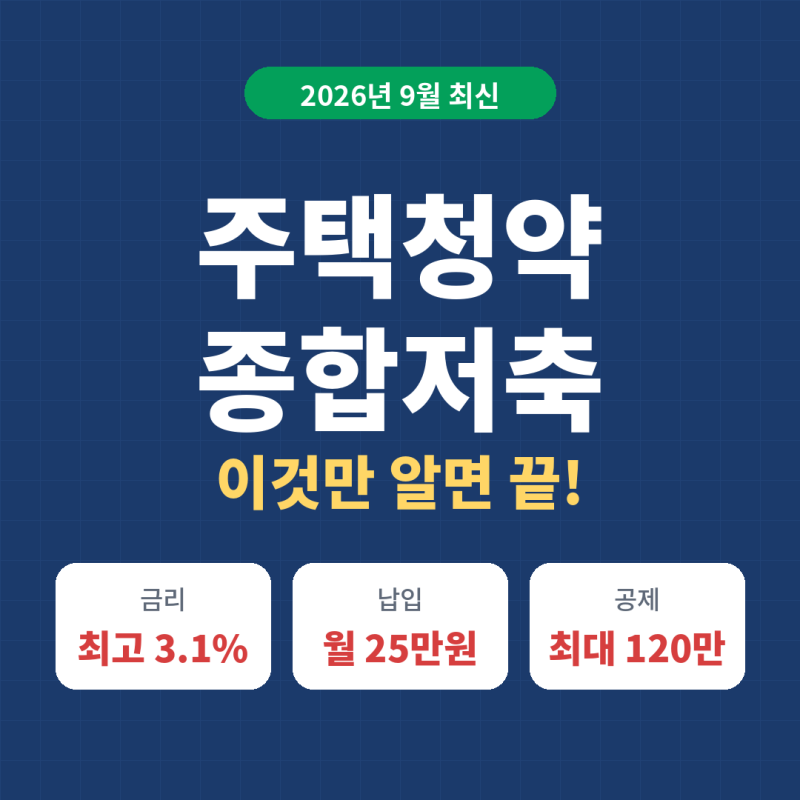
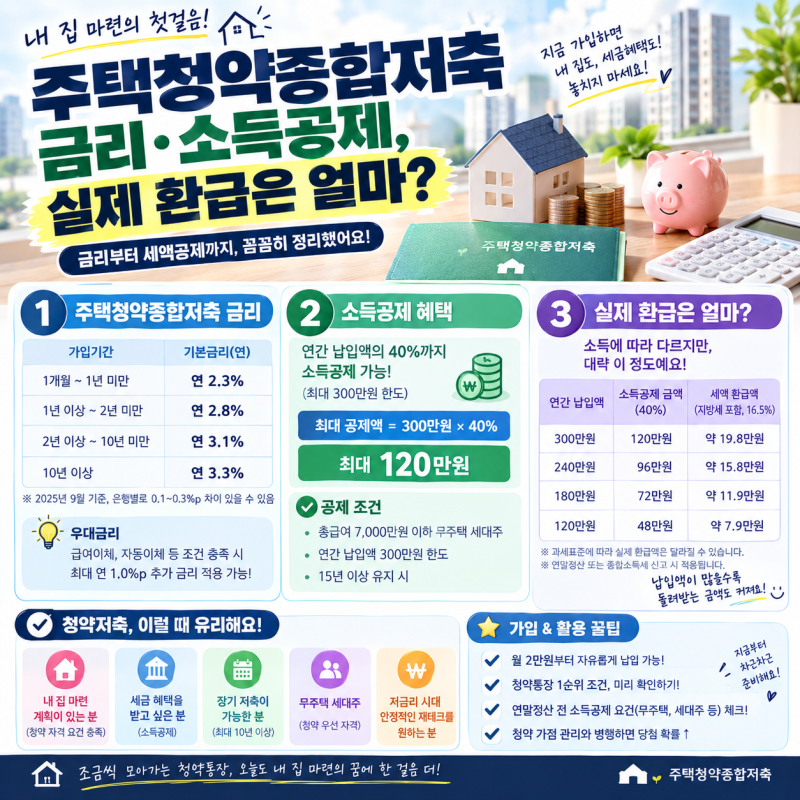
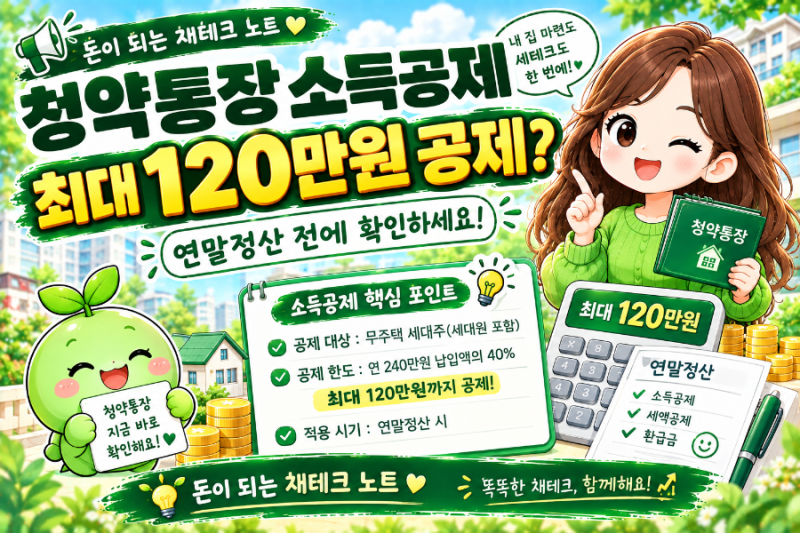
실제 블로그 후기들을 살펴보면, 월 25만 원 납입이 소득공제 혜택을 극대화하는 데 유리하다는 의견이 많습니다. 연 300만 원까지 납입액의 40%를 소득공제받을 수 있어, 최대 120만 원의 소득공제 대상 금액을 확보할 수 있기 때문입니다. 하지만 민영주택 청약의 경우 지역 및 주택면적별 예치금 기준과 청약 자격을 별도로 확인해야 하므로, 25만 원 납입이 모든 청약에서 무조건 유리한 것은 아니라는 점을 인지해야 합니다.
블로거들은 청약통장 금리가 2년 이상 가입 시 연 3.1%로 과거보다 높아졌지만, 단순히 금리만 보고 가입하기보다는 청약 가입 기간과 납입 실적을 쌓는 것이 핵심 목적이라고 조언합니다. 특히 소득공제는 총급여 7,000만 원 이하의 무주택 세대주 등 특정 요건을 충족해야 받을 수 있으므로, 본인의 상황에 맞는 전략적인 납입 계획을 세우는 것이 중요합니다.