

간이과세자는 일반과세자에 비해 세금 부담과 신고 절차가 간소화된 사업자 유형입니다. 하지만 세금계산서 발행과 관련해서는 일정한 제한과 예외가 존재하므로, 간이과세자의 세금계산서 발행 가능 여부와 방식, 그리고 실무상 유의사항을 정확히 이해하는 것이 중요합니다. 특히 연간 공급대가 4,800만 원과 1억 400만 원이라는 두 가지 기준이 혼동을 줄 수 있어 명확한 구분이 필요합니다.
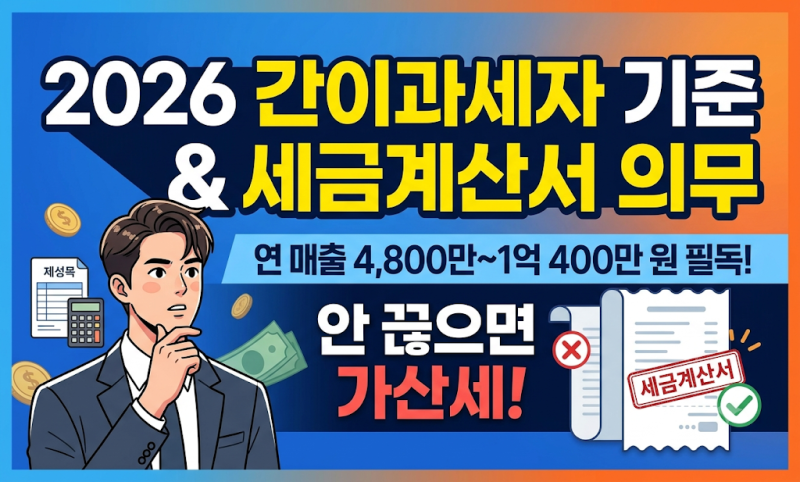
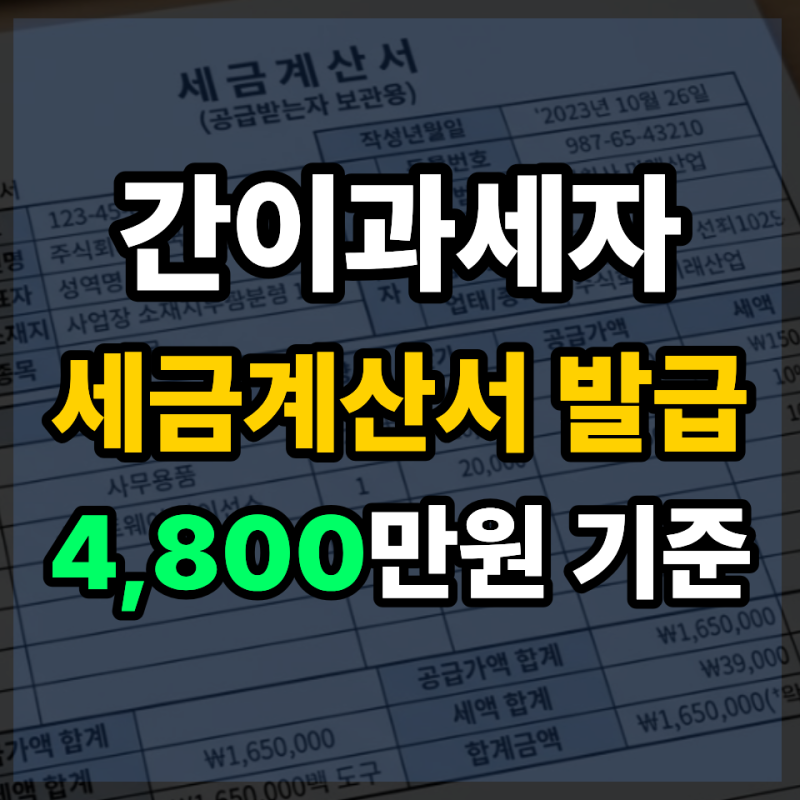
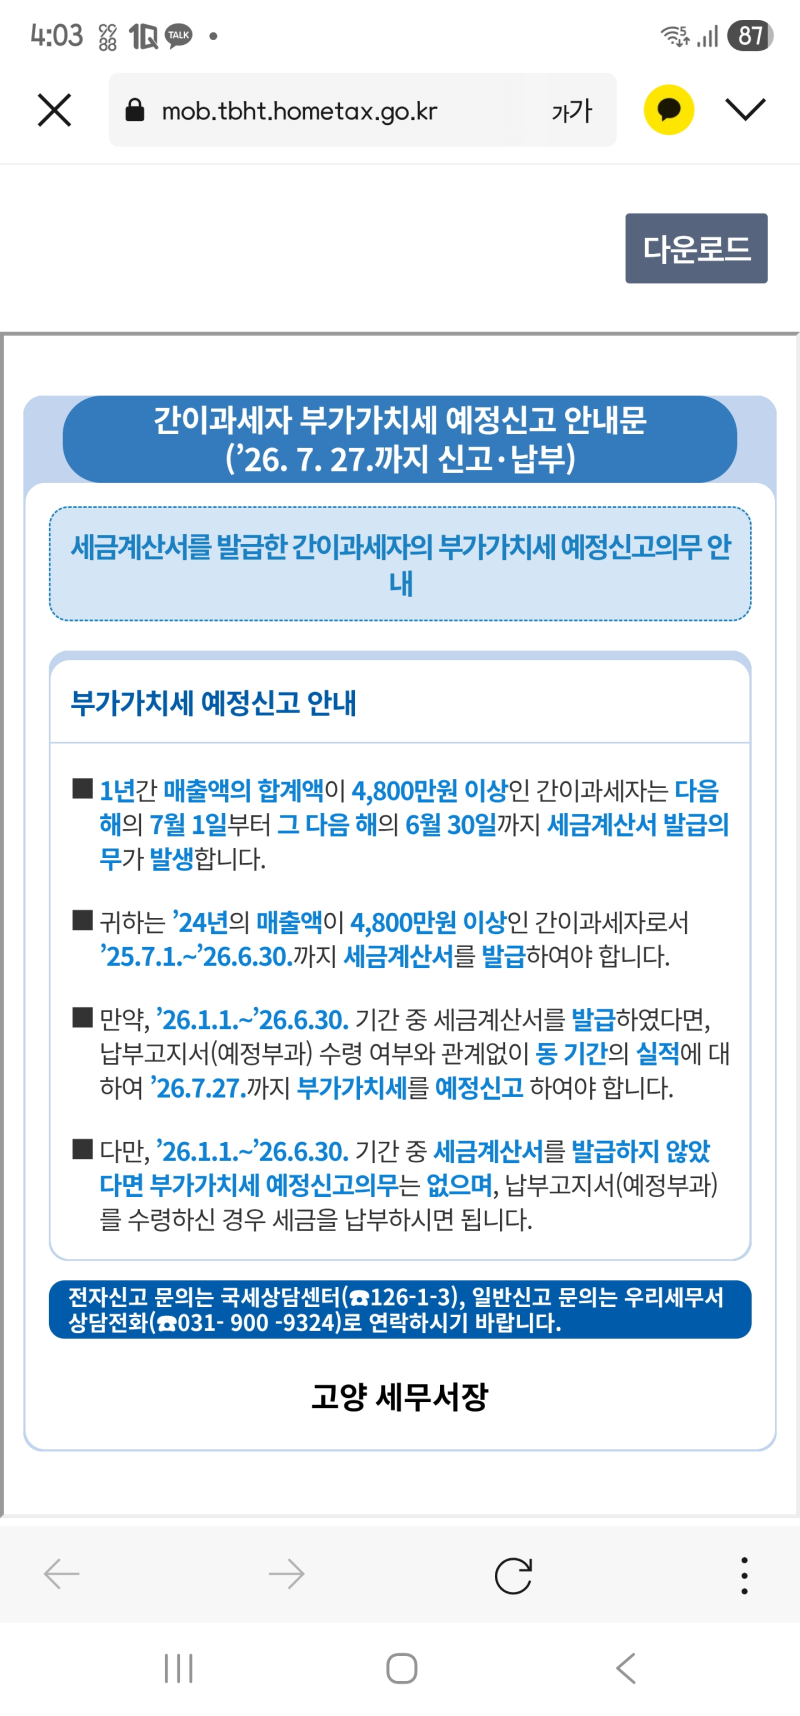
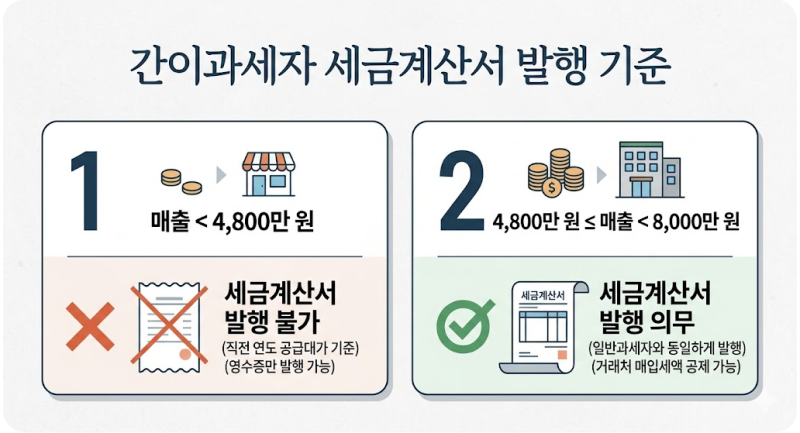
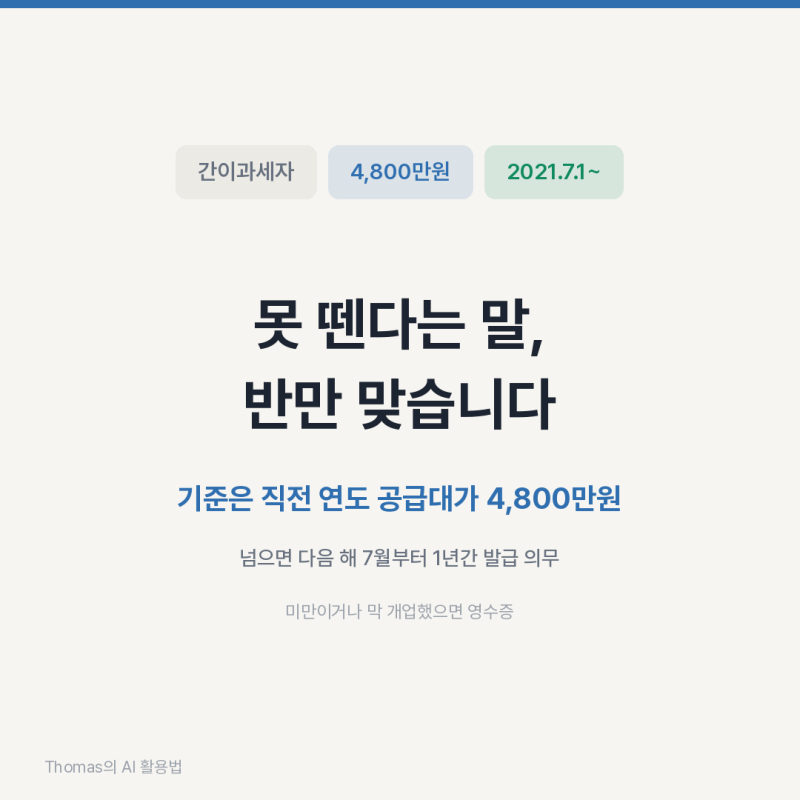
많은 초보 사업자들이 간이과세자는 무조건 세금계산서를 발행할 수 없다고 오해하지만, 개정된 세법에 따라 연 매출 수치에 따라 발급 권한과 의무가 완전히 달라집니다. 직전 연도 공급대가 4,800만 원 미만인 간이과세자는 세금계산서 발행이 불가능하며 영수증만 발급할 수 있습니다. 반면 4,800만 원 이상 1억 400만 원 미만인 간이과세자는 세금계산서 발행 의무가 발생합니다.
신규 사업자의 경우 개업 연도에는 매출 추산이 어려워 의무가 완화될 수 있으나, 사업 양수 등 예외적인 경우에는 세금계산서 발급 의무가 적용될 수 있습니다. 또한, 간이과세자 적용 배제 업종이나 면세 사업자는 세금계산서 발행 자체가 법적으로 금지되므로, 자신의 사업 유형과 매출 규모에 따른 정확한 기준을 파악하여 불필요한 가산세나 거래처와의 신뢰 문제 발생을 예방해야 합니다.