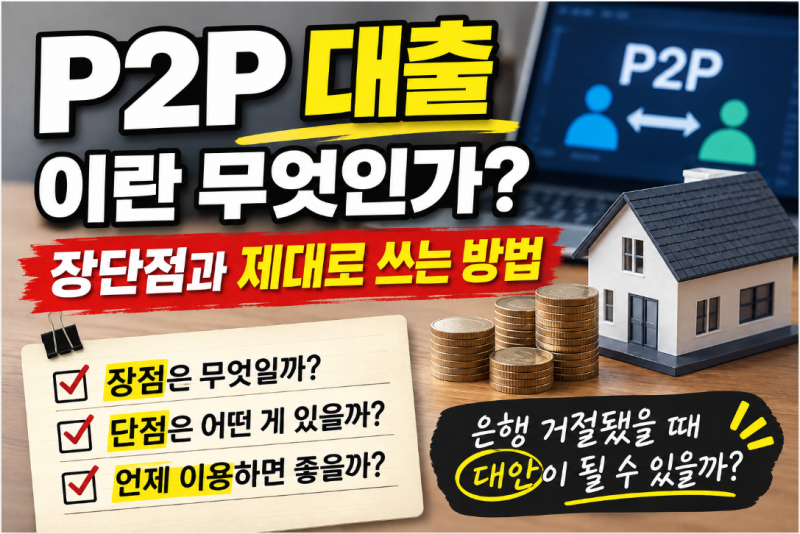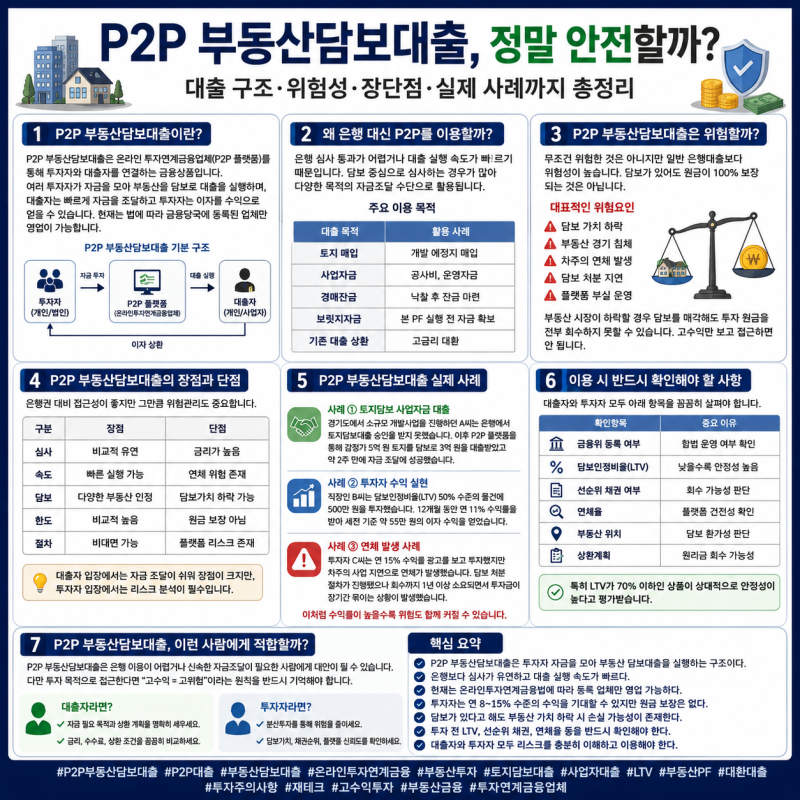


P2P 담보대출은 은행권 대출이 어려운 경우 온라인 투자연계금융업체를 통해 투자자와 대출자를 연결하는 금융 상품입니다. 특히 은행 심사가 까다롭거나 대출 실행 속도가 중요할 때 토지담보대출, 경매잔금대출, 사업자 운영자금 등으로 많이 활용되고 있습니다. 과거 규제가 미흡했으나 현재는 법률 시행으로 금융당국 등록 업체만 영업이 가능하며, 담보 가치를 중심으로 심사가 이루어지는 특징이 있습니다.
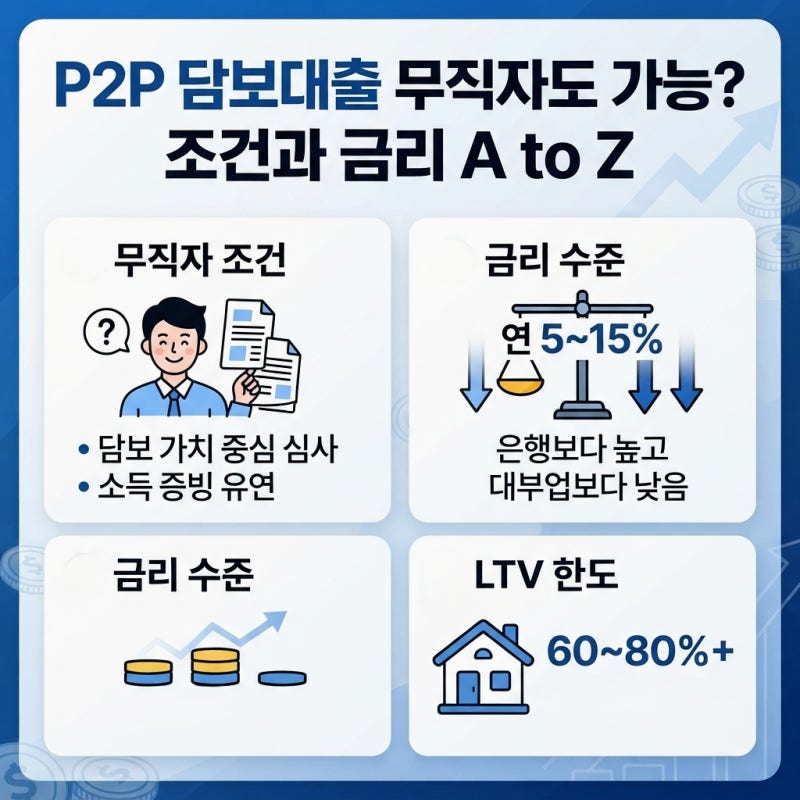
실제 사용자들은 P2P 담보대출이 은행 대비 유연한 심사와 빠른 실행이 가능하며, 무직자나 소득 증빙이 어려운 경우에도 담보 가치만 충분하다면 심사를 받을 수 있다는 점을 장점으로 꼽습니다. 그러나 일반 은행 대출보다 금리가 연 5~15%로 높은 편이며, 부동산 경기 침체나 차주 연체 발생 시 담보 처분 지연 등으로 원금 손실 위험이 존재한다는 점은 단점으로 지적됩니다. 높은 수익률만 보고 접근하기보다는 위험 관리가 중요합니다.
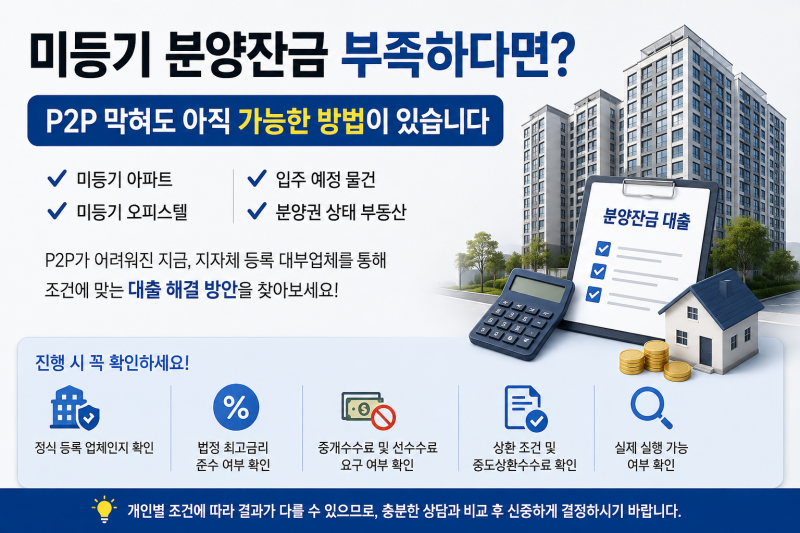
P2P 담보대출 이용 시에는 플랫폼마다 취급 수수료, 법무 비용 등이 추가될 수 있으므로 최종 부담 이자를 꼼꼼히 비교하는 것이 중요합니다. 또한, 담보 가치 하락 가능성 및 플랫폼 부실 운영 위험 등 잠재적 위험 요소를 충분히 인지하고 신중하게 접근해야 합니다. 담보가 있다고 해서 원금이 100% 보장되는 것은 아니므로, 높은 수익률보다는 안정성을 우선하여 판단하는 지혜가 필요합니다.