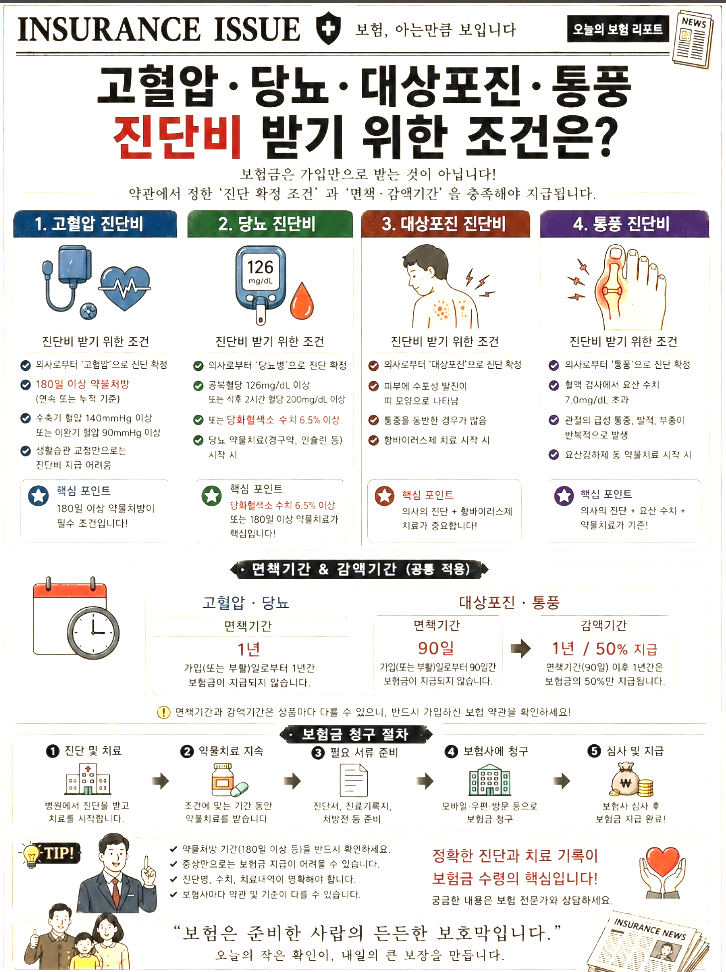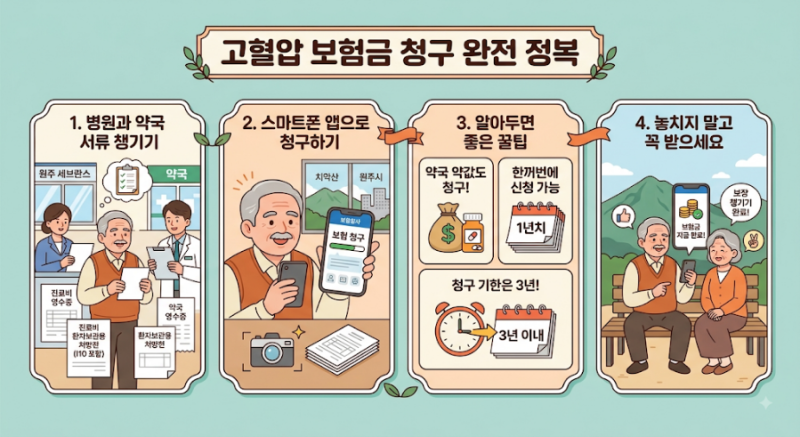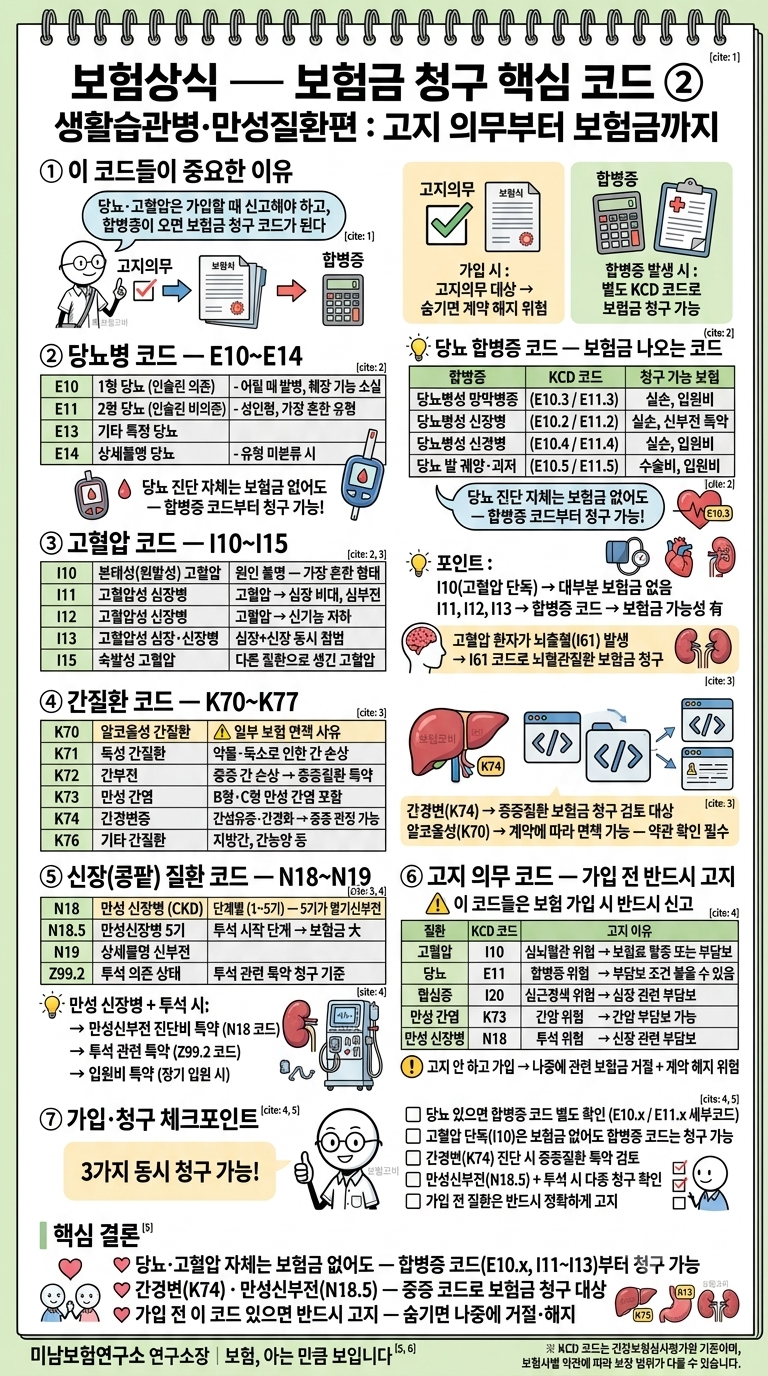

고혈압 진단비 청구는 혈압이 높은 것만으로 지급되는 것이 아니며, 보험사에서 현장심사나 의료자문을 통해 부지급되는 경우가 많습니다. 특히 고혈압 진단 코드를 부여받았다고 해서 바로 보험금이 지급되는 것이 아니므로, 청구 전 진단 기준과 지급 규정을 정확히 이해하는 것이 중요합니다. 보험금 청구 시에는 진단서, 진료비 영수증, 진료비 세부내역서 등 필요한 서류를 꼼꼼히 챙겨야 합니다.
실제 블로그 후기들을 살펴보면, 고혈압 약값도 실비 청구가 가능하며, 병원과 약국에서 필요한 서류를 챙겨 스마트폰 앱으로 간편하게 신청할 수 있습니다. 그러나 고혈압 진단비처럼 큰 금액의 보험금을 신청할 때는 고혈압 최초 진단일과 질병코드가 명시된 진단서를 추가로 제출해야 합니다. 고지의무 위반으로 인한 보험금 부지급 사례도 많아, 보험 약관 및 관련 법규를 면밀히 검토해야 합니다.
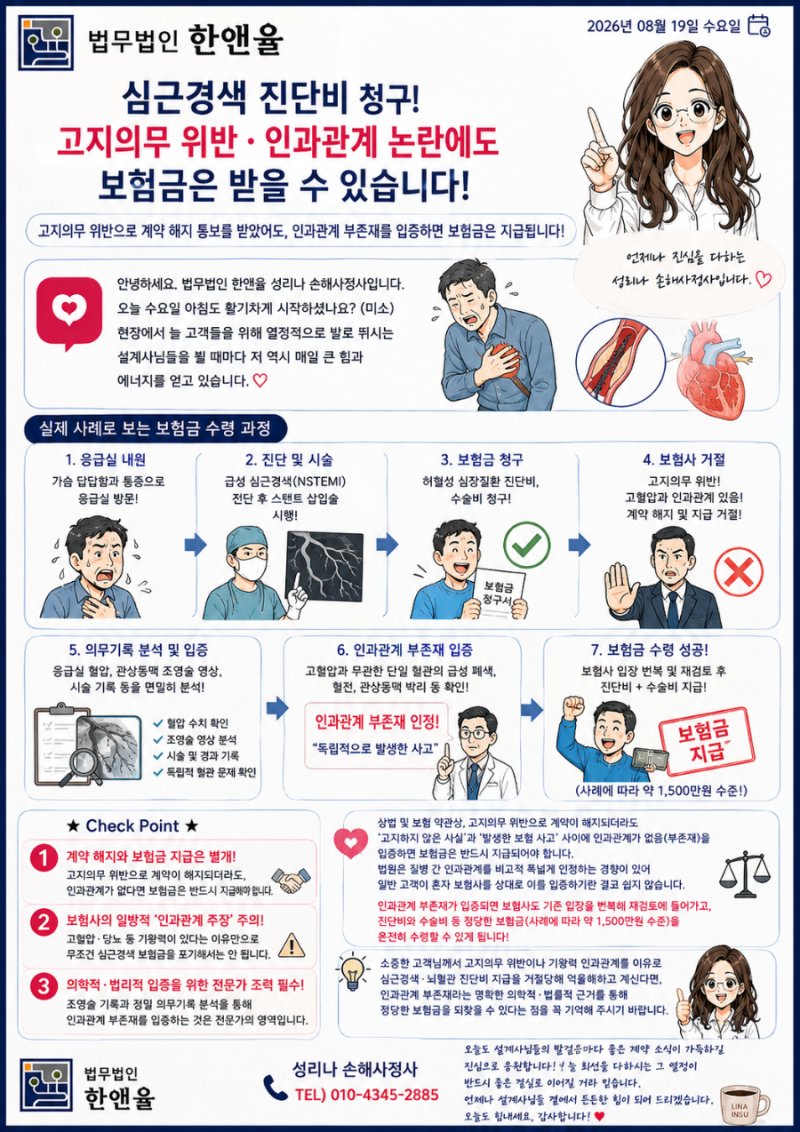
고혈압성 뇌출혈(I61) 진단비의 경우, 고지의무 위반으로 부지급 통보를 받았더라도 보험약관 및 보험계약법 등 관련 법을 토대로 적법성 여부를 따져볼 필요가 있습니다. 뇌출혈의 원인이 고혈압이라고 단정하기 어려운 임상적 추정의 경우도 있으므로, 응급실 초진 기록이나 뇌혈관조영술 시행 여부 등을 확인하여 보험금 지급 가능성을 높일 수 있습니다.