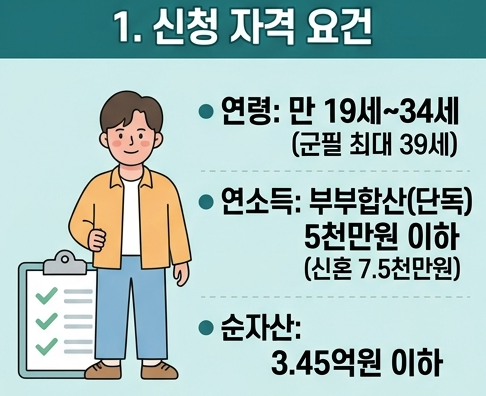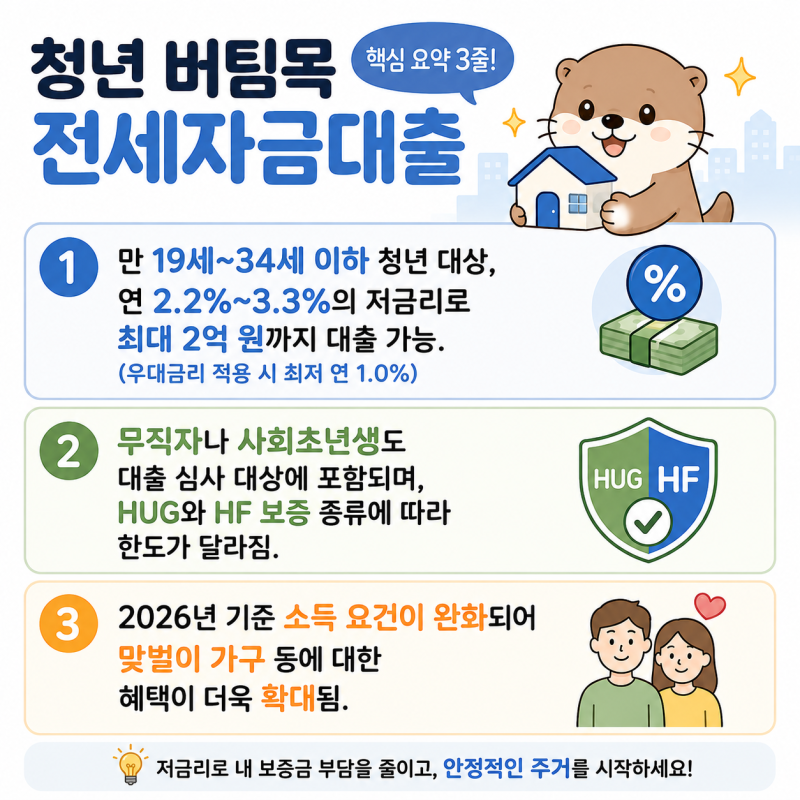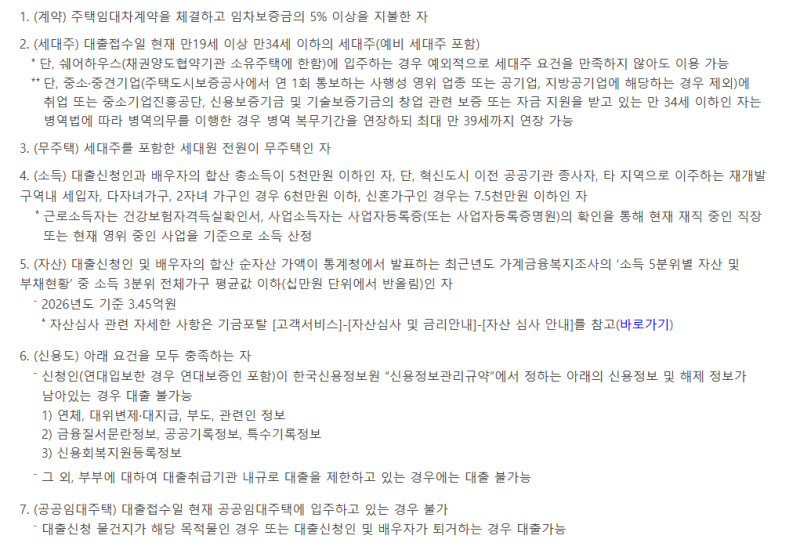
청년 버팀목 전세대출은 무직자도 신청할 수 있으며, 특히 HUG 보증을 선택하면 최대 2억 원까지 대출 한도를 받을 수 있어 주목받고 있습니다. 직장인과 무직자의 가장 큰 차이점은 소득 증빙 방식과 보증 심사 기준이며, 무직자의 경우 소득 증빙이 어렵기 때문에 보증 기관 선택이 매우 중요합니다. 주택도시기금의 공식 조건에 따르면 재직 여부보다는 나이, 무주택 세대주, 소득 및 자산 기준이 더 중요하게 작용합니다.
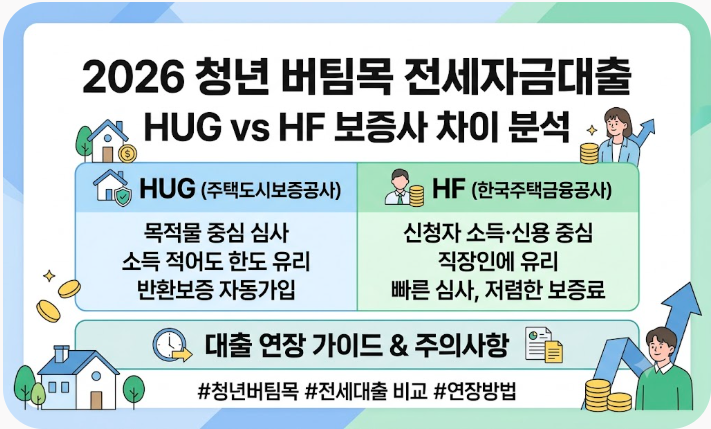
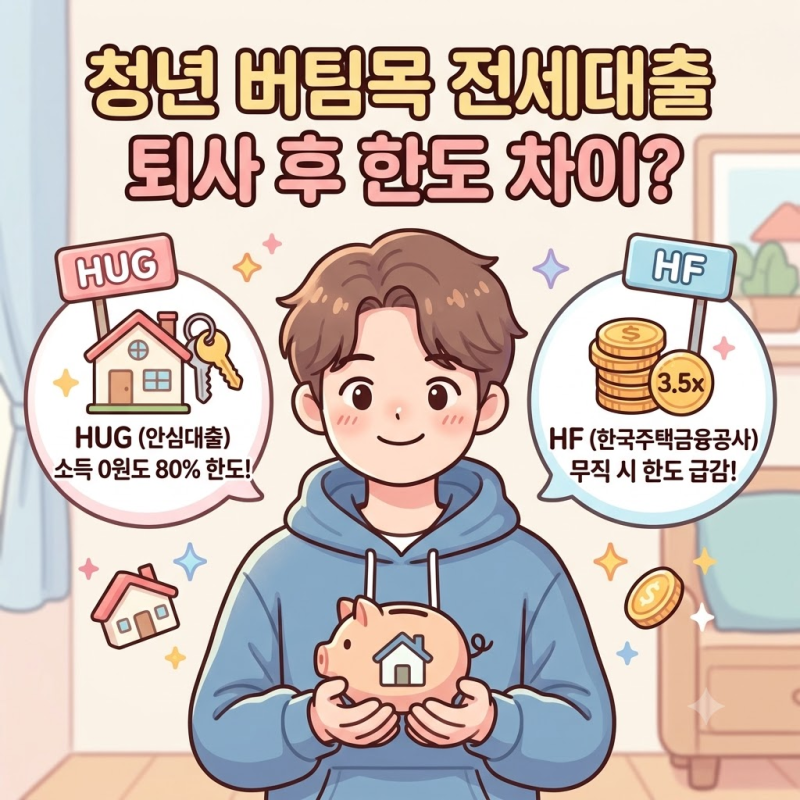
실제 블로그 후기들을 살펴보면, 무직자나 사회초년생도 HUG(주택도시보증공사) 보증을 통해 전세자금대출을 성공적으로 이용한 사례가 많습니다. HUG는 신청인의 소득보다는 임차할 주택의 권리관계를 심사하여 보증서를 발급하므로, 소득이 적거나 없는 경우에도 최대 한도 승인이 가능합니다. 반면 HF(한국주택금융공사)는 신청인의 소득과 신용도를 주로 심사하여 한도가 대폭 축소될 수 있습니다.
따라서 무직자나 프리랜서, 저연봉 청년이라면 HUG 청년 버팀목 전세대출을 선택하는 것이 유리하며, 이는 전세사기 위험이 없는 안전한 주택을 찾는 것과도 연결됩니다. HUG 보증은 대출과 동시에 전세보증금 반환보증까지 자동 가입되어 전세보증금 보호에도 효과적입니다. 대출 신청 전 계약하려는 집이 HUG 보증 가능한 주택인지 확인하는 것이 중요합니다.