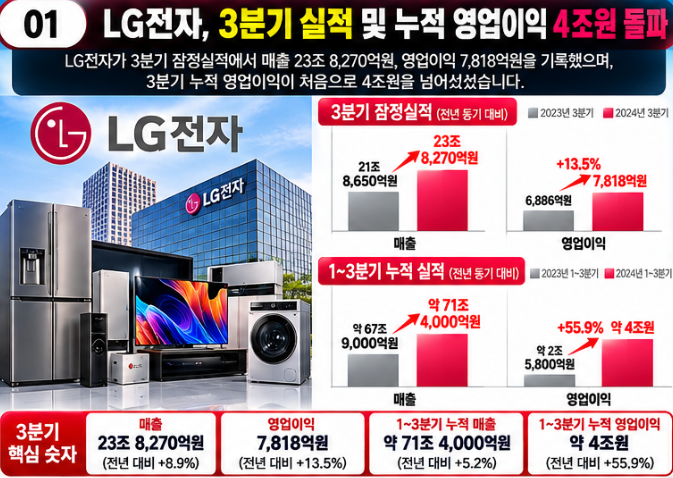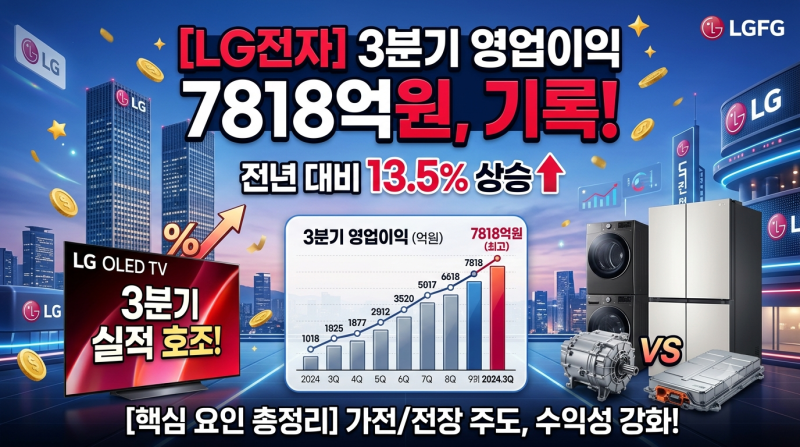
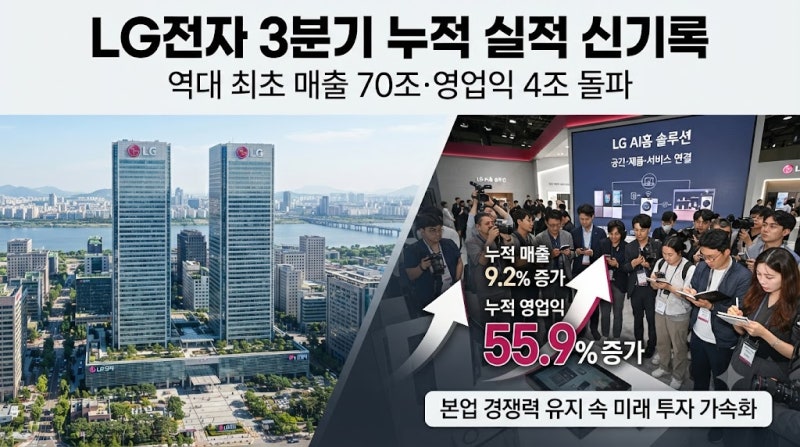
LG전자가 2026년 3분기 잠정 실적으로 매출액 23조 8,270억 원, 영업이익 7,818억 원을 기록했다고 발표했습니다. 이는 전년 동기 대비 매출은 8.9%, 영업이익은 13.5% 증가한 수치입니다. 글로벌 경기 둔화와 원자재 가격 상승이라는 악재 속에서도 견조한 성장세를 보이며 안정적인 사업 포트폴리오의 힘을 증명했습니다.
하지만 실적 발표 당일 LG전자 주가는 장중 10% 이상 급락하는 모습을 보였습니다. 블로거들은 실적 자체는 개선되었으나, 시장의 기대치였던 9천억 원 후반에서 1조 원 안팎의 영업이익에는 크게 못 미쳤기 때문이라고 분석했습니다. 투자자들은 이를 '어닝 미스'로 받아들여 실망 매물이 출회된 것으로 보입니다.
블로그 리뷰에서는 LG전자가 단순 가전 제조사를 넘어 스마트 라이프 솔루션 기업으로 체질 개선 중임을 강조하며, 프리미엄 가전 및 구독 모델의 선전, 전장(VS) 부문 수주 잔고 호조, B2B 및 냉난방공조(HVAC) 사업 성장을 주요 배경으로 꼽고 있습니다. 또한, 4분기 계절적 마케팅 비용 증가 여부와 글로벌 소비 심리 회복 속도 등 향후 주가 및 실적 관전 포인트에 대한 다양한 분석을 제시하고 있습니다.