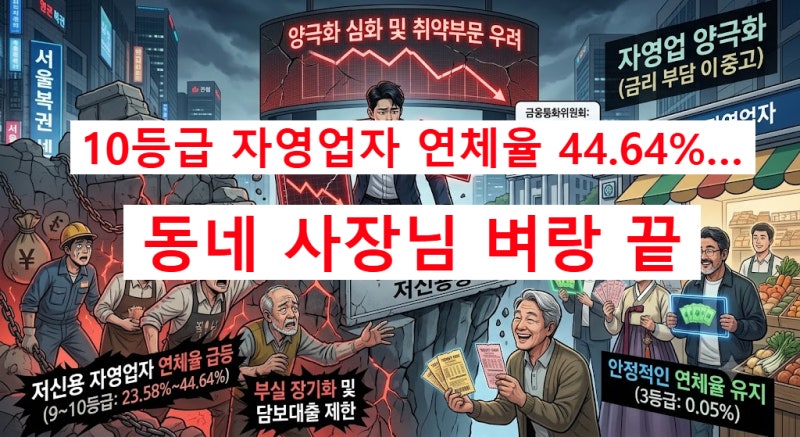

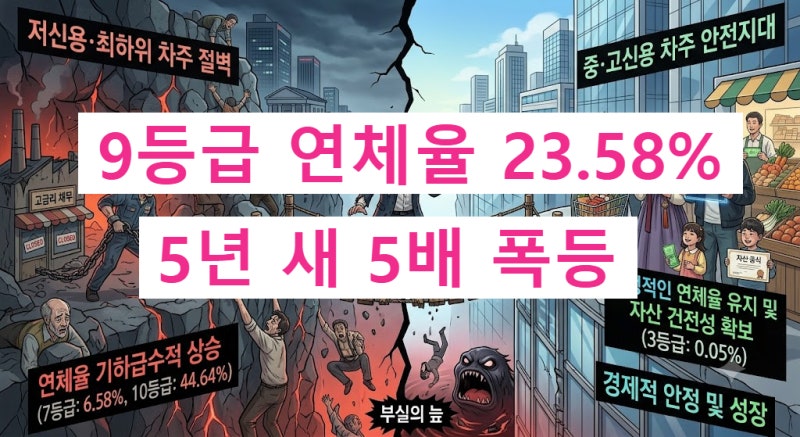
2026년 8월 말 기준 5대 은행의 개인사업자 대출 연체율은 9등급에서 23.58%를 기록하며 2021년 말 대비 약 5.2배 급등했습니다. 이는 고금리 부담이 저신용 자영업자에게 집중되면서 신용도에 따른 연체율 양극화가 심화되고 있음을 보여줍니다. 특히 7등급과 9등급 자영업자의 연체율 상승 속도가 매우 빨라지고 있어, 기존 부실 누적과 함께 금리 및 매출 여건 악화가 취약 차주에게 치명적인 영향을 미치고 있습니다.
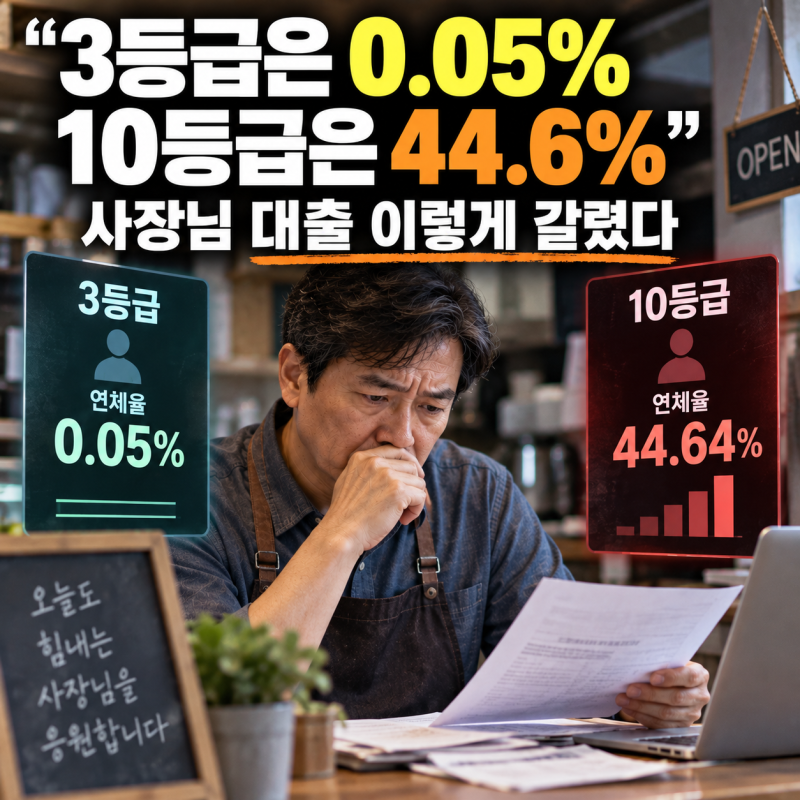
실제 블로그 분석에 따르면, 10등급 자영업자의 연체율은 44.64%에 달하는 반면, 3등급 자영업자의 연체율은 0.05%로 오히려 낮아졌습니다. 저신용 자영업자들은 매출 감소, 비용 증가 시 현금 흐름이 즉시 악화되고, 추가 차입 시 더 높은 이자 부담과 신용등급 하락의 악순환에 빠지기 쉽습니다. 고신용 차주가 금리 상승을 버틸 여력이 있는 것과 대조적으로, 저신용 차주는 작은 충격에도 연체로 이어지는 구조적인 문제가 확인되었습니다.
자영업자 대출 시장의 이러한 양극화는 신용도가 낮을수록 좋은 조건으로 자금을 조달하기 어렵게 만듭니다. 금리 상승은 상환 여력이 약한 자영업자에게 더 큰 부담으로 작용하며, 이는 연체 가능성 상승과 신용도 하락으로 이어져 대환 및 추가 대출을 더욱 어렵게 합니다. 따라서 9등급 연체자 대출을 고려하는 경우, 현재 시장 상황과 개인의 상환 능력을 면밀히 분석하여 신중하게 접근해야 합니다.