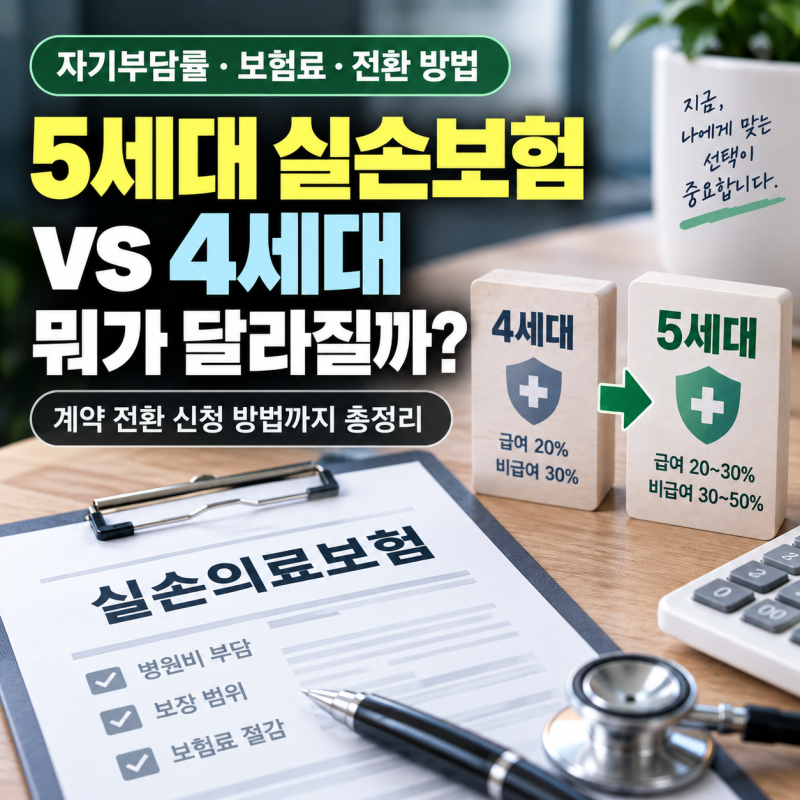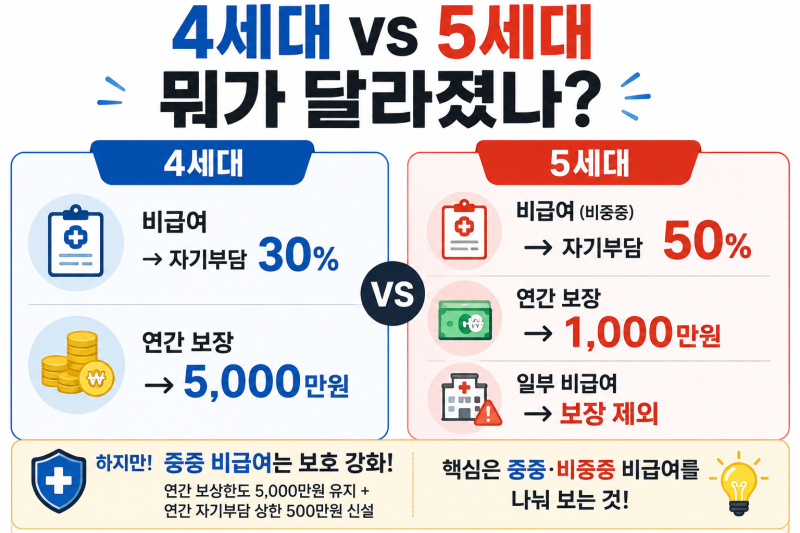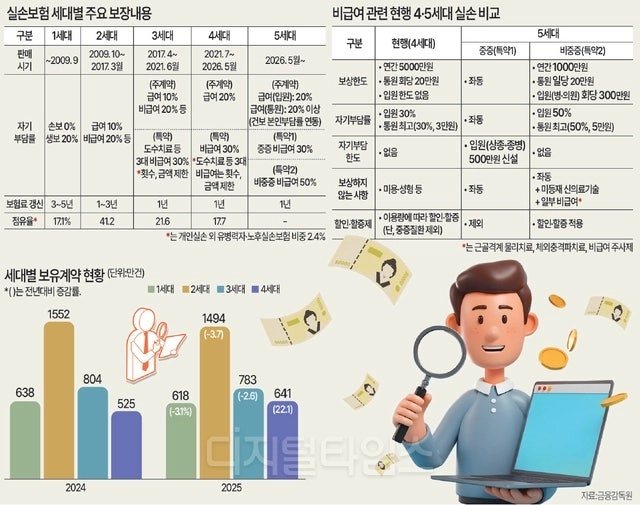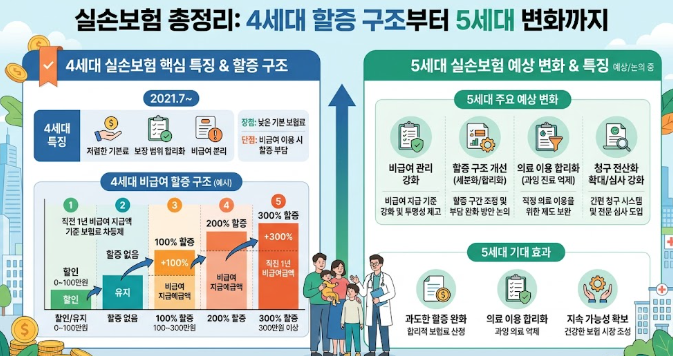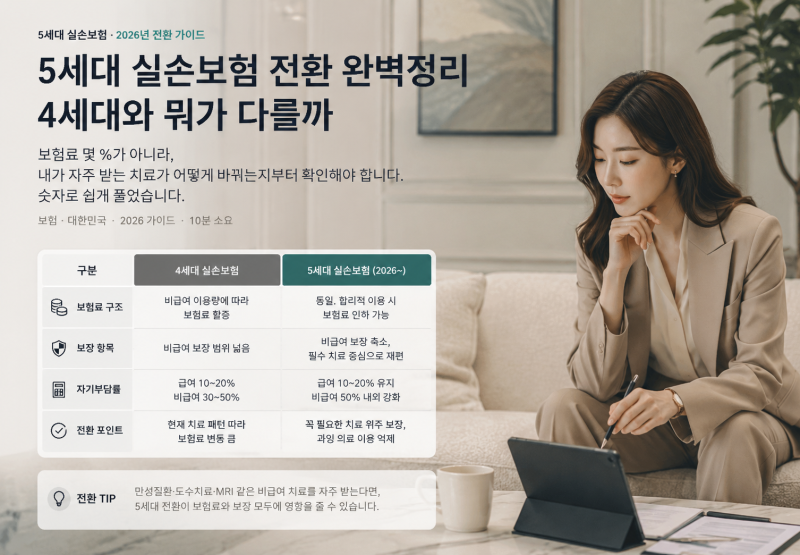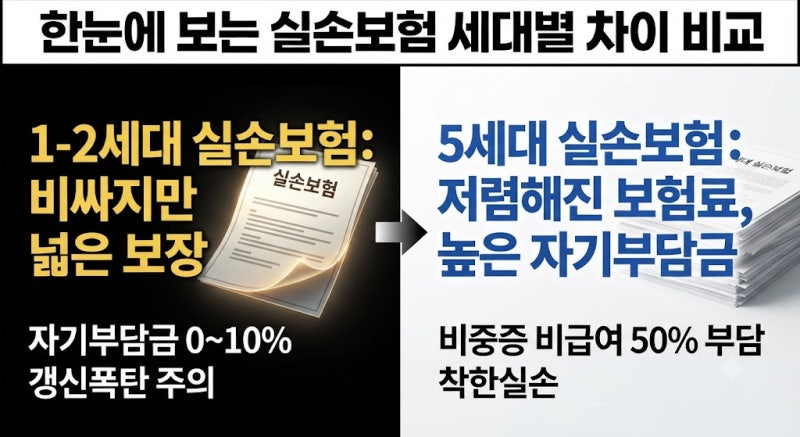
4세대 실손보험 보장 한도는 5세대 실손보험 도입과 함께 중요한 비교 대상이 되고 있습니다. 2026년 5월 6일부터 판매가 시작된 5세대 실손보험은 기존 4세대 대비 약 30% 저렴한 보험료를 내세우며, 중증 비급여 보장은 유지하되 비중증 비급여의 자기부담을 높여 과잉 진료를 억제하는 방향으로 설계되었습니다. 특히 임신·출산 및 발달장애 급여 의료비가 새롭게 보장 범위에 포함된 점이 주목할 만합니다.
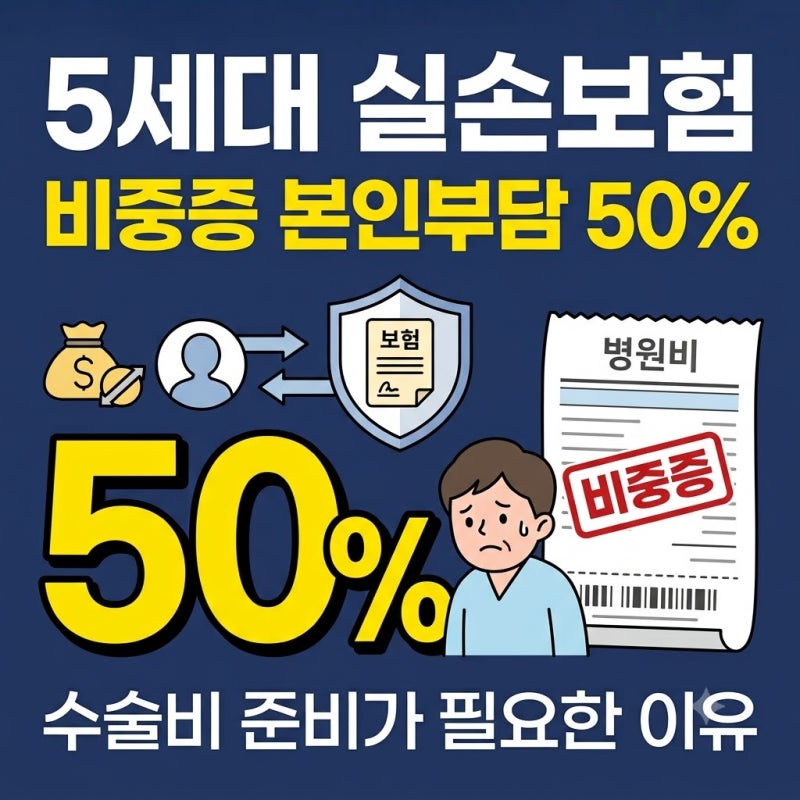
실제 블로그 후기들을 살펴보면, 5세대 실손보험은 평소 병원 이용이 적고 비급여 진료를 거의 받지 않는 가입자에게 유리하다는 평가가 많습니다. 반면, 도수치료나 비급여 주사 등 비중증 비급여 치료를 자주 이용하는 경우에는 5세대로 전환 시 자기부담률이 50%로 상향되고 연간 한도가 1천만 원으로 축소되어 실제 부담액이 커질 수 있다는 점을 고려해야 합니다. 4세대 실손보험의 비급여 연간 한도는 5천만 원이었습니다.
기존 1~4세대 실손보험 가입자가 5세대로 전환할 경우, 3개월 이내에는 기존 계약으로 되돌아갈 수 있는 전환 철회 제도가 운영됩니다. 또한, 3개월 이후 6개월까지는 보험금 청구 이력이 없다면 철회가 가능합니다. 따라서 단순히 보험료 절감만을 보고 전환하기보다는 본인의 의료 이용 패턴과 각 세대별 보장 내용을 면밀히 비교하여 신중하게 결정하는 것이 중요합니다.