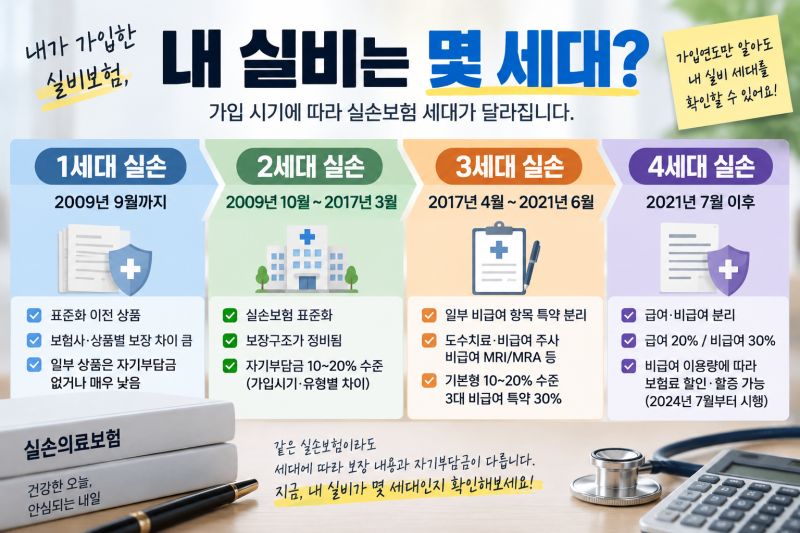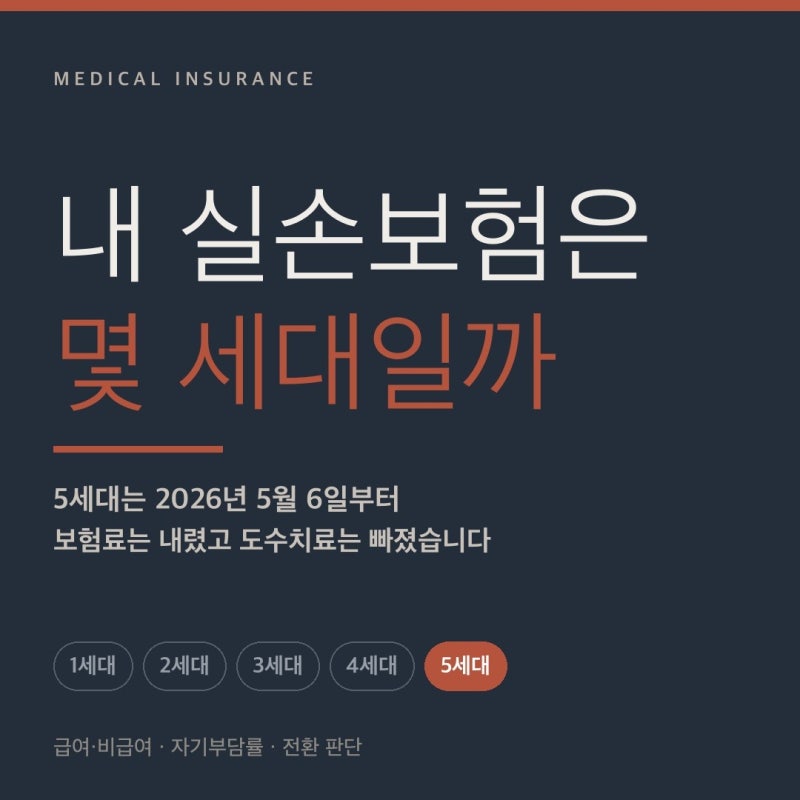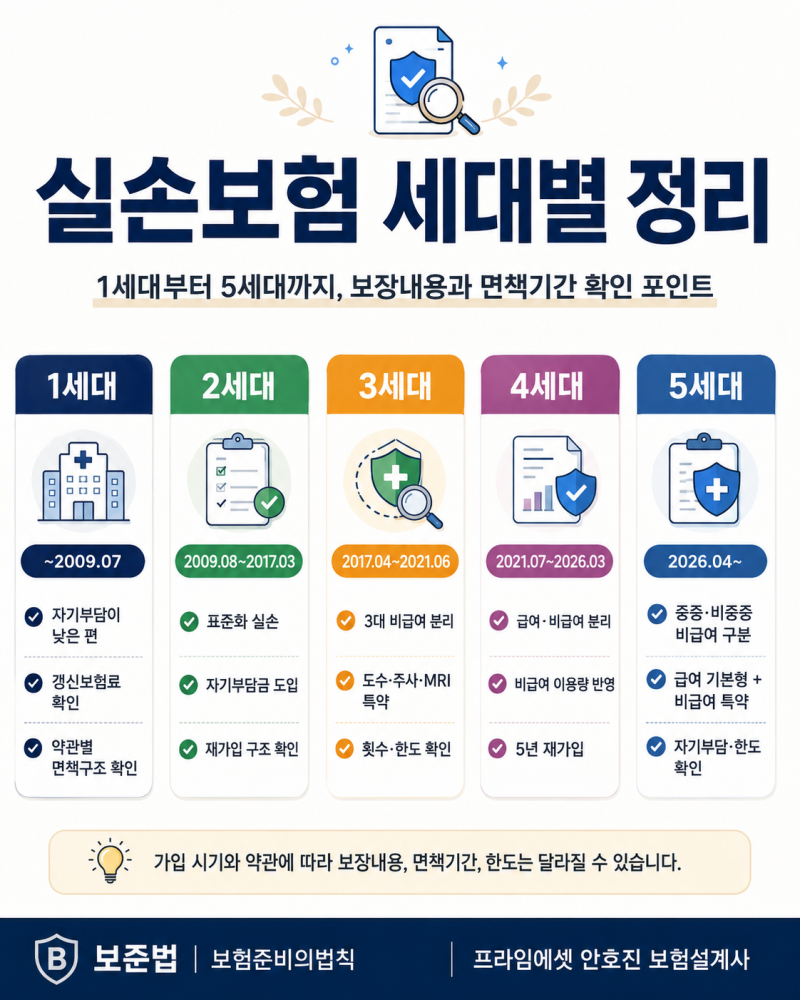
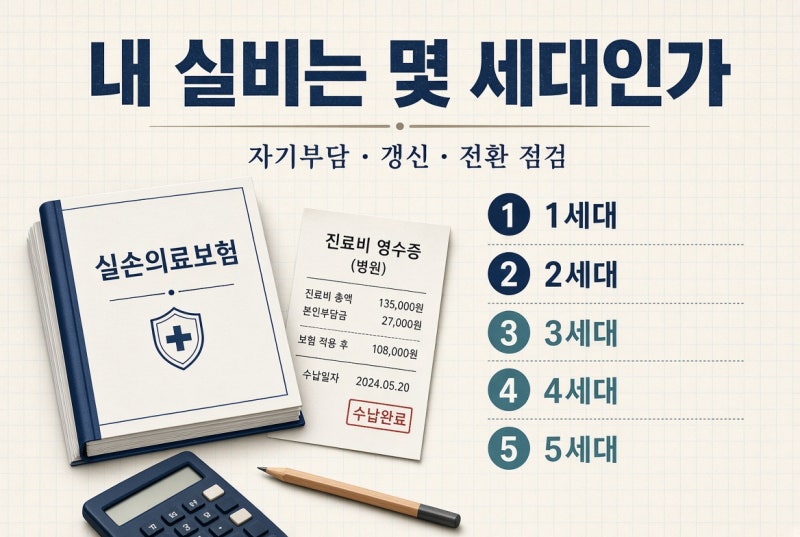
3세대 실손보험은 2017년 4월부터 2021년 6월까지 판매된 상품으로, 현재 에도 많은 가입자가 유지하고 있습니다.
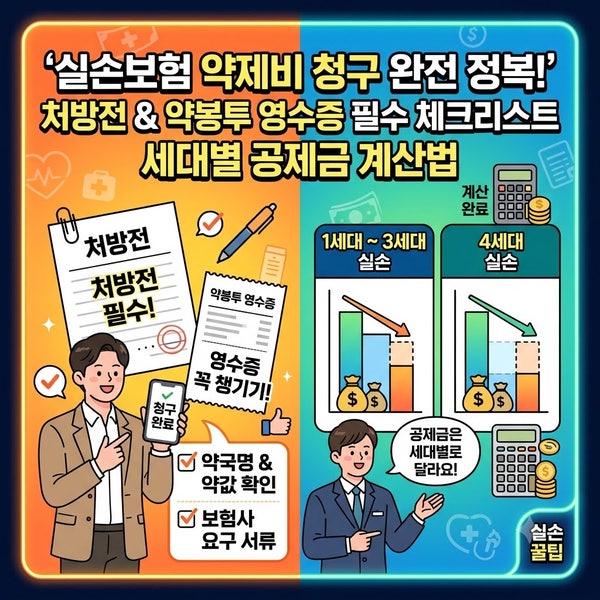
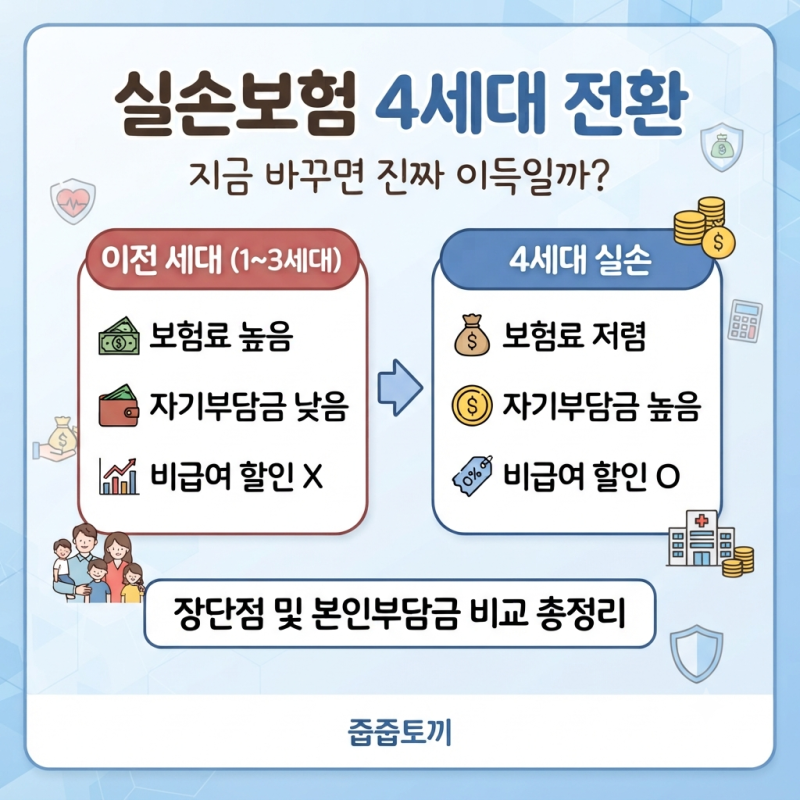
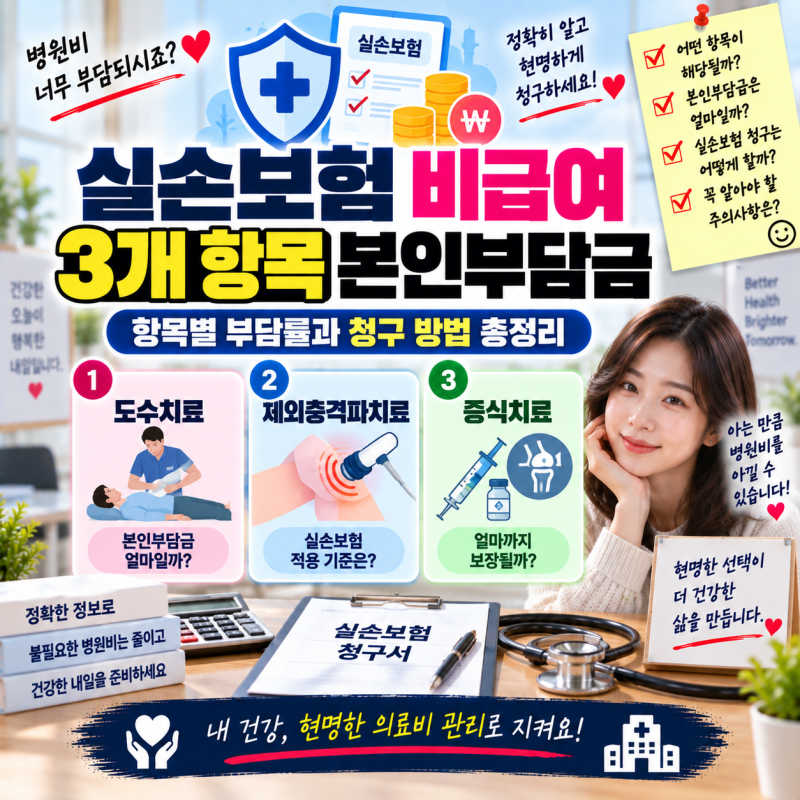
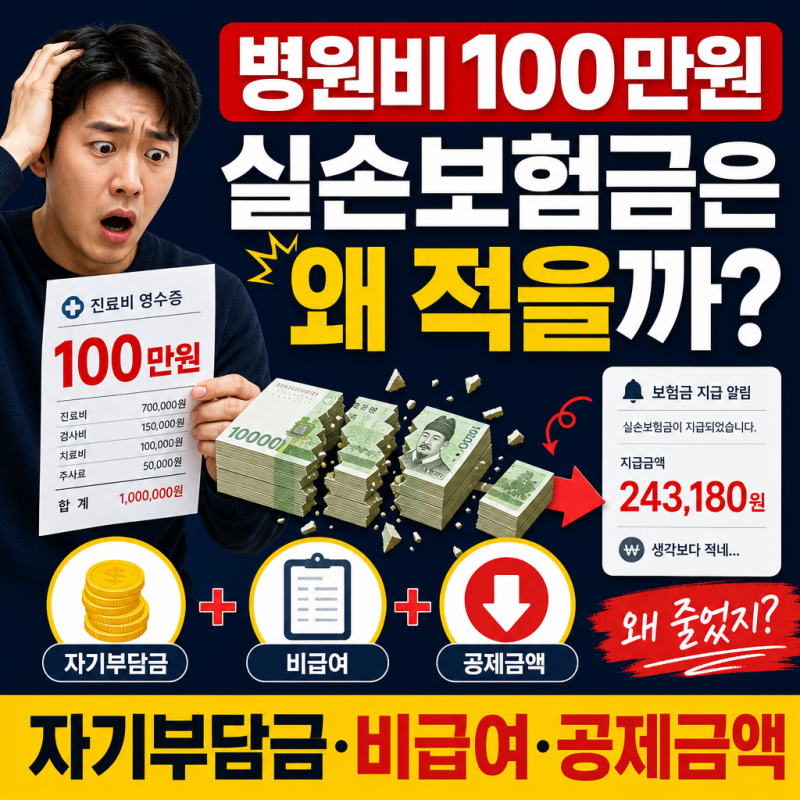
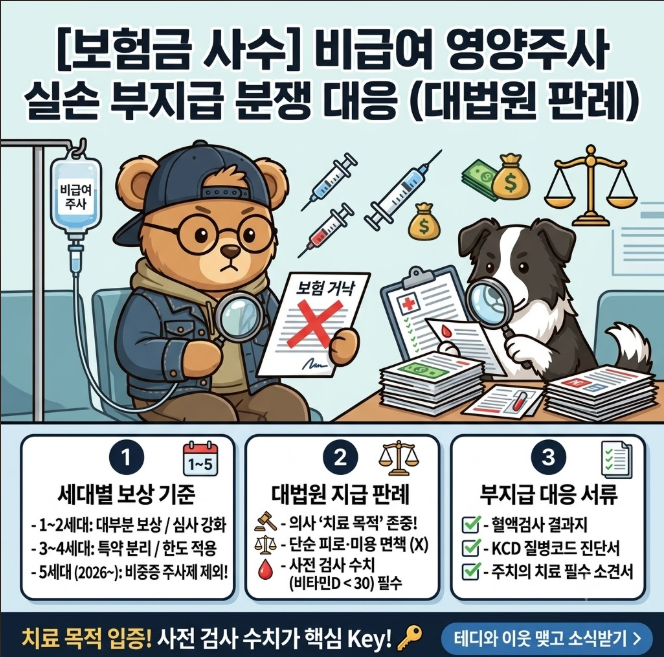
이 세대는 급여와 비급여 항목에 대한 자기부담률이 달라지고, 도수치료, 주사료, MRI 등 3대 비급여 항목이 별도 특약으로 분리된 것이 주요 특징입니다. 병원비 전액을 보상받지 못하는 경우가 많아, 공제금액과 자기부담금에 대한 정확한 이해가 중요합니다.
실제 블로그 후기들을 종합하면, 3세대 실손 가입자들은 병원비가 예상보다 적게 보상되어 당황하는 경험을 자주 언급합니다. 이는 실손보험이 병원비 전체가 아닌 자기부담금과 공제금액을 제외한 금액을 지급하기 때문입니다.
3대 비급여 특약 분리는 특정 치료 시 본인 부담을 증가시킬 수 있지만, 불필요한 의료 이용을 줄이는 긍정적 효과도 함께 거론됩니다. 따라서 3세대 실손보험 가입자는 자신의 보험증권과 약관을 통해 정확한 자기부담률과 공제금액을 확인하는 것이 필수적입니다.
특히 3대 비급여 특약의 유무와 보장 한도를 미리 파악하면, 실제 병원비 청구 시 예상치 못한 손해를 줄일 수 있습니다. 이는 합리적인 의료비 지출 계획을 세우는 데 결정적인 도움이 될 것입니다.