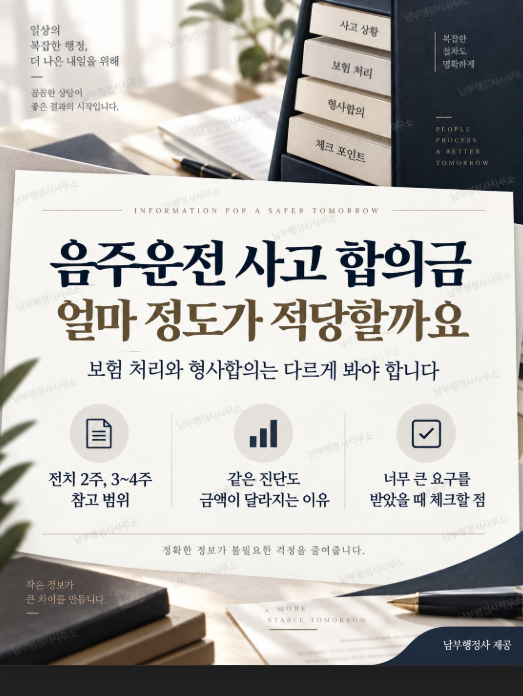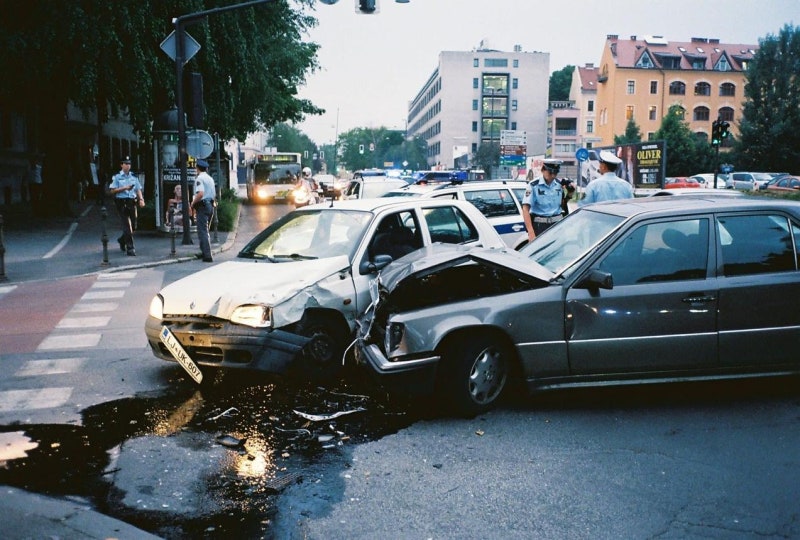
교통사고 발생 시 2주 진단은 흔히 경미한 사고로 인식되지만, 현재 자동차보험에는 2주 진단에 대한 고정된 형사합의금 기준이 없습니다. 합의금은 진단 기간보다는 실제 상해 등급, 위자료, 치료비, 그리고 사고로 인한 소득 감소 여부 및 본인 과실 등 다양한 요인에 따라 크게 달라집니다. 특히 2026년 9월 10일부터 경상환자의 장기치료 절차가 변경되어, 과거 정보에만 의존하여 합의금을 판단하는 것은 실제 기준과 차이가 발생할 수 있습니다.
실제 블로그 후기들을 분석해 보면, 2주 진단이라도 출근하여 소득 감소가 없었던 경우와 실제로 일을 쉬어 소득이 줄어든 경우의 보상금은 확연히 다릅니다. 자동차보험 약관상 사고로 인해 실제 소득이 감소했음을 객관적으로 증명하면, 실제 수입 감소액의 85%를 휴업손해로 산정받을 수 있습니다. 또한, 전치 2주 진단서가 있다고 해서 무조건 상해죄가 성립하는 것은 아니며, 피해자의 신체 완전성 훼손 여부, 생리적 기능 장애, 건강 상태 변화 등 구체적인 사정을 종합적으로 고려하여 판단합니다.
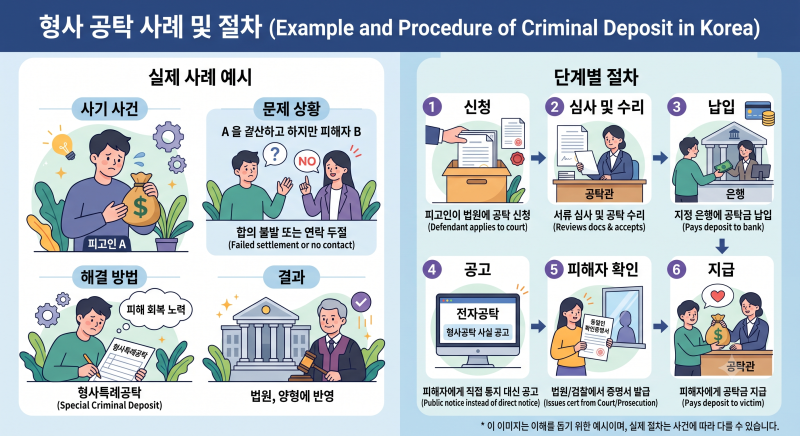
형사합의는 법적인 강제사항이 아니며, 진단 주수만으로 형사합의 여부를 결정하기보다는 사고 경위, 과실, 피해 정도, 위반 행위 등을 종합적으로 고려해야 합니다. 2022년 12월 9일부터는 피해자의 개인정보를 알지 못하더라도 사건번호를 이용하여 공탁할 수 있도록 제도가 개정되어, 합의가 어려운 경우에도 법원을 통한 공탁 제도를 활용할 수 있습니다. 이러한 변화된 기준들을 숙지하고 전문가와 상담하여 합리적인 합의를 진행하는 것이 중요합니다.