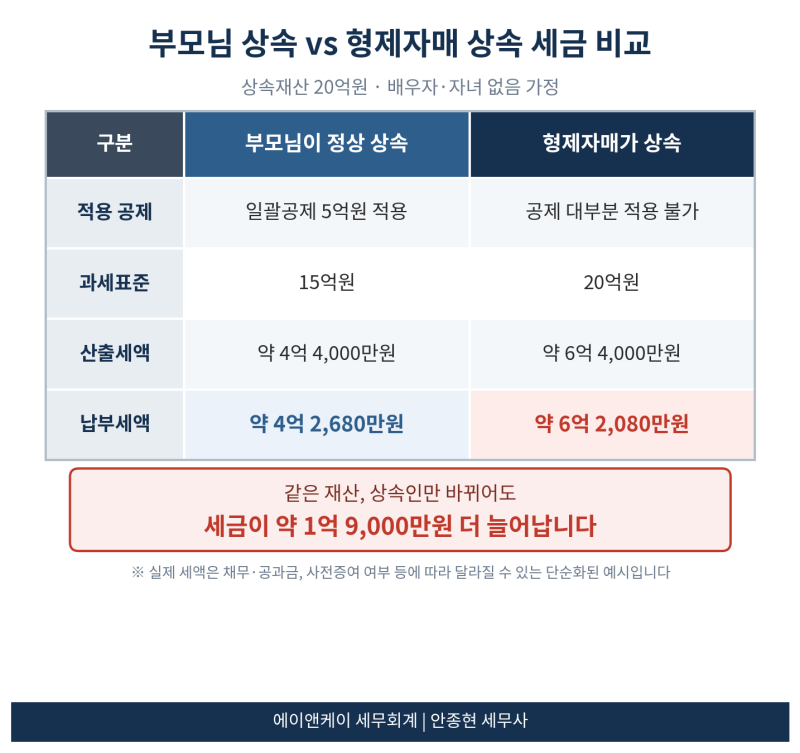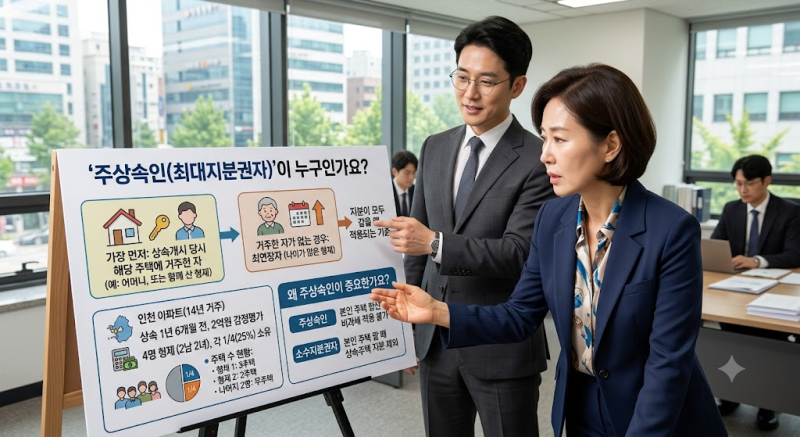

형제자매 상속세는 피상속인에게 배우자, 자녀, 부모가 없을 때 형제자매가 상속인이 되는 경우에 발생하는 세금입니다. 이때 형제자매도 일괄공제 5억원을 그대로 적용받으며, 재산이 5억원을 넘지 않으면 상속세는 발생하지 않습니다. 하지만 자녀공제나 동거주택 상속공제 등 직계비속에게만 적용되는 공제는 받을 수 없어, 사실상 5억원이 상속세 공제의 천장으로 작용합니다.
실제 블로그 후기들을 살펴보면, 많은 상속인이 형제자매 상속세에 대한 정보 부족으로 세금이 나올 줄 알고 미리 걱정하는 경우가 많습니다. 금융재산 상속공제는 상속인과 관계없이 최대 2억원까지 공제받을 수 있으며, 기초공제와 인적공제의 합계가 일괄공제 5억원보다 큰 경우 해당 금액을 선택하여 공제받을 수 있습니다. 특히 장례비용, 채무, 공과금은 과세가액에서 먼저 제외됩니다.
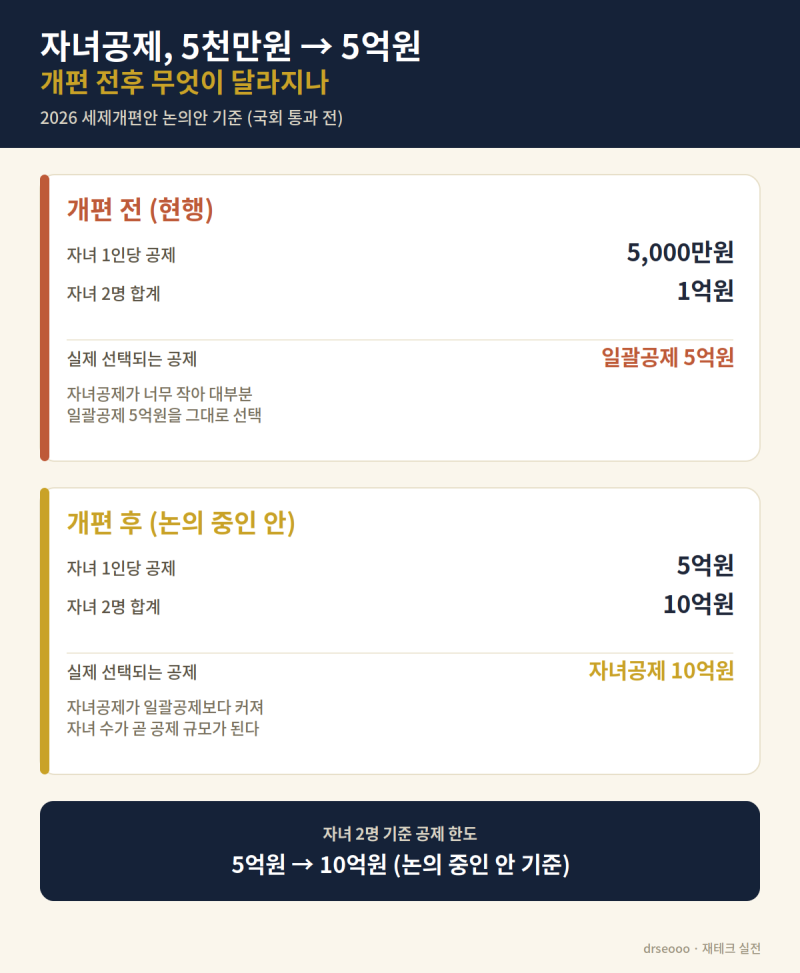
상속재산은 사망일 현재 시가로 평가되며, 부동산의 경우 매매가액이나 감정가액이 우선 적용됩니다. 만약 해당 정보가 없다면 유사매매사례가액이나 공시가격으로 평가됩니다. 2026년 세제개편안에서 자녀공제가 1인당 5천만원에서 5억원으로 확대되는 방안이 논의되고 있으나, 이는 아직 국회 통과 전이며 형제자매 상속세에는 직접적인 영향을 미치지 않습니다.