
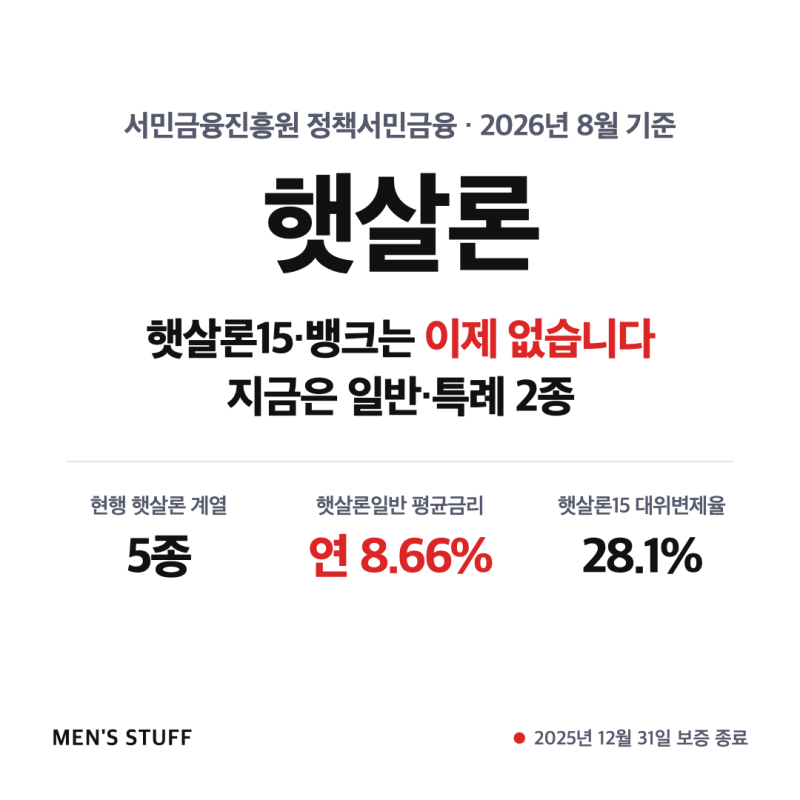
햇살론15는 20% 이상의 고금리 대출을 이용할 수밖에 없는 최저신용자를 위한 정책 서민금융 상품이었습니다. 서민금융진흥원이 보증을 서고 금융회사가 대출을 실행하는 구조로 운영되었으며, 특히 국민행복기금에서 100% 보증을 서주는 특징이 있었습니다. 하지만 2025년 12월 31일부로 보증이 종료되어 현재는 신규 신청이 불가능하며, 햇살론 일반보증과 특례보증으로 통합 개편되었습니다.
실제 블로그 분석 결과, 햇살론15의 대위변제율은 2026년 1분기 기준 28.1%로, 이용자 4명 중 1명 이상이 대출금을 상환하지 못했습니다. 이는 보증기관이 채무를 대신 갚아주는 동시에 채권자의 지위를 획득하는 것을 의미하며, 장기간 연체가 발생했음을 나타냅니다. 특히 개인회생 절차 진행 시, 햇살론15는 국민행복기금에서 100% 보증을 서기 때문에 기존 금융기관의 부채가 전부 사라진 것으로 오인하여 채권자 목록에서 누락하는 경우가 있어 주의가 필요합니다.
햇살론15 대위변제율이 높았던 것은 서민금융의 부실 지표가 악화되었음을 보여주며, 이는 상품 개편의 주요 원인이 되었습니다. 만약 대위변제가 발생하기 전 개인회생을 신청한다면, 연체로 인한 스트레스를 줄이고 채무 해결에 더 유리할 수 있습니다. 개인회생 절차 중 개시결정 이후 채권자의 이의신청 기간에 대위변제 신고가 이루어지면 채권자 목록과 변제계획안을 수정해야 하므로, 연체 전 선제적인 대응이 중요합니다.