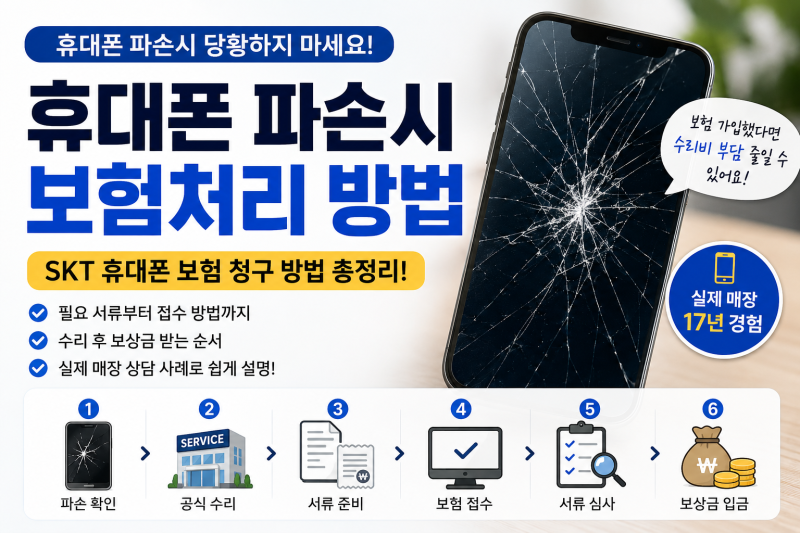
스마트폰 출고가가 지속적으로 상승하면서 액정 파손이나 메인보드 고장 시 발생하는 수리비 부담이 커지고 있습니다. 이에 따라 휴대폰 파손보험 가입에 대한 관심이 높아지고 있으며, 특히 통신사 보험 외에 카카오페이와 같은 핀테크 기반 모바일 보험 상품도 주목받고 있습니다. 휴대폰 파손 시 보험 처리는 보통 수리 후 필요한 서류를 준비하여 보험 접수를 하는 순서로 진행됩니다. 가입한 보험 상품과 파손 정도에 따라 처리 방법이 달라질 수 있으므로, 접수 전 본인이 가입한 보험의 보상 조건을 확인하는 것이 중요합니다.
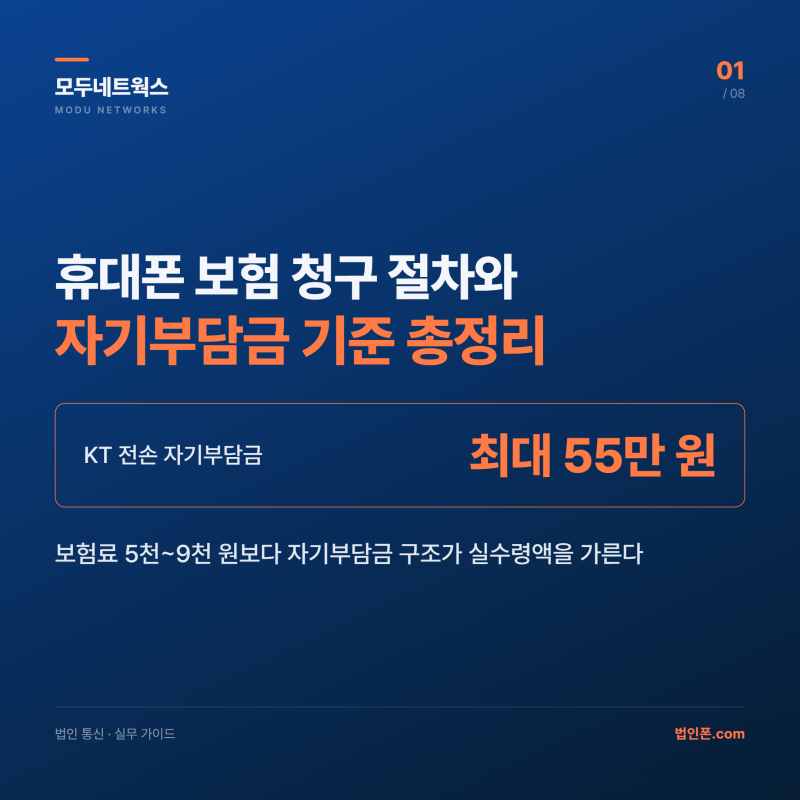
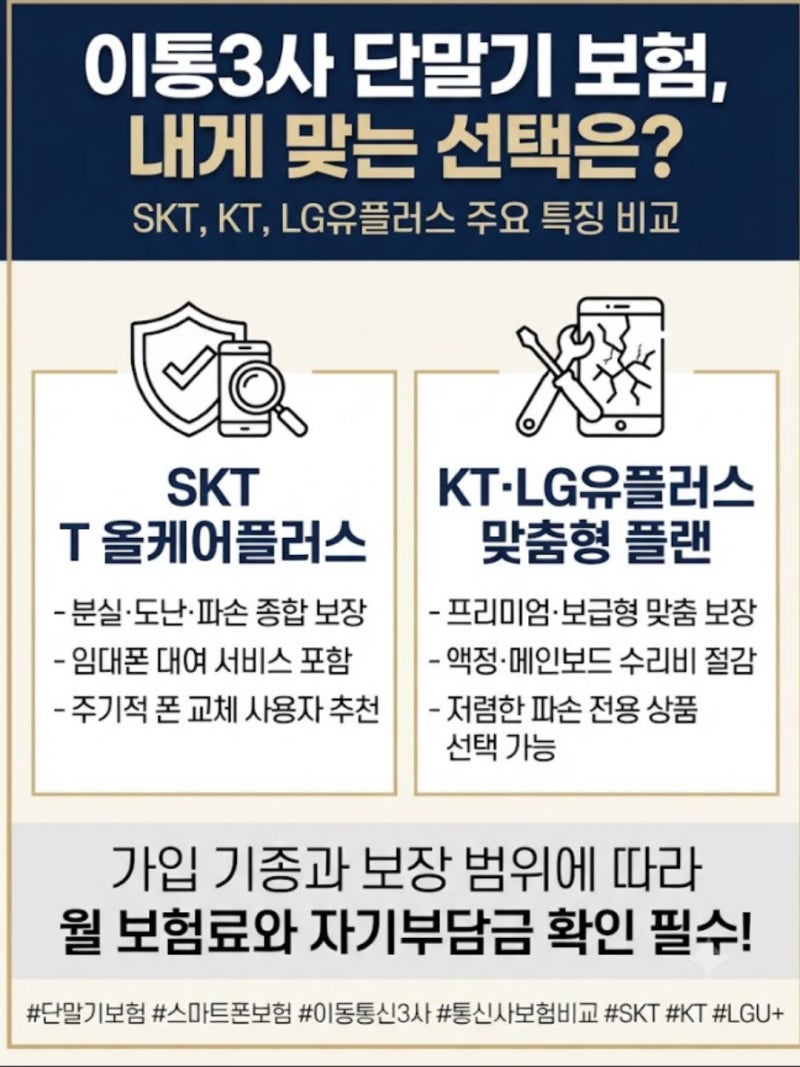
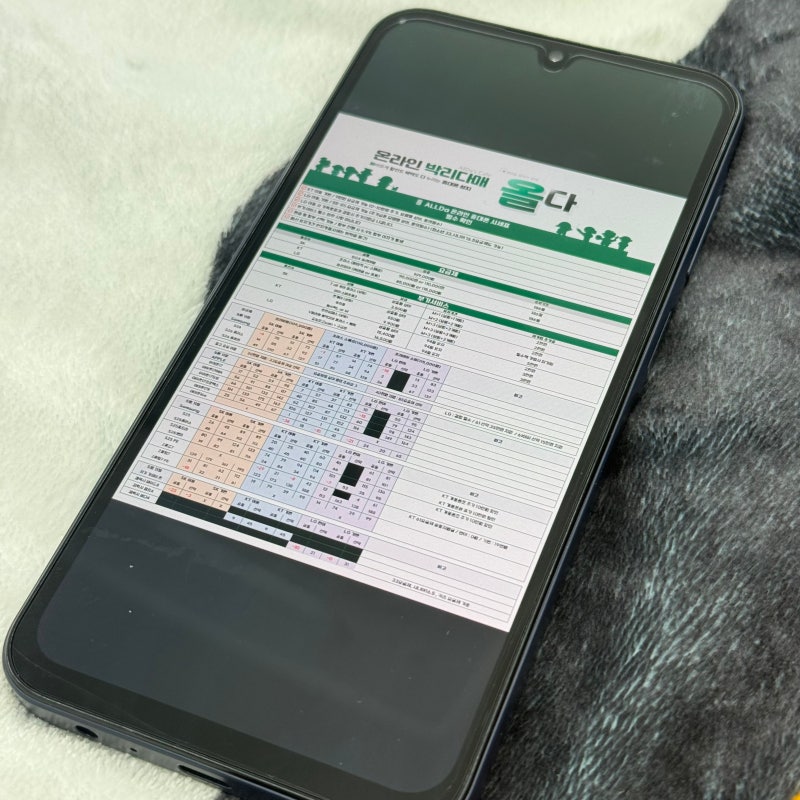
실제 블로그 후기들을 살펴보면, 휴대폰 파손보험의 핵심은 ‘자기부담금’ 산정 방식에 따라 보상 금액이 크게 달라진다는 점입니다. SK텔레콤 T올케어플러스는 수리비의 25~30% 또는 최소 3만 원 중 더 큰 금액을 자기부담금으로 정산하는 정률제를 적용하며, KT 단말보험은 파손 시 최대 16만 원, 분실 시 최대 55만 원의 정액 구간을 적용합니다. LG유플러스 폰케어 계열은 파손 3만~10만 원, 분실 10만~35만 원 사이에서 가입 상품별 고정 구간이 정해집니다. 이처럼 통신사별로 자기부담금 방식이 다르므로, 가입 전 이를 면밀히 비교하는 것이 중요합니다.
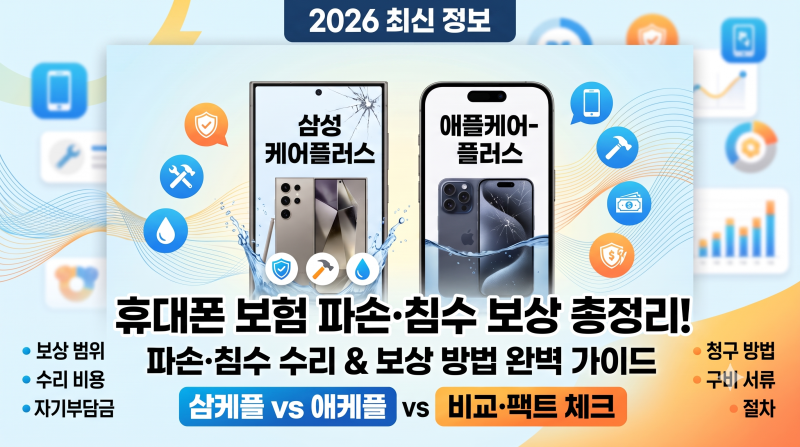
자급제 단말기 이용자가 많이 사용하는 삼성 케어플러스는 자기부담금이 15~30% 정률이며 보장 기간이 최대 5년까지 늘어나는 특징이 있습니다. 카카오페이 휴대폰 보험은 통신 3사뿐만 아니라 자급제 단말기와 알뜰폰 사용자도 가입할 수 있으며, 개통 후 60일 이내에만 가입 신청이 가능합니다. 보험 가입 시에는 기기 상태가 온전해야 하므로, 제품 개봉 직후 깨끗한 상태에서 등록하는 것이 안전합니다. 자기부담금 방식의 차이를 모르고 가입하면 사고 발생 시 예상보다 많은 금액을 부담할 수 있으니, 자신의 사용 패턴과 기기 종류에 맞는 보험을 신중하게 선택해야 합니다.