회사 단체 상해보험은 기업이 임직원의 복리후생 증진과 기업이 직면할 수 있는 위험 관리를 위해 가입하는 보험입니다. 직원이 질병이나 상해로 사망하거나 후유장해가 발생했을 때, 혹은 입원 치료가 필요할 때 보장을 받을 수 있습니다. 하지만 모든 직장인이 동일한 보장을 받는 것은 아니며, 회사가 가입한 상품의 종류와 담보 내용에 따라 보장 범위가 달라집니다. 특히 개인보험과 달리 회사가 계약자가 되고 임직원이 피보험자가 되는 형태가 일반적입니다.
실제 블로그 후기들을 살펴보면, 많은 직장인이 자신이 어떤 단체보험 보장을 받고 있는지 모르는 경우가 많습니다. 단체보험은 생명보험과 손해보험으로 나뉘며, 생명보험은 사람의 생존과 사망을 중심으로 정액 보상하는 반면, 손해보험은 재산상의 손해와 상해를 보장하며 실제 손해를 기준으로 비례 보상하는 경우가 있습니다. 보험료 산정 시 단순히 직원 수보다는 직원들의 업종과 업무 환경, 즉 사무직인지 제조 현장 근무인지, 외근이 잦은지 등이 더 중요한 요소로 작용합니다.
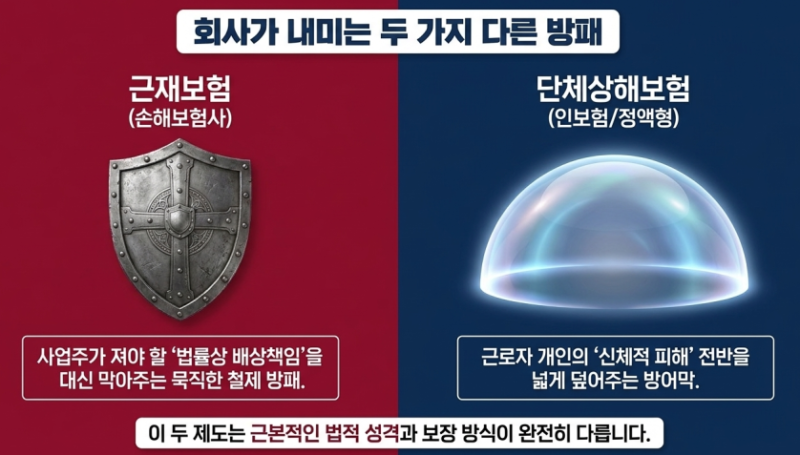
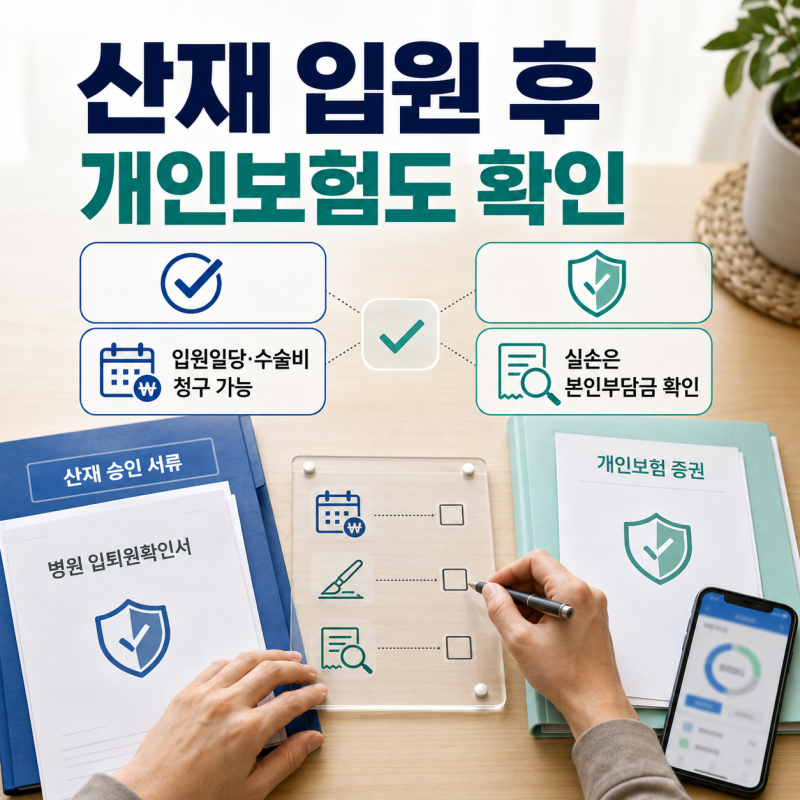
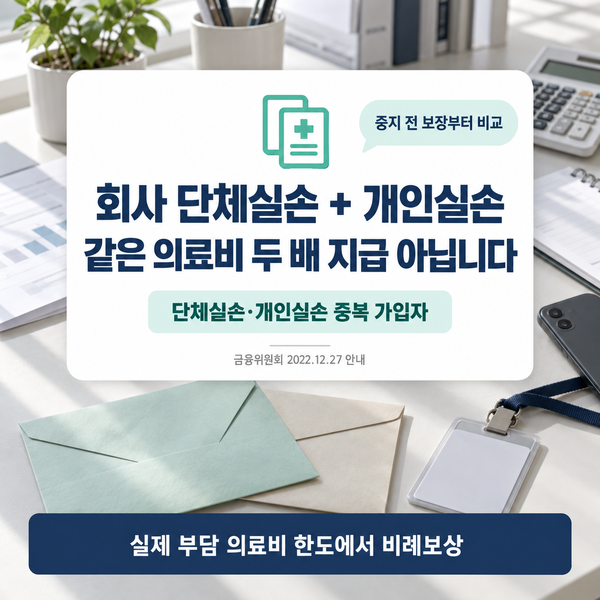
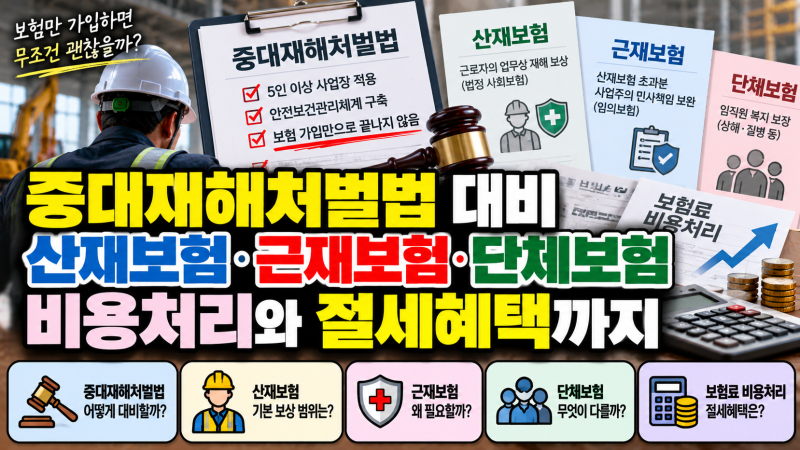
단체 상해보험 가입 전에는 보장 내용, 보험금 지급 방식, 피보험자 교체 조건, 중복 보장 여부를 꼼꼼히 확인하는 것이 중요합니다. 특히 산재보험과 민영 단체 상해보험은 적용 근거와 보장 구조가 다르므로, 두 보험의 보장 범위를 명확히 이해하고 우리 회사에 필요한 보장이 무엇인지 파악해야 합니다. 퇴사 시 보험 처리 방법이나 개인 실손보험과의 관계 등도 미리 확인하여 불이익을 방지하는 것이 현명합니다.