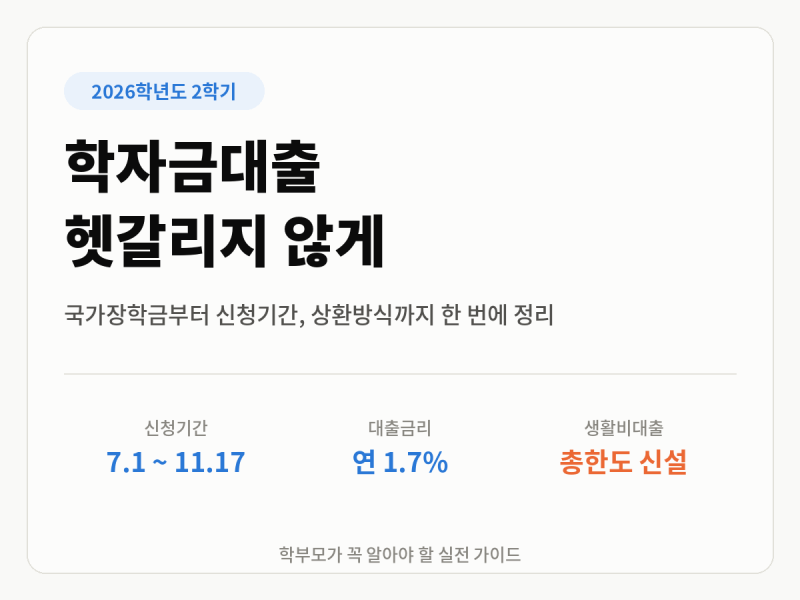
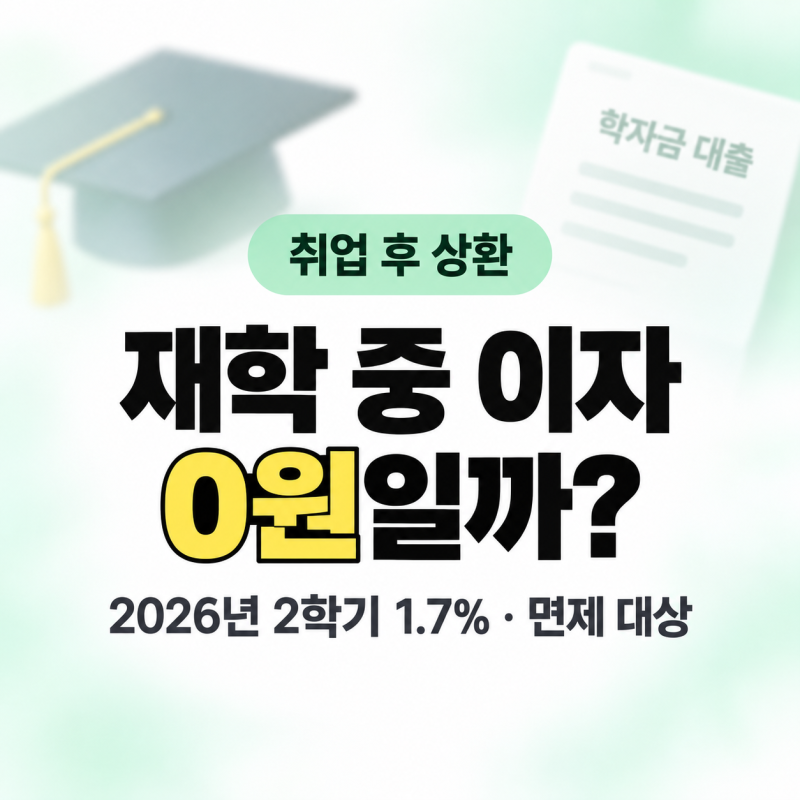
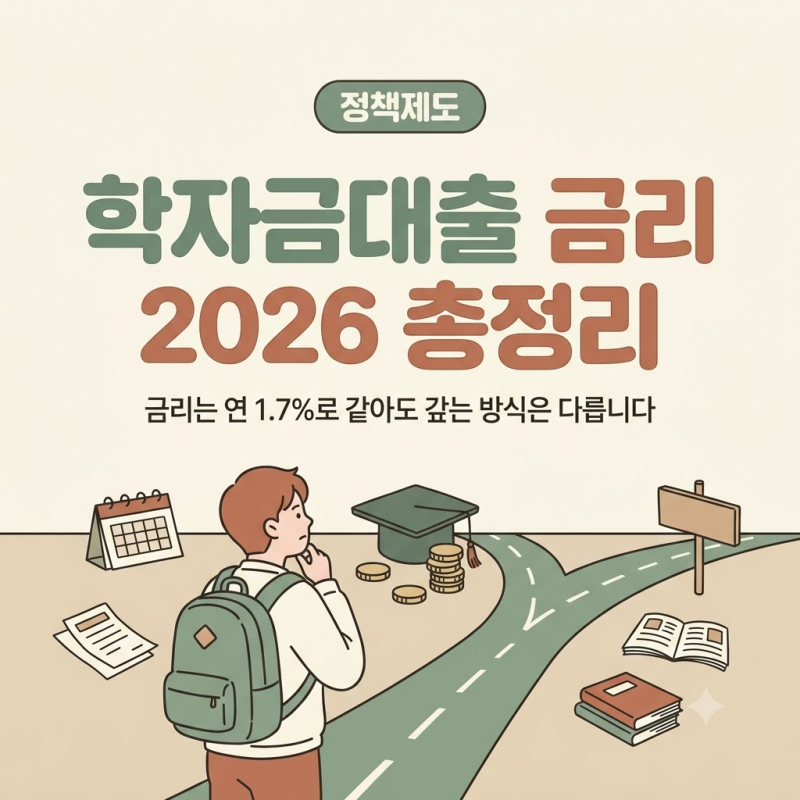
2026년 학자금 대출 금리는 연 1.7%로 유지되며, 등록금과 생활비를 나누어 신청할 수 있습니다. 한국장학재단의 학자금 대출은 크게 취업 후 상환 학자금 대출과 일반 상환 학자금 대출 두 가지로 나뉘며, 이 두 상품은 상환 시점에서 가장 큰 차이를 보입니다. 특히 2026년에는 취업 후 상환 학자금 대출의 등록금 대출 소득요건이 폐지되어 대학생과 대학원생 모두 신청 가능합니다.
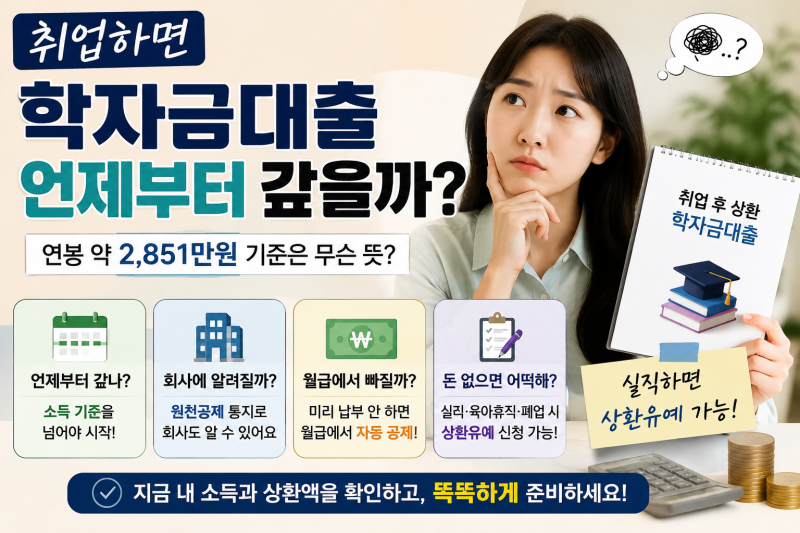
실제 블로그 후기들을 살펴보면, 취업 후 상환 학자금 대출은 재학 중 원리금 납부가 유예되지만 이자가 항상 0원은 아니라는 점을 강조합니다. 대출잔액에 매 학기 변동금리가 단리로 적용되므로, 졸업 후 상환 시 예상보다 큰 금액에 당황할 수 있습니다. 반면, 일반 상환 학자금 대출은 고정금리가 적용되어 상환 계획을 미리 세우기 용이하다는 장점이 있습니다.
학자금 대출 이자 부담을 줄이기 위한 꿀팁으로는 중도상환수수료가 없으므로 여윳돈이 생길 때마다 상환하는 것이 효과적입니다. 또한, 기초생활수급자, 차상위계층, 다자녀 가구 등 특정 대상자는 이자 면제 혜택을 받을 수 있으니 본인의 해당 여부를 반드시 확인해야 합니다. 생활비 대출은 학기당 최대 200만 원까지 가능하며, 필요한 금액만 선택하여 대출받을 수 있습니다.