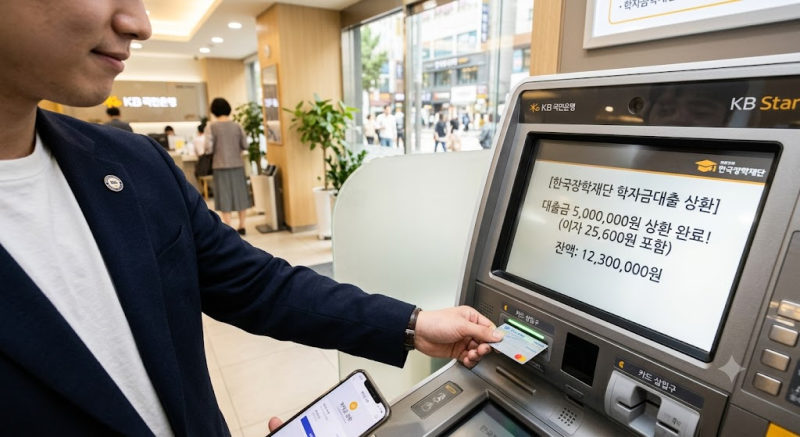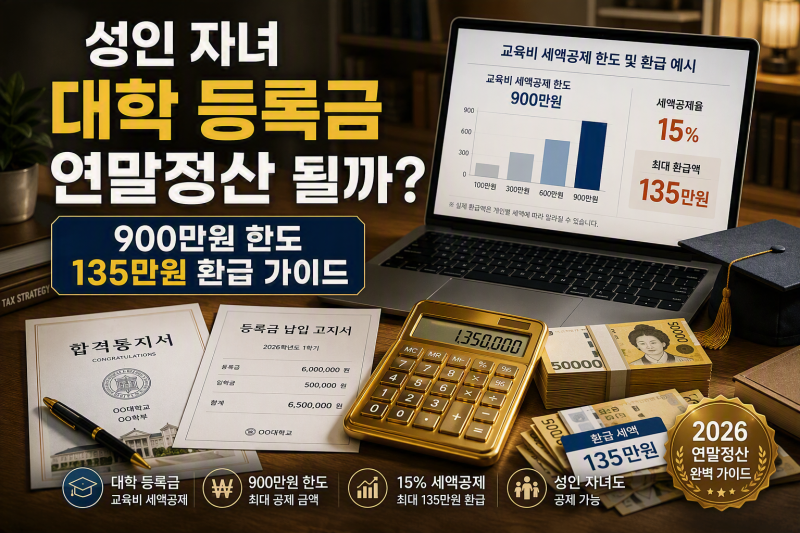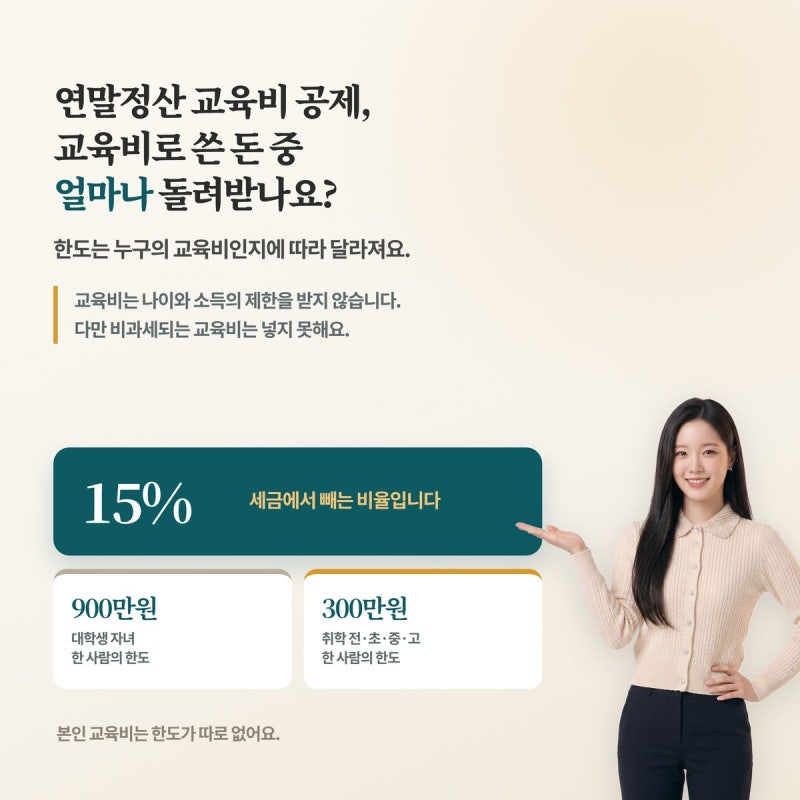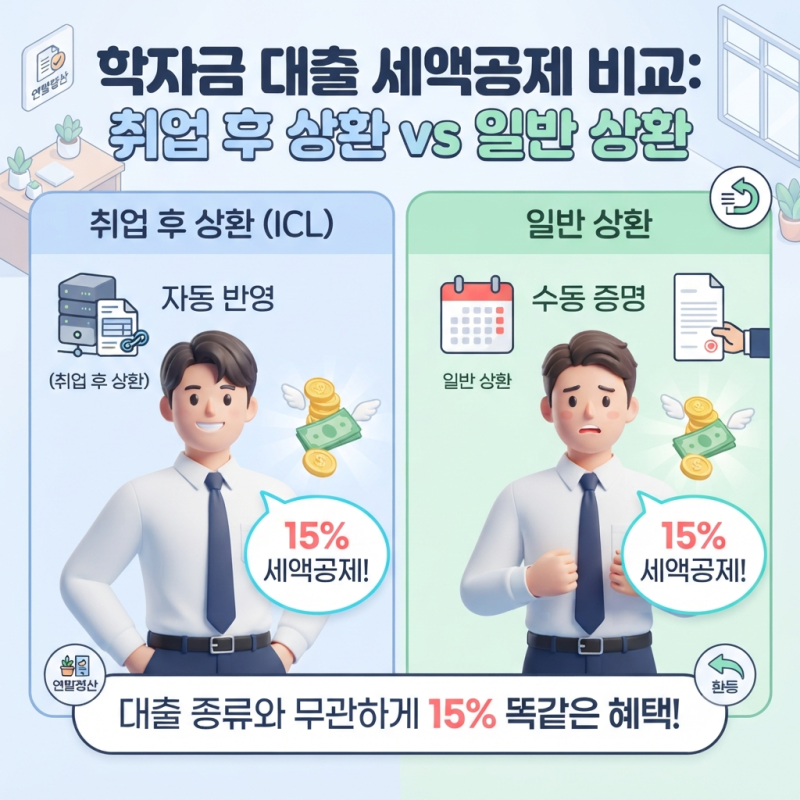

학자금 대출 연말정산은 교육비 세액공제의 중요한 부분으로, 특히 졸업 후 상환하는 경우에도 공제 혜택을 받을 수 있어 많은 관심을 받고 있습니다. 교육비 세액공제는 납부한 교육비의 15%를 최종 세금에서 공제해 주는 제도로, 미취학 아동 학원비부터 대학 등록금, 그리고 학자금 대출 원리금 상환액까지 다양한 항목이 포함됩니다. 본인 교육비의 경우 공제 한도가 없어 더욱 유리하게 활용할 수 있습니다.
실제 블로그 후기들을 살펴보면, 학자금 대출 원리금 상환액이 본인 교육비 항목에 포함되어 연말정산 시 세액공제를 받을 수 있다는 점이 큰 장점으로 꼽힙니다. 특히 한국장학재단 학자금 상환액은 연말정산 간소화 자료에 자동으로 반영되어 편리하게 신청할 수 있습니다. 다만, 연체이자는 공제 대상에서 제외되며, 부모가 대신 갚아준 학자금 상환액은 부모가 아닌 대출을 받은 본인만 공제받을 수 있습니다.
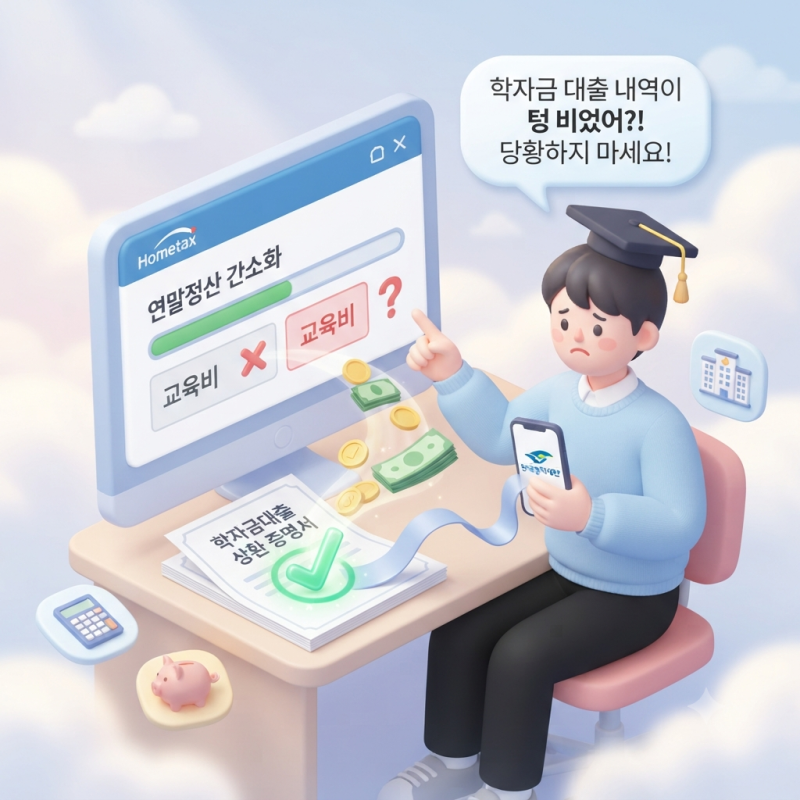
학자금 대출 상환 시 중도상환수수료가 없다는 점을 활용하여 여윳돈이 생길 때마다 상환하면 이자 부담을 크게 줄일 수 있습니다. 또한, 연말정산 간소화 자료에 학자금 상환 내역이 누락된 경우, 대출기관에서 상환 증명서를 발급받아 제출하면 공제받을 수 있습니다. 이미 지난 연말정산에서 놓친 공제는 5년 이내 경정청구를 통해 돌려받을 수 있으니 꼼꼼히 확인하는 것이 중요합니다.