학자금대출은 졸업 후 사회생활을 시작하는 많은 이들에게 현실적인 재무 과제로 다가옵니다. 특히 원리금균등분할상환 방식은 매월 납부하는 원금과 이자 총액이 동일하여, 사회초년생이 월별 지출을 예측하고 관리하는 데 유리하다는 평가를 받습니다. 이 방식은 고정적인 지출 계획을 세우는 데 도움을 주어 안정적인 재정 관리를 가능하게 합니다.
실제 블로그 후기들을 살펴보면, 원리금균등 상환은 초기 원금 상환 속도는 더디지만 매월 납부액이 일정하여 예산 관리가 쉽다는 장점이 있습니다. 반면, 원금균등 상환 방식은 초기에 납부액이 많지만 총 이자 부담이 가장 적다는 특징이 있어, 소득 여유가 있는 경우에 유리합니다. 따라서 본인의 소득 수준과 자금 관리 스타일에 맞춰 신중하게 선택하는 것이 중요합니다.
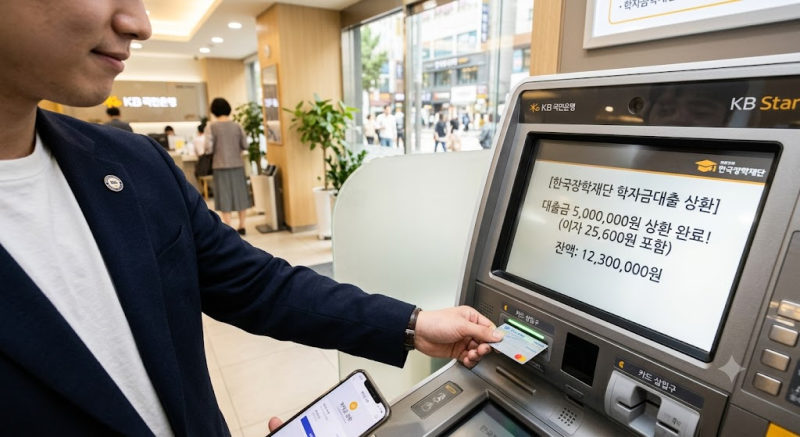
학자금대출의 이자 부담을 줄이기 위한 꿀팁으로는 중도상환수수료가 없다는 점을 활용하여 여윳돈이 생길 때마다 상환하는 방법이 있습니다. 또한, 연말정산 시 교육비 세액공제 혜택을 챙기거나, 소득이 없을 경우 상환 유예 제도를 신청하는 것도 재정 부담을 덜 수 있는 효과적인 전략입니다. 이러한 정보들을 통해 현명하게 학자금대출을 관리하시기 바랍니다.