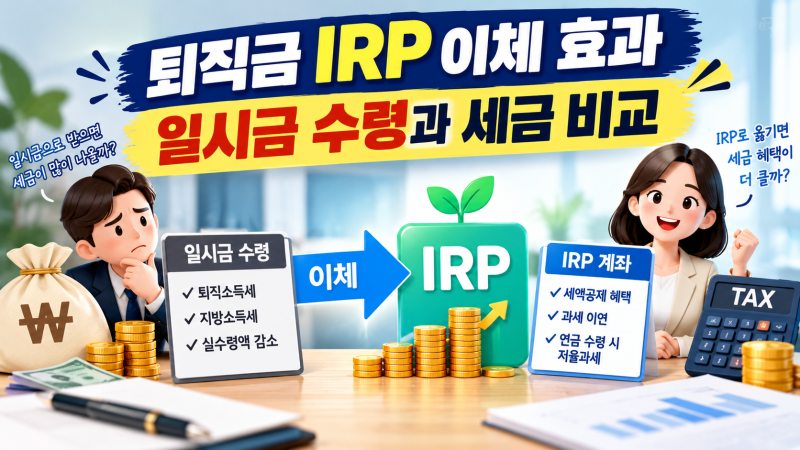

퇴직 후 회사에서 지급된 퇴직급여가 개인형 퇴직연금(IRP) 계좌로 입금되면, 대출 상환이나 목돈 마련을 위해 곧바로 해지하려는 경우가 많습니다. 이때 IRP 계좌를 해지하여 퇴직금을 일시금으로 수령할 경우, 세금이 얼마나 부과되는지, 그리고 연말정산에 어떤 영향을 미치는지에 대한 궁금증이 커지고 있습니다. 특히 2022년 4월 법 개정으로 만 55세 이전 퇴사자의 퇴직금은 예외 없이 IRP 계좌로 의무 이전되면서, 일시금 수령 시 세금 문제에 대한 관심이 더욱 높아졌습니다.
실제 블로그 후기들을 살펴보면, IRP 계좌 해지 시 금융기관에서 법정 퇴직소득세를 자동으로 원천징수하며, 이는 근로소득이나 종합소득과 합산되지 않는 분류과세 항목으로 다음 해 연말정산에 추가 세금 부담은 없는 것으로 나타났습니다. 다만, 본인이 IRP에 추가 납입하여 세액공제를 받았던 금액이나 운용수익이 함께 있다면 해당 금액에 대해서는 기타소득세(16.5%)가 과세될 수 있으므로 주의가 필요합니다. 근속 기간이 길수록 공제 혜택이 커져 세금 부담이 줄어드는 특징이 있습니다.
많은 블로거들은 만 55세 이후 10년 이상 연금 형태로 분할 수령할 경우 원래 내야 할 퇴직소득세의 30~40%를 감면받을 수 있다고 조언합니다. 그러나 대출 상환처럼 즉시 전액을 사용해야 하는 상황이라면 세제 혜택을 포기하고 일시금 해지를 진행해도 무방합니다. 당장 생활비가 급한 경우가 아니라면 IRP를 해지하지 않고 예금, ETF 등으로 운용하여 과세이연 복리 효과를 누리는 것도 좋은 절세 전략이 될 수 있습니다.