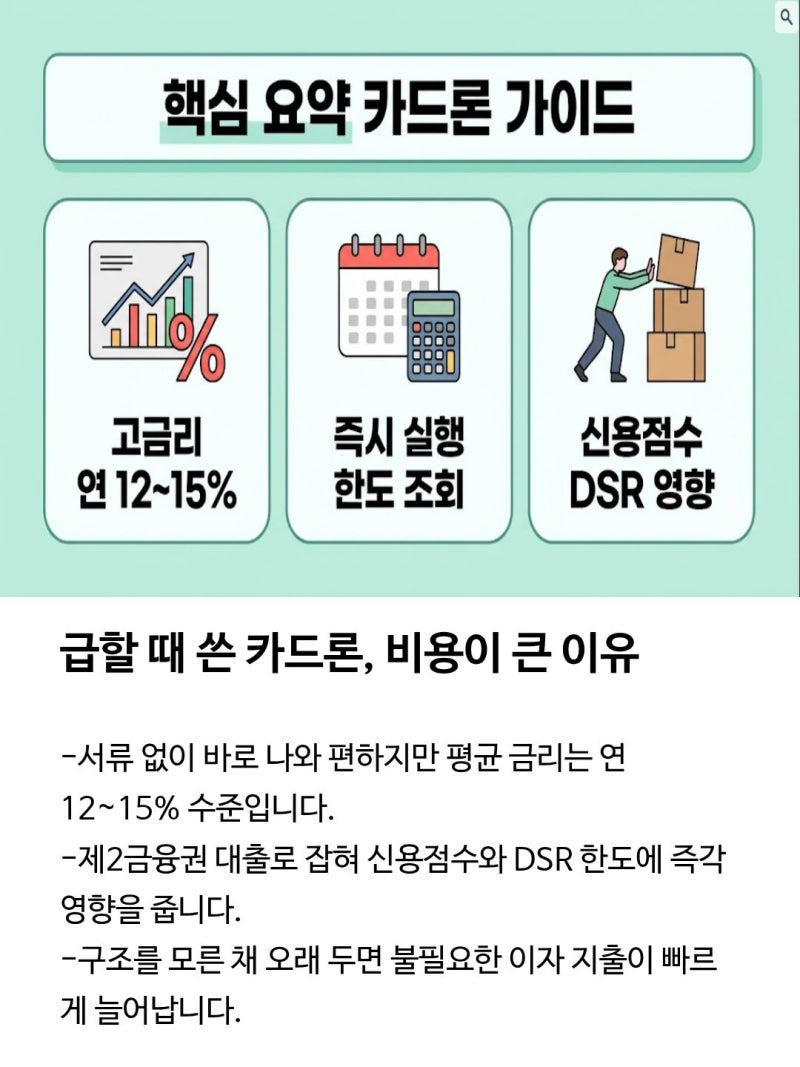
카드론 대환대출은 기존 카드론 상환이 어려울 때 새로운 대출로 기존 빚을 갚는 방식으로, 최근 전업 카드사들의 카드론 대환대출 잔액이 1조 6,953억 원에 달하며 작년 말 대비 22.7% 증가했습니다. 이는 빚으로 빚을 막는 이른바 ‘돌려막기’가 증가하고 있음을 보여주는 지표로, 경기 악화로 인해 많은 사람이 급전을 마련하고 있음을 시사합니다. 특히 카드론은 2금융권으로 분류되어 신용점수 하락에 큰 영향을 미치며, 신용평가사는 이를 단기 유동성 위험 신호로 평가합니다.
실제 사용자들은 카드론 대환대출이 당장의 연체를 막는 효과는 있지만, 원금이 줄어드는 것이 아니라 상환 시점만 뒤로 미뤄지는 점을 지적합니다. 금리 조건을 제대로 확인하지 않으면 오히려 이자 부담이 커질 수 있으며, 카드사별로 심사 기준과 대환 가능 시점, 한도가 제각각이어서 신중한 접근이 필요합니다. 리볼빙과 달리 카드론 대환대출은 새로운 대출을 일으키는 방식이므로, 두 지표가 동시에 증가하는 현상은 당장의 카드값조차 감당하기 어려운 상황을 반영합니다.
카드론 대환대출을 고려한다면, 새로운 금리가 기존 금리보다 정말 낮은지, 이번에는 원금을 얼마나 줄일 수 있는지, 그리고 은행권 대출이나 서민금융 상품 등 다른 선택지는 없는지 먼저 확인해야 합니다. 특히 저신용 차주는 은행권 대출로 갈아탈 선택지가 좁을 수 있으므로, 서민금융진흥원이나 신용회복위원회 등 공공기관의 상담을 통해 자신에게 맞는 최적의 해결책을 찾는 것이 중요합니다. 연체 없이 정상 상환을 유지하면 신용점수가 서서히 개선될 수 있습니다.