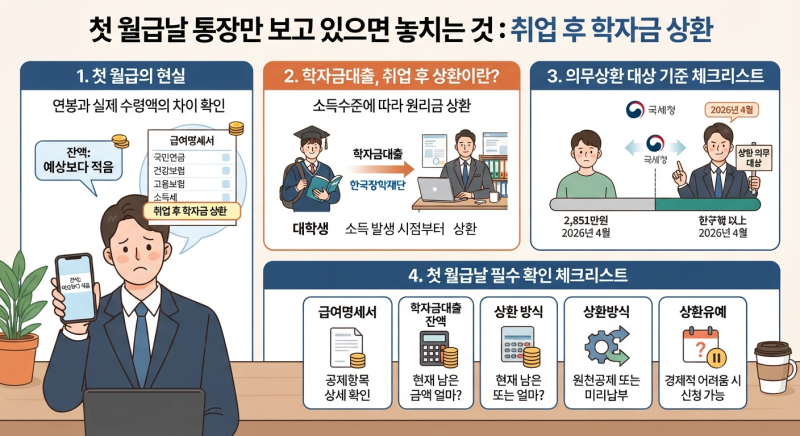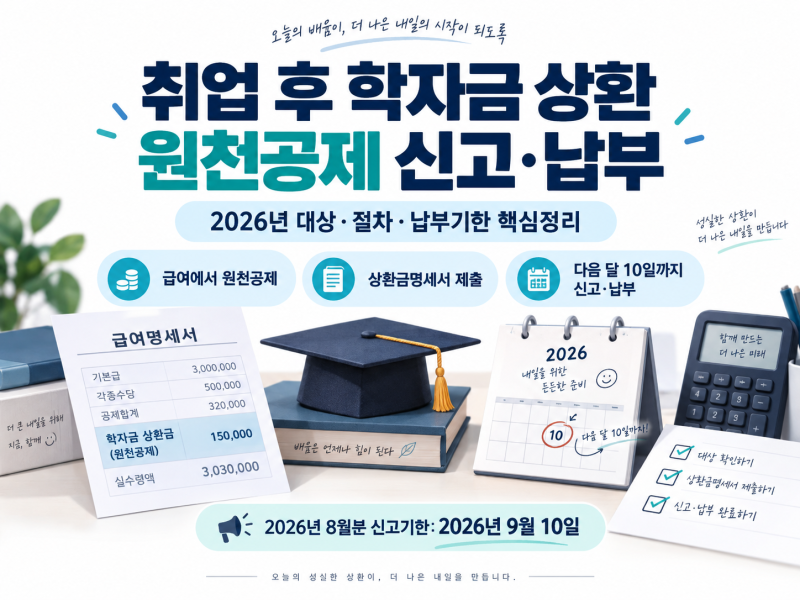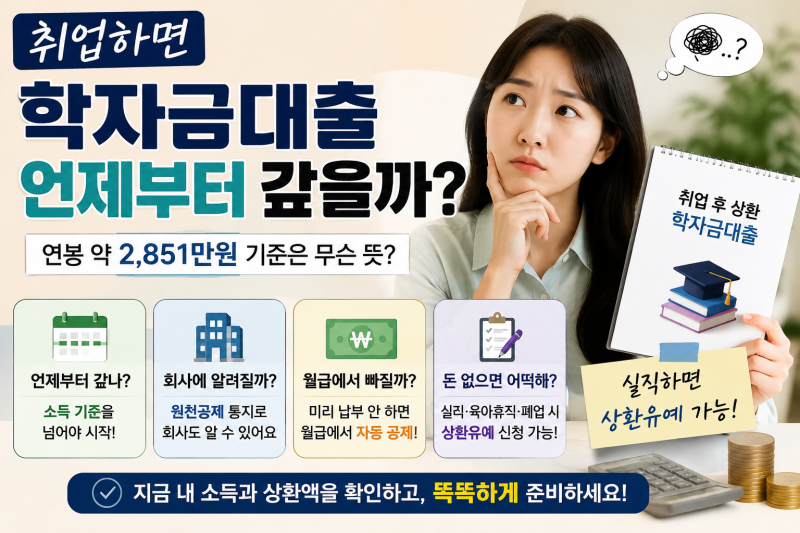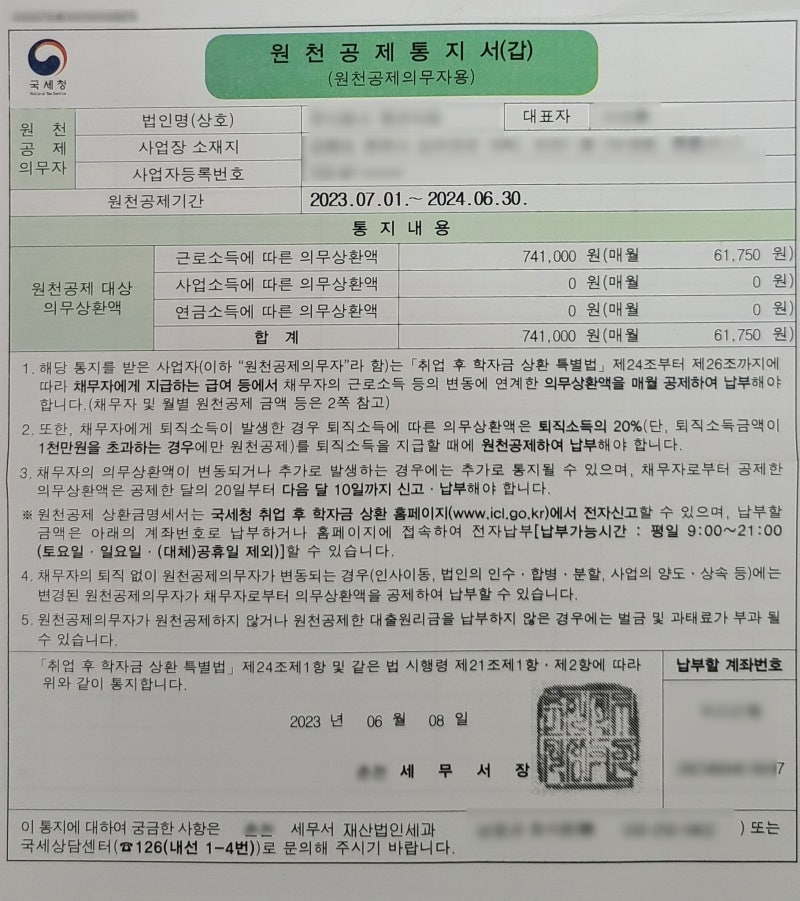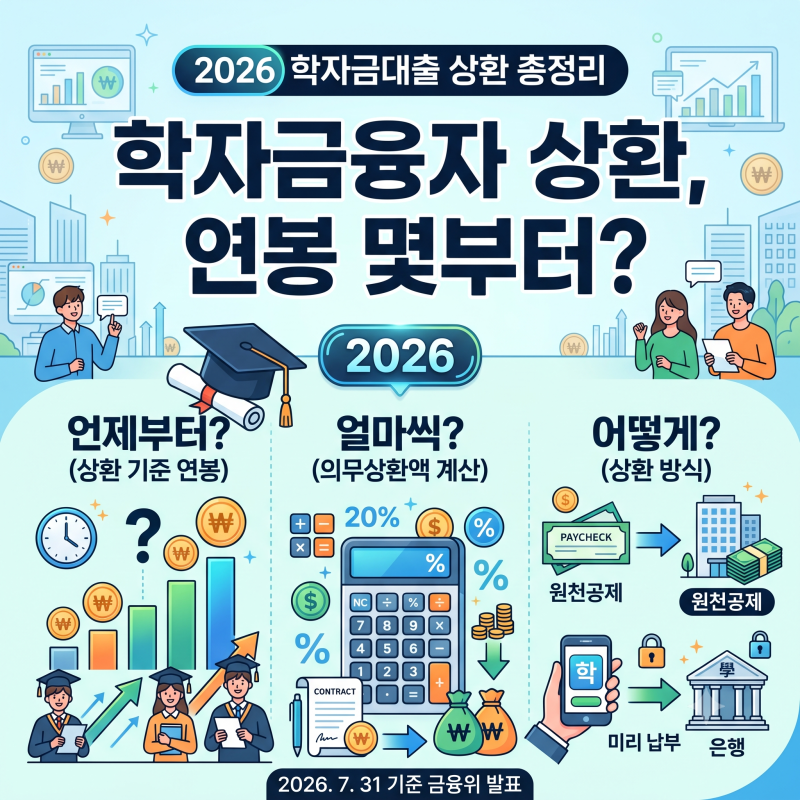
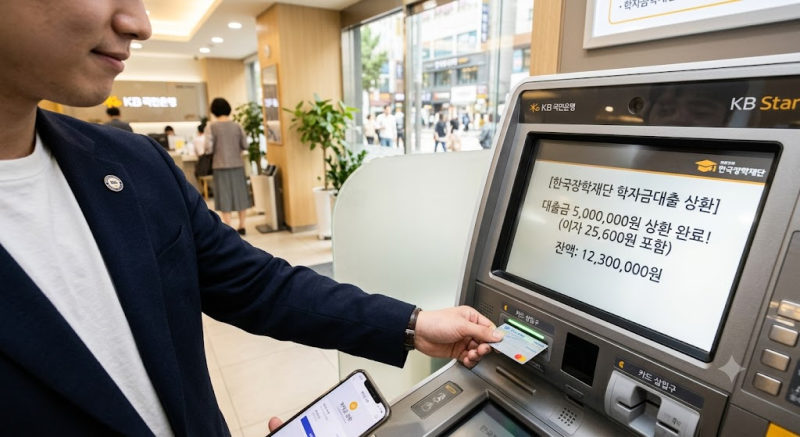
취업 후 학자금 상환 의무상환액은 취업이나 창업으로 소득이 발생했을 때 소득 수준에 따라 대출 원리금을 상환하는 제도입니다. 국세청에서 상환금을 징수하여 한국장학재단으로 납부하는 방식과 채무자가 직접 상환하는 방식이 있습니다. 특히 10월에는 월급에서 공제되는 직장인의 경우 별도로 납부할 필요가 없으며, 회사가 급여에서 12분의 1을 공제하여 국세청에 신고 및 납부합니다.
실제 블로그 후기들을 살펴보면, 원천공제 중인 직장인은 급여명세서에서 학자금 상환 공제 여부와 금액을 확인하는 것이 중요하다고 언급합니다. 또한, 6월에 반액만 납부한 경우에는 나머지 반액의 기한을 놓치지 않도록 주의해야 합니다. 사업장에서는 원천공제 대상 직원이 있을 경우 원천공제통지서를 받아 급여 공제, 상환금명세서 제출, 납부 절차를 진행해야 합니다.
상환유예 제도를 활용하면 대학(원) 재학생은 최대 4년, 폐업·실직·육아휴직 또는 재난 관련 사유에 해당하는 경우 경제적 곤란 기준을 충족하면 최대 2년까지 상환을 미룰 수 있습니다. 상환유예 신청은 국세청 취업 후 학자금 상환 누리집에서 온라인으로 가능하며, 관할 세무서를 방문하거나 우편으로도 신청할 수 있습니다. 특히 폐업 및 실·퇴직 사유의 경우 국세청 자료를 활용하여 신청인의 상태를 자동 확인합니다.