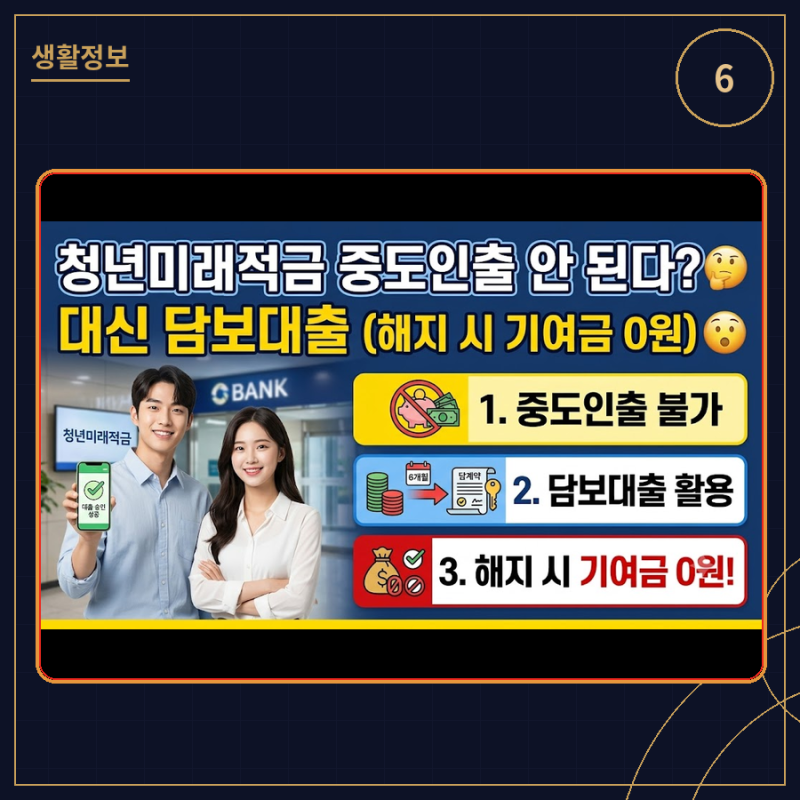
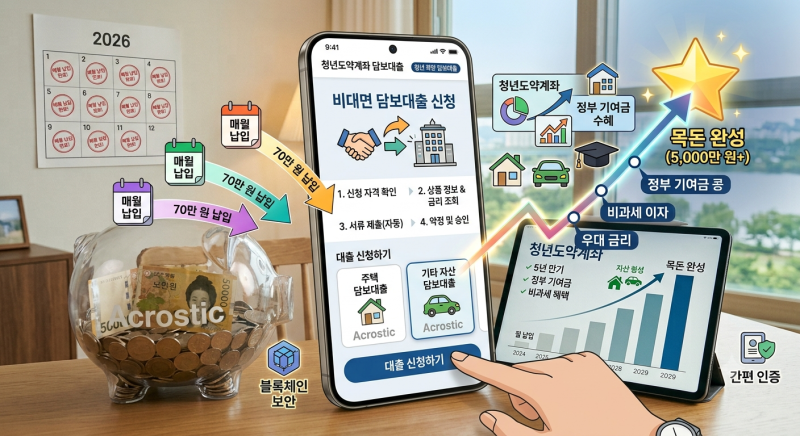
청년도약계좌와 같은 청년적금 상품은 정부기여금과 비과세 혜택이 있어 중도 해지 시 손실이 매우 큽니다. 이에 따라 급전이 필요한 청년들이 적금을 해지하는 대신 적금담보대출을 활용하여 혜택을 유지하는 방안이 주목받고 있습니다. 이는 기존 적금 계좌를 유지하면서 납입 원금의 최대 95%까지 자금을 빌릴 수 있는 구조로, 신용대출보다 낮은 금리와 간편한 심사가 장점입니다. 특히 2026년에는 청년도약계좌 신규 가입이 종료되어 기존 가입자들의 계좌 유지 전략이 더욱 중요해졌습니다.
실사용자들은 적금담보대출이 중도 해지로 인한 비과세 혜택 소멸과 이자 손실을 방지하는 효과적인 방법이라고 평가합니다. 대출 실행 시 신용평점이 소폭 하락할 수 있고 DSR 산정에 포함되지만, 중도상환수수료가 면제되어 언제든 상환이 가능하다는 점이 큰 장점으로 꼽힙니다. 또한, 적금 만기 시 일시 상환하거나 중간에 분할 상환하는 등 유연한 상환 방식 선택이 가능하여 재정 상황에 맞춰 활용할 수 있습니다.
청년적금담보대출을 고려할 때는 가입한 은행 앱이나 영업점에서 정확한 대출 금리와 조건을 확인하는 것이 중요합니다. 대출 이자는 해당 적금 금리에 가산금리(연 1.0~1.25%p 수준)가 더해져 산정되며, 2개월 이상 이자 연체 시 전액 상환 의무가 발생하거나 적금 해지 처리 가능성이 있으므로 주의해야 합니다. 급전이 필요할 때 적금 해지 대신 담보대출을 활용하면 정부기여금과 비과세 혜택을 지키면서 자금을 확보할 수 있습니다.