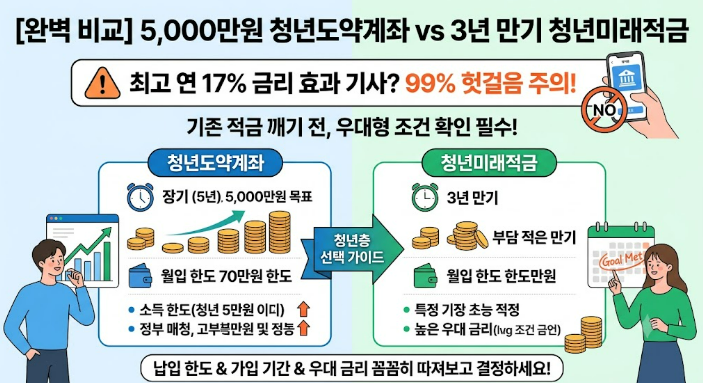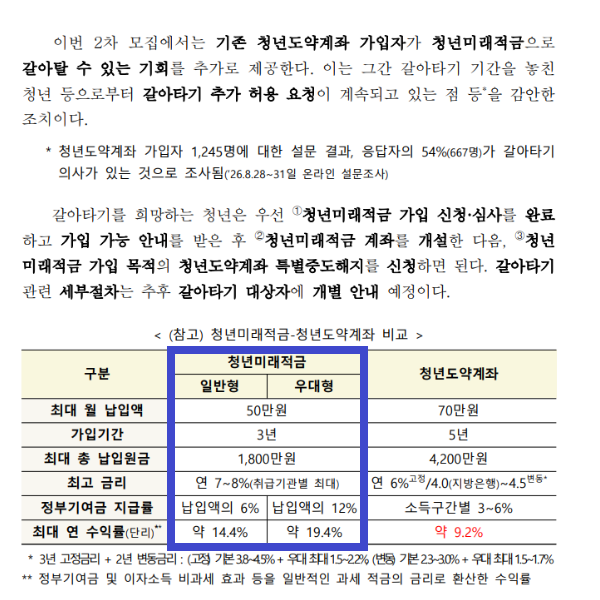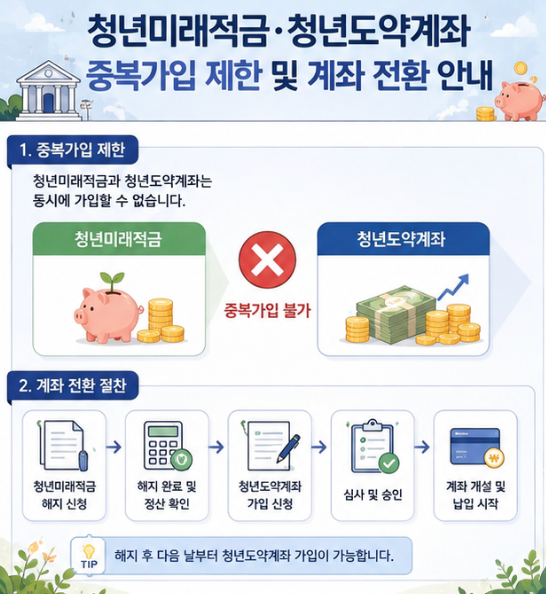

청년미래적금과 청년도약계좌는 청년층의 자산 형성을 돕기 위해 출시된 정책 금융 상품입니다. 최근 청년미래적금 출시 소식에 기존 청년도약계좌 가입자들이 두 상품의 중복 가입 가능 여부에 큰 관심을 보이고 있습니다. 금융위원회 보도자료에 따르면 두 상품은 원칙적으로 중복 가입이 불가능하며, 이는 청년 자산 형성 지원이라는 공통된 목적 때문입니다. 다만, 청년도약계좌에서 청년미래적금으로의 '갈아타기'는 허용되어 많은 청년들이 전환 방법을 모색하고 있습니다.
실제 블로그 후기들을 살펴보면, 두 상품의 중복 가입 불가 원칙에도 불구하고 '갈아타기'가 가능하다는 점이 핵심 장점으로 꼽힙니다. 하지만 청년도약계좌를 먼저 일반 중도해지할 경우 정부기여금 소멸, 비과세 혜택 상실, 낮은 중도해지 이율 적용 등 상당한 손실이 발생할 수 있다는 점이 중요한 특징입니다. 반면, 퇴직, 폐업, 혼인, 출산, 생애최초 주택구입 등 특정 사유에 해당하는 경우 '특별중도해지'를 통해 정부기여금과 비과세 혜택을 온전히 유지할 수 있습니다.
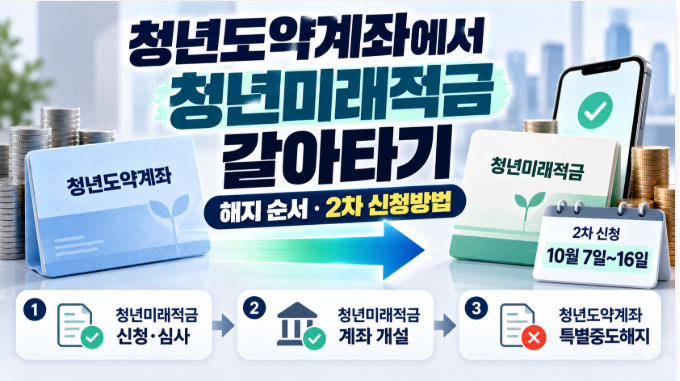
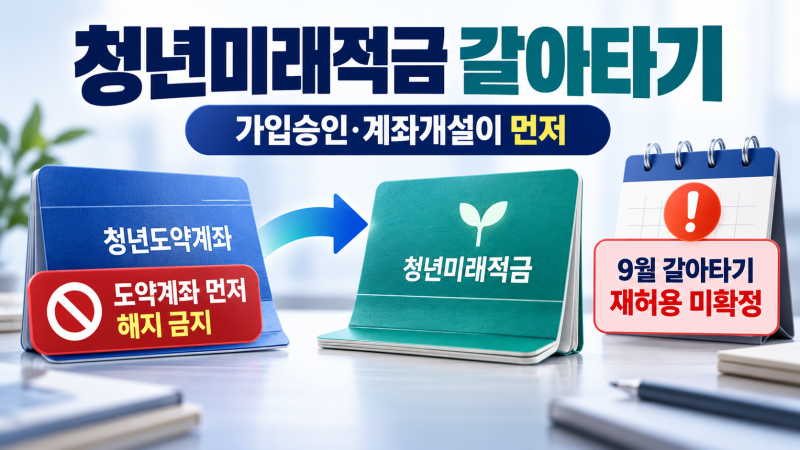
블로거들은 청년도약계좌에서 청년미래적금으로 갈아탈 때, 기존 계좌를 먼저 해지하기보다 청년미래적금 신청 및 심사를 먼저 진행하고 가입 가능 여부를 확인한 후 기존 계좌를 정리하는 순서를 강조합니다. 이처럼 갈아타기 과정에서 발생할 수 있는 손실을 최소화하기 위해서는 본인의 상황에 맞는 해지 방식과 정확한 신청 절차를 미리 확인하는 것이 중요합니다. 특히 청년도약계좌는 2025년 12월 신규 가입이 종료되었으므로, 청년미래적금으로의 전환을 고려하는 청년들은 이러한 시점과 절차를 면밀히 살펴야 합니다.