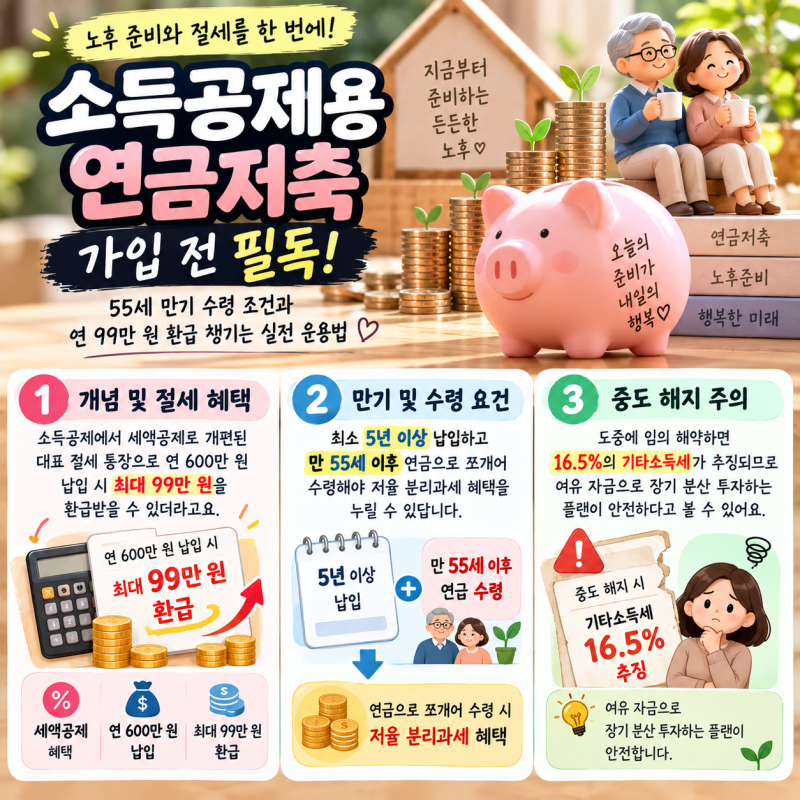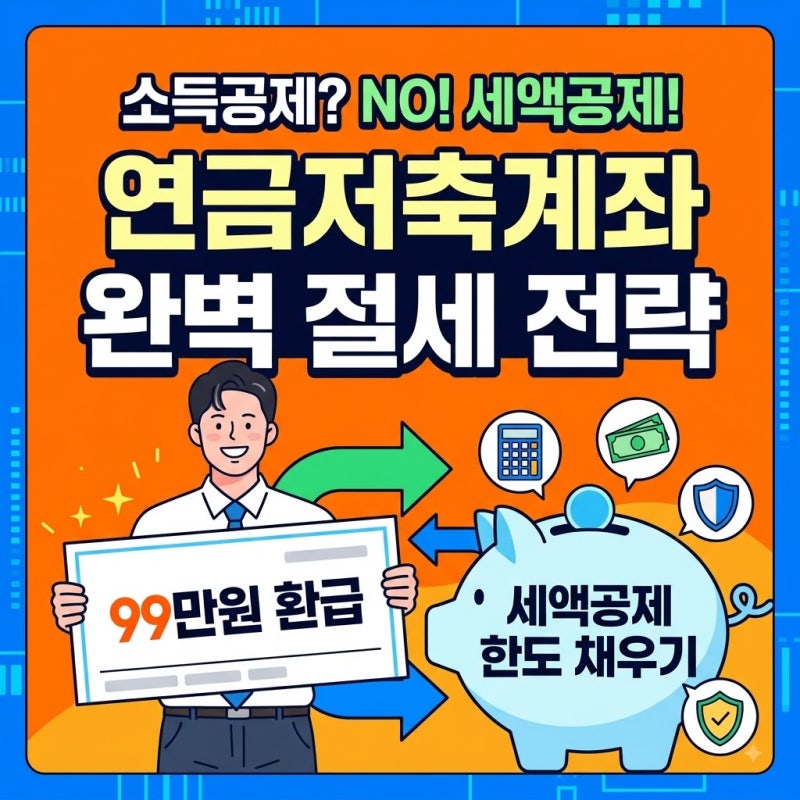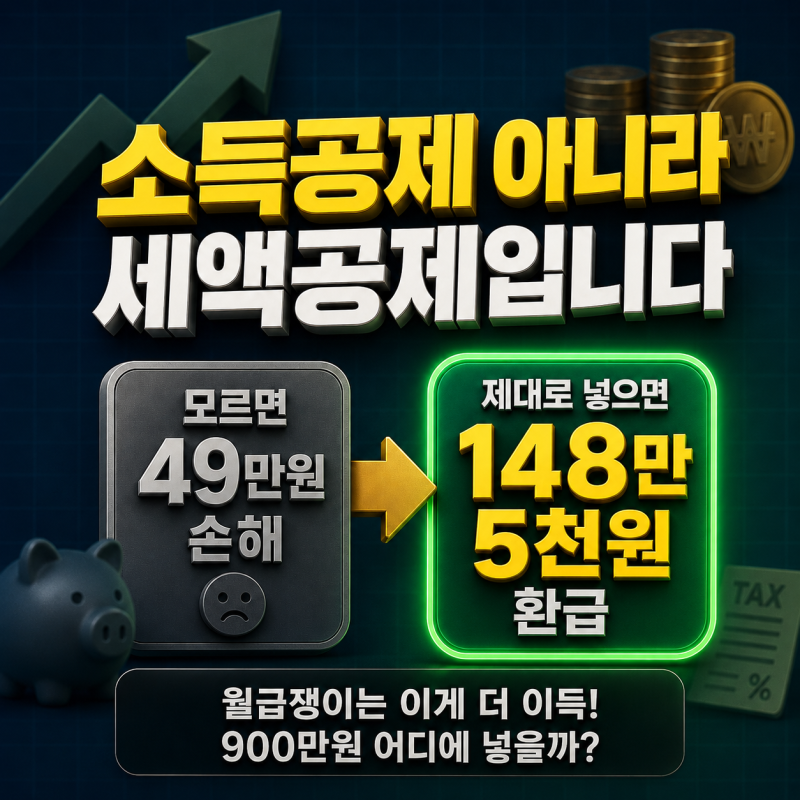
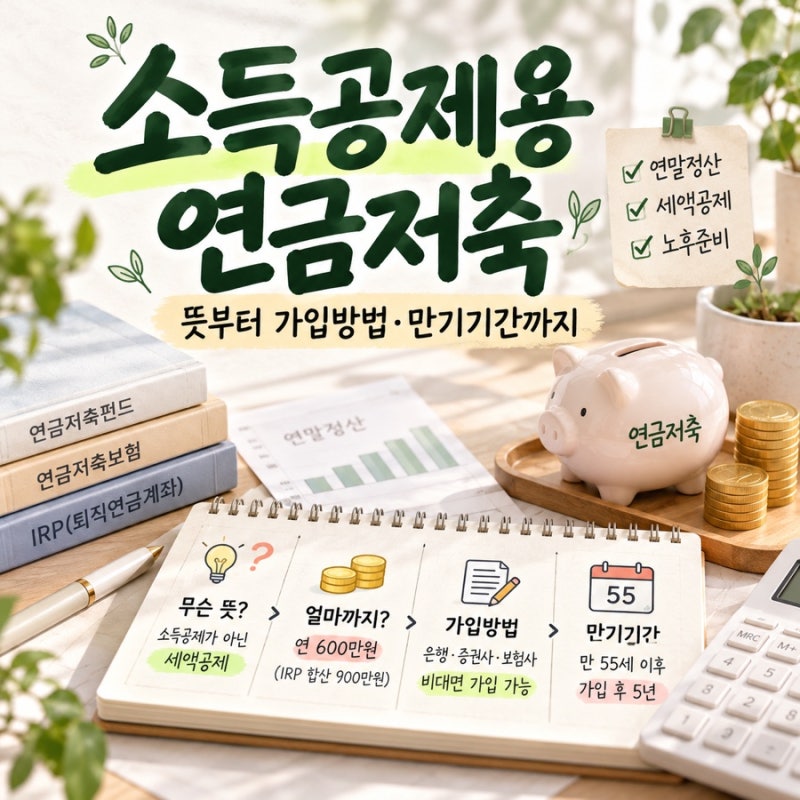
많은 분이 '소득공제용연금저축'이라는 명칭으로 연금저축 상품을 찾지만, 현재 연금저축은 소득공제가 아닌 세액공제 혜택을 제공하는 금융 상품입니다. 과거 세법 개정을 통해 소득에서 일정 금액을 빼주는 소득공제 방식에서, 계산된 세금에서 직접 일정 금액을 공제해주는 세액공제 방식으로 전환되었습니다. 이는 연말정산 시 절세 효과를 극대화할 수 있는 중요한 차이점으로, 정확한 이해가 필요합니다.
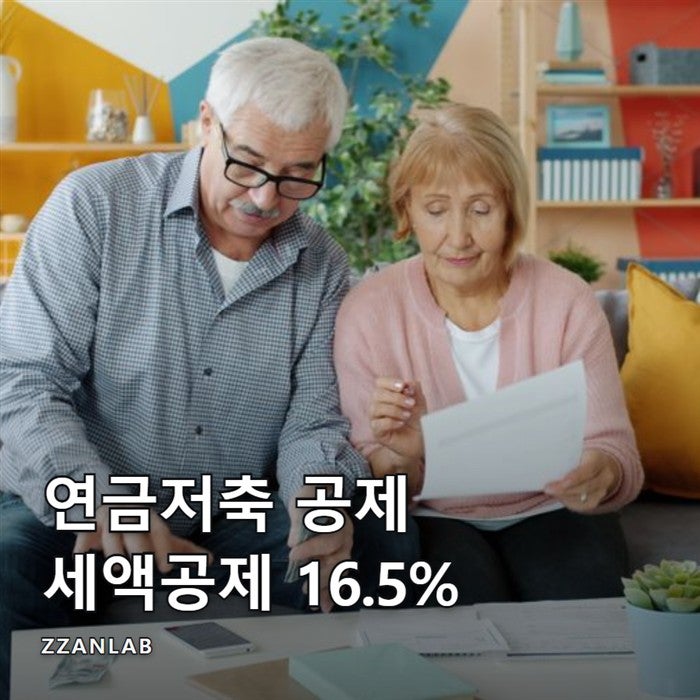
실제 블로그 후기들을 살펴보면, 연금저축은 최근 연간 납입액 중 최대 600만 원까지 세액공제 대상이 되며, IRP 등 퇴직연금 계좌를 합산하면 최대 900만 원까지 공제 한도가 확대됩니다. 총급여 5,500만 원 이하인 경우 16.5%, 초과하는 경우 13.2%의 공제율이 적용되어 최대 99만 원 또는 148만5천 원까지 세액공제를 받을 수 있습니다. 다만, 이 금액이 무조건 현금으로 환급되는 것은 아니며, 본인의 산출세액과 기납부세액에 따라 실제 환급액은 달라질 수 있습니다.
연금저축 가입 시에는 무리한 납입보다는 자신의 투자 성향과 비상 자금을 고려하는 것이 중요합니다. 연금저축펀드는 직접 운용을 통해 높은 수익을 기대할 수 있지만 원금 손실 위험이 있으며, 연금저축보험은 공시이율 기반으로 안정적인 운용이 가능합니다. 소득이나 나이 제한 없이 누구나 가입할 수 있지만, 소득이 없는 경우 당장의 공제 혜택은 없으므로 가입 목적을 명확히 설정하고 금융사별 상품 특징을 꼼꼼히 비교하여 선택하는 것이 현명합니다.