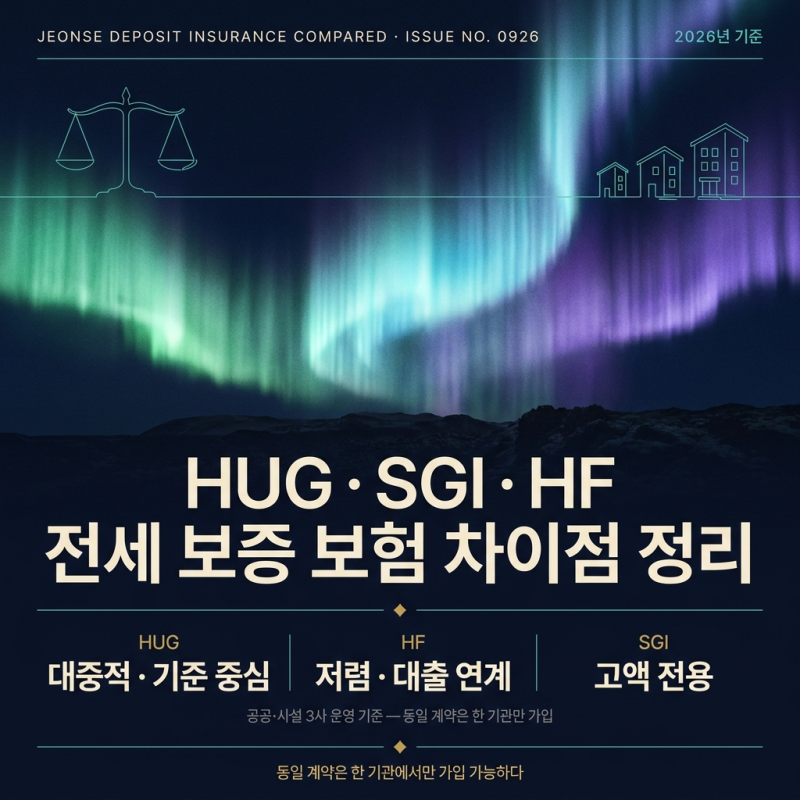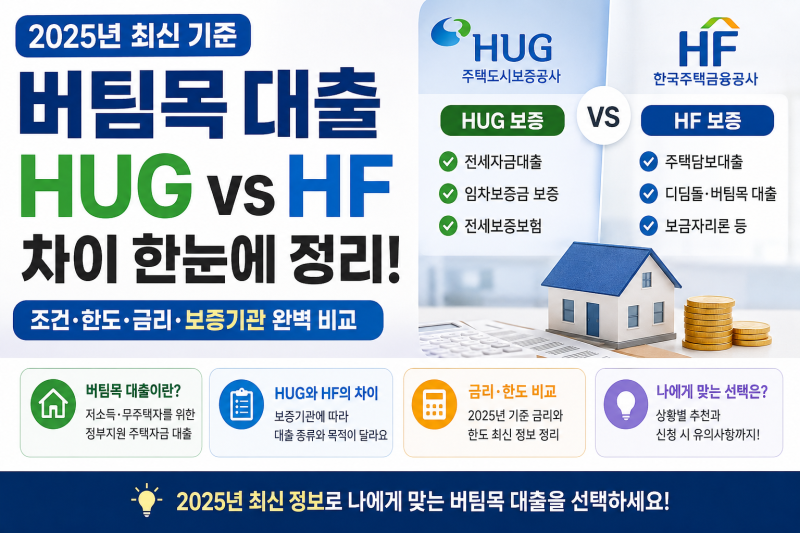

주택도시보증공사(HUG)와 한국주택금융공사(HF)는 주택 관련 보증을 담당하는 공공기관으로, 이름은 비슷하지만 역할에서 명확한 차이를 보입니다. HUG는 주로 주택사업의 안정성과 관련된 보증, 즉 분양보증이나 PF(프로젝트 파이낸싱) 관련 보증을 담당하며, 사업의 안정적인 진행 여부에 중점을 둡니다. 반면 HF는 개인의 주택금융 지원에 초점을 맞춰 보금자리론, 디딤돌대출 등 정책모기지를 운영하며, 실제 주택을 구입하는 사람들의 금융 지원 역할을 수행합니다.
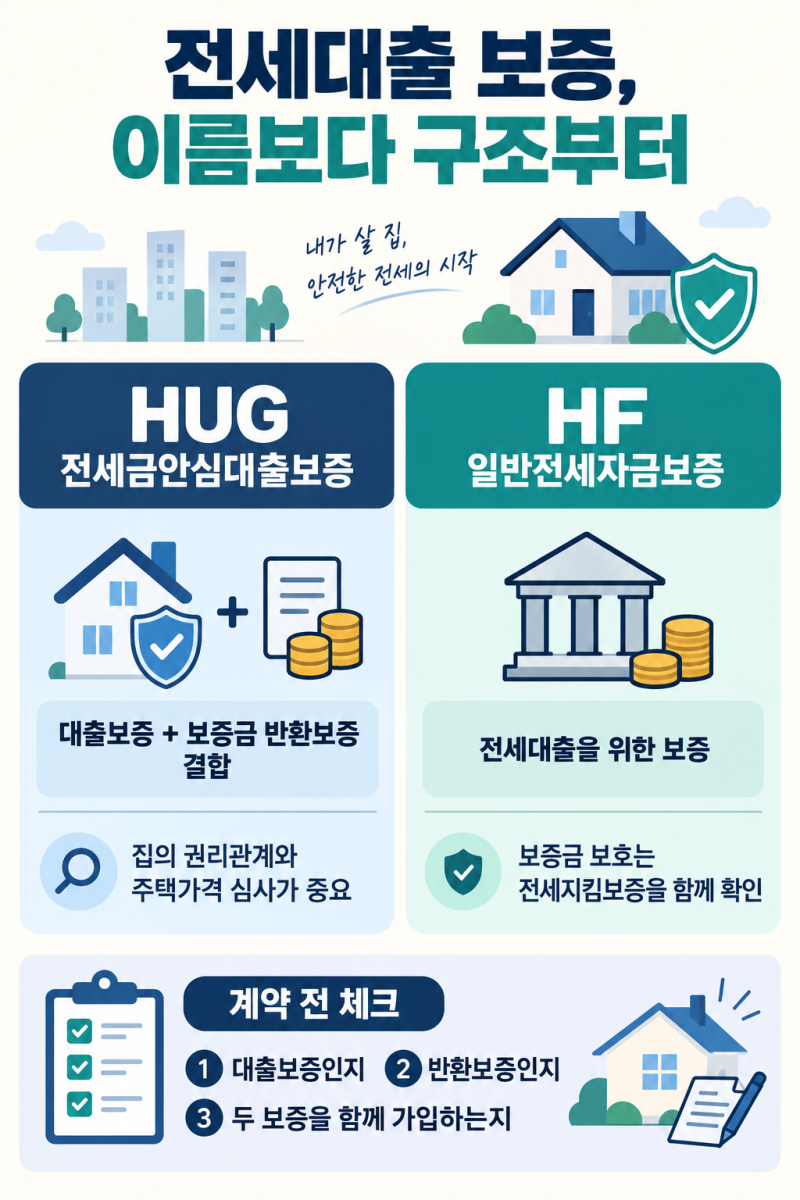
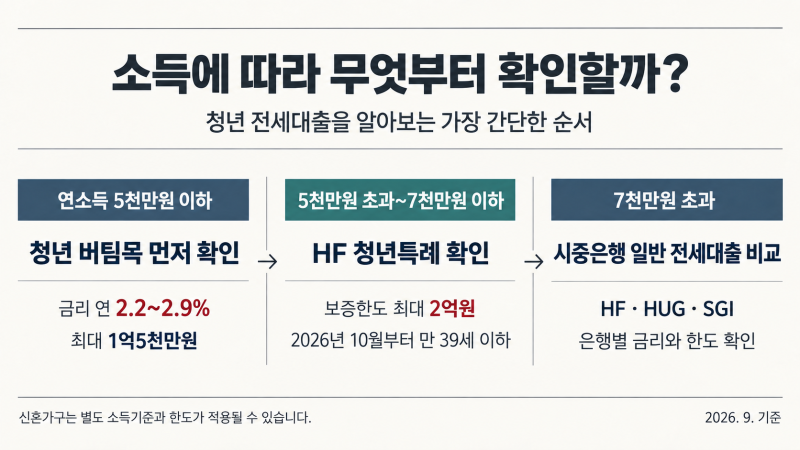
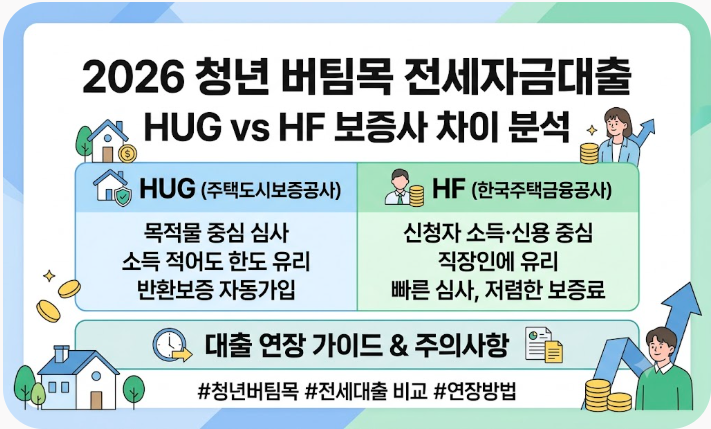
실제 전세보증금 반환보증 가입 시에도 두 기관은 다른 기준을 적용합니다. HUG는 전세로 들어갈 '집' 자체의 안전성과 담보 가치를 집중적으로 평가하여, 신청자의 소득이 적어도 집 조건이 확실하면 보증서 발급이 유리할 수 있습니다. 반면 HF는 '사람'의 상환 능력을 중요하게 보아, 신청자의 연소득과 신용점수를 꼼꼼히 따져 소득 증빙이 탄탄한 경우에 높은 대출 한도를 배정하는 경향이 있습니다. 두 기관 모두 수도권 7억 원, 수도권 외 5억 원 이하의 전세보증금을 기본 기준으로 합니다.
전세보증금 반환보증은 임대차계약 기간의 절반이 지나기 전에 신청해야 하는 것이 일반적인 원칙이므로, 계약 후 가능한 한 빨리 알아보는 것이 중요합니다. 특히 HUG는 대출 보증과 반환보증이 함께 묶여 있는 경우가 많고, HF는 대출 보증이 기본이며 전세지킴보증은 별도로 가입하는 구조입니다. 따라서 자신의 소득 수준, 주택의 권리관계, 그리고 필요한 보증의 종류(대출 보증 또는 반환보증)를 고려하여 자신에게 더 유리한 기관을 선택하는 것이 현명합니다.