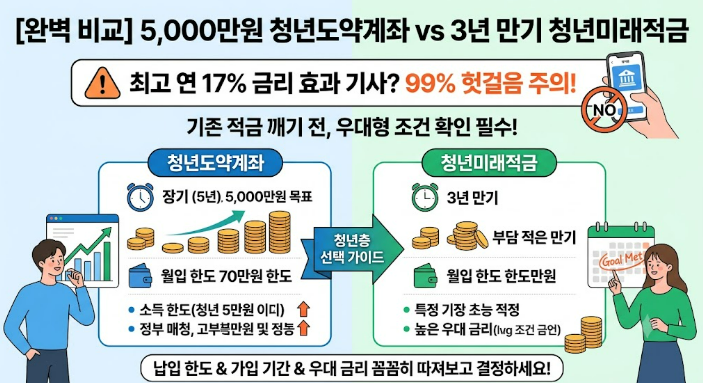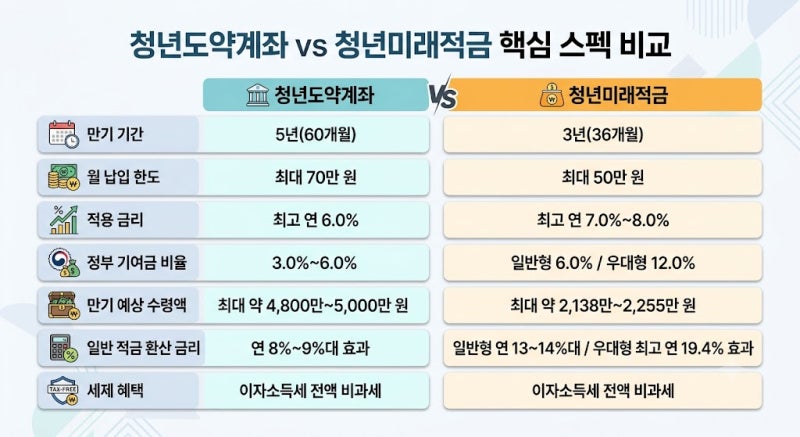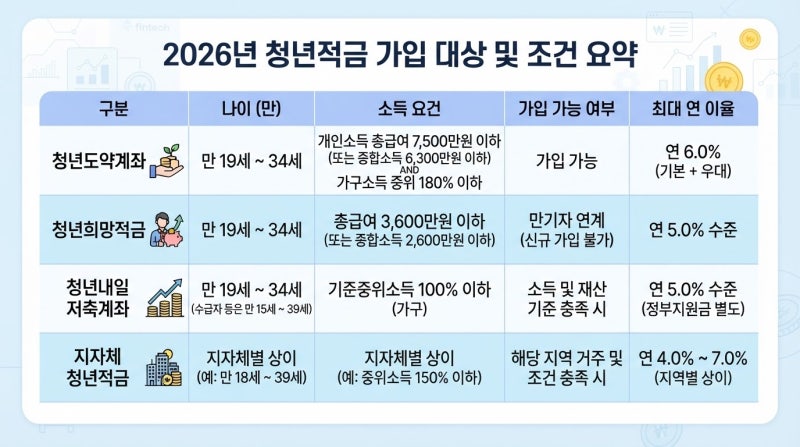
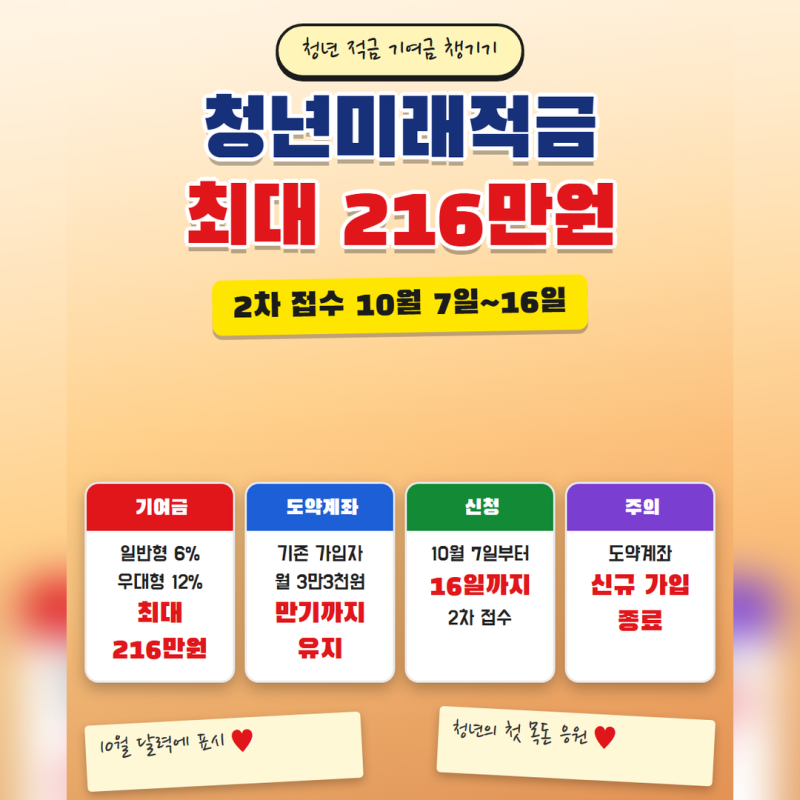
현재 , 청년도약계좌의 5년 만기 부담을 보완하기 위해 3년 만기의 청년미래적금이 출시되어 많은 청년들의 관심을 받고 있습니다. 특히 2026년 6월 첫 모집 이후 10월 7일부터 2차 모집이 시작되면서, 기존 청년도약계좌 가입자들의 갈아타기 문의가 급증하는 추세입니다. 청년미래적금은 단기간 내 자산 형성을 돕는다는 점에서 매력적이지만, 본인의 소득 구간과 자산 계획에 맞춰 신중한 선택이 필요합니다.
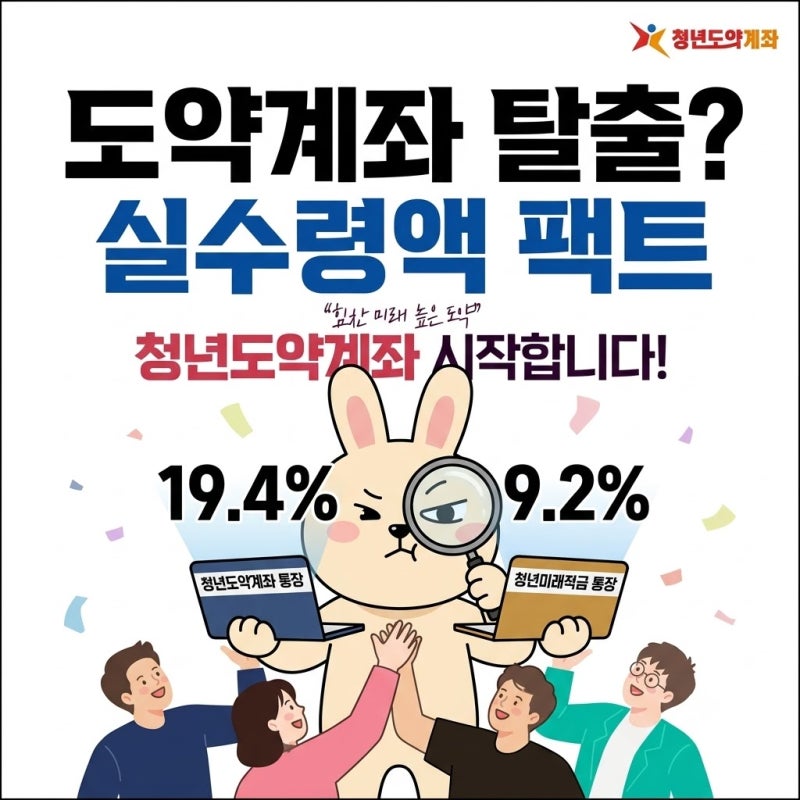
실제 블로그 후기들을 살펴보면, 청년미래적금은 3년이라는 짧은 만기로 중도 포기 부담을 줄였다는 점이 가장 큰 장점으로 꼽힙니다. 하지만 최고 연 17~19.4%의 금리 효과는 총급여 3,600만 원 이하 등 특정 우대형 조건에만 적용되는 극단적인 수치이며, 일반형 가입자는 정부 기여금이 절반으로 줄어 체감 금리 효과가 낮아질 수 있습니다. 또한, 총급여 6,000만 원 초과 7,500만 원 이하 청년은 정부 기여금 없이 비과세 혜택만 받게 되므로, 무조건 유리하다고 보기는 어렵습니다.
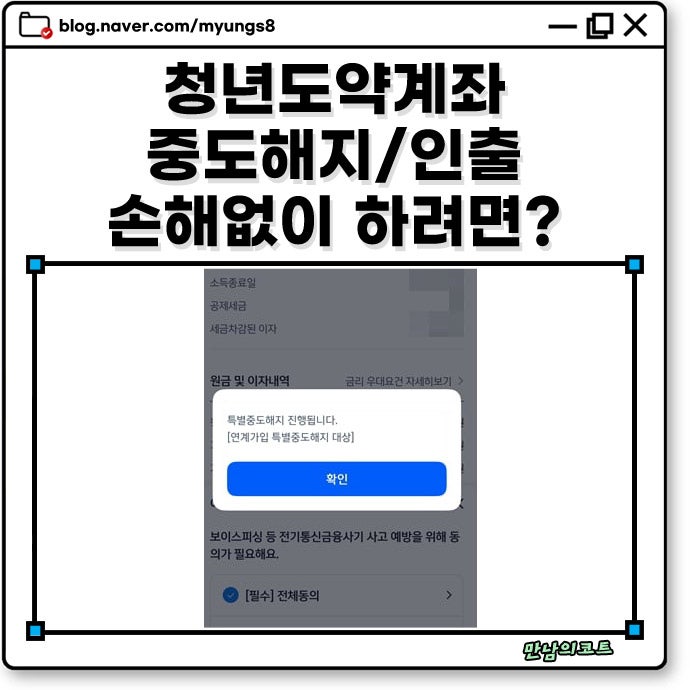
청년도약계좌 가입자가 청년미래적금으로 갈아타기를 고려할 때 가장 주의해야 할 점은 기존 계좌를 임의 해지할 경우 과거에 쌓인 정부 기여금과 세제 혜택을 전액 환수당할 수 있다는 것입니다. 따라서 갈아타기 전 반드시 홈택스에서 소득금액증명원을 발급받아 본인의 소득 구간을 정확히 확인하고, 은행 앱에서 제공하는 환승 절차를 준수하여 치명적인 손실을 피해야 합니다. 정책의 변화는 '최대한 많이 모으는 상품'에서 '중간에 포기하지 않고 끝까지 유지할 수 있는 상품'으로 무게중심이 이동했음을 이해하는 것이 중요합니다.