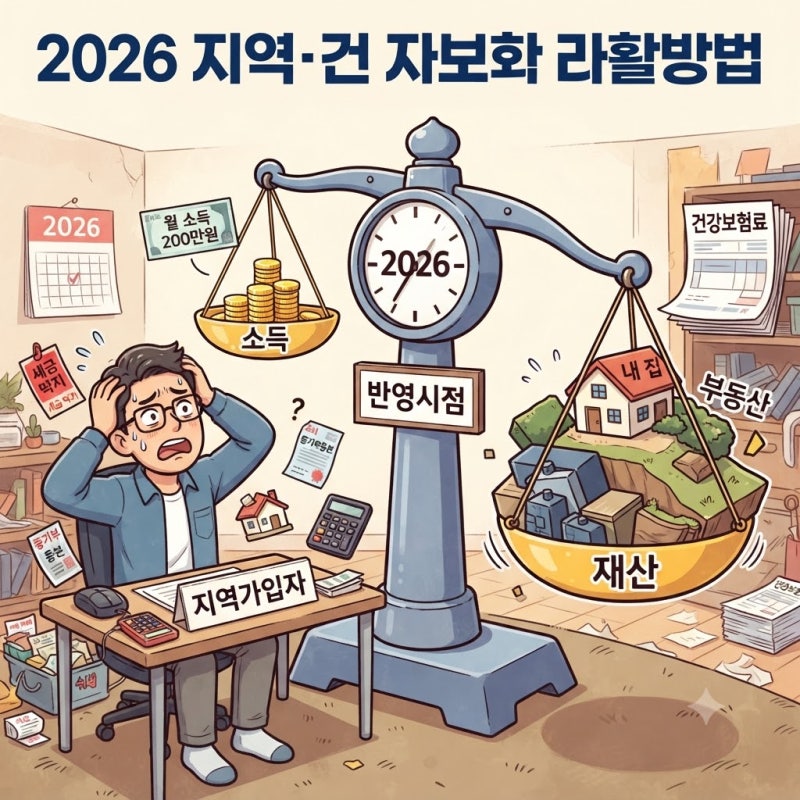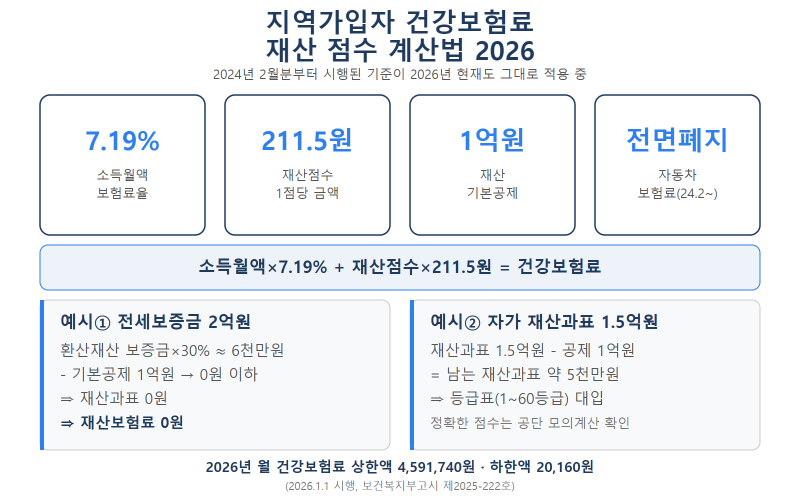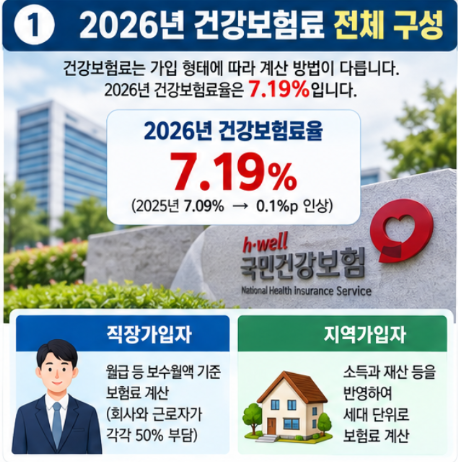
지역가입자 건강보험료는 직장가입자와 달리 소득과 재산을 종합적으로 반영하여 산정됩니다. 2026년 건강보험료율은 7.19%로 전년 대비 0.1%p 인상되었으며, 이는 지역가입자의 월평균 보험료를 약 1,280원 증가시키는 요인으로 작용하고 있습니다. 특히 퇴직 후 프리랜서로 전향하거나 무직인 경우, 예상치 못한 높은 보험료 고지서에 당황하는 사례가 많아 계산 기준과 절감 방안에 대한 관심이 높아지고 있습니다.
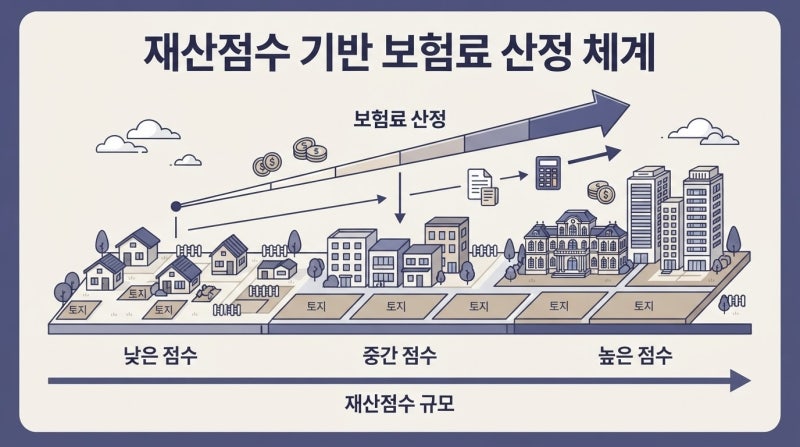
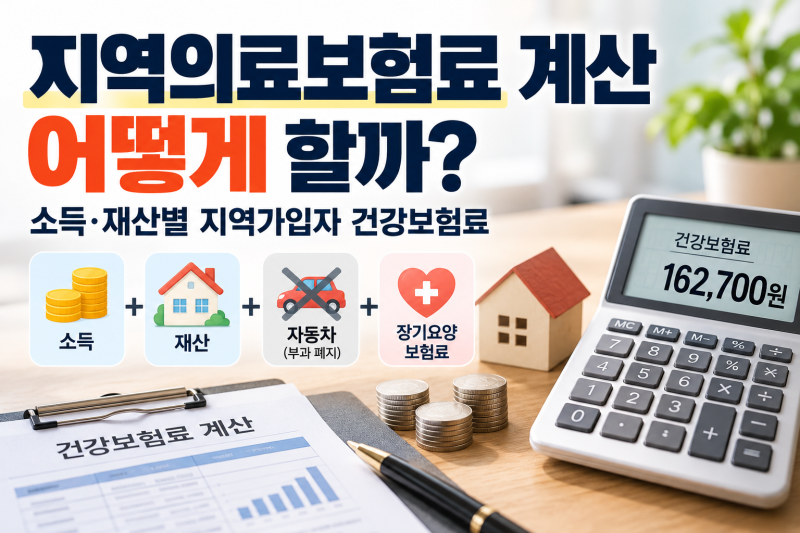
실제 사례를 보면, 연 사업소득금액 2,000만 원에 재산이 없는 1인 세대는 월 약 13만 5,600원을 부담하지만, 같은 소득에 재산세 과세표준액 1억 5,000만 원의 자가주택을 보유하면 월 약 19만 9,700원으로 부담액이 크게 증가합니다. 이는 소득뿐만 아니라 주택, 전월세 보증금 등 재산이 보험료 산정에 미치는 영향이 크다는 것을 보여줍니다. 반대로 재산이 적으면 소득이 높아도 보험료 부담이 줄어들 수 있습니다.
지역가입자 건강보험료를 줄이는 방법으로는 퇴직 직후 임의계속가입 제도를 활용하는 것이 있습니다. 퇴직 전 18개월 중 1년 이상 직장가입자였다면, 퇴직일로부터 2개월 이내 신청 시 최대 36개월간 퇴직 당시 직장 보험료 수준으로 유지할 수 있습니다. 또한, 2024년 2월부터는 자동차가 건보료 산정 대상에서 제외되어 차량 보유 여부는 더 이상 신경 쓰지 않아도 됩니다.