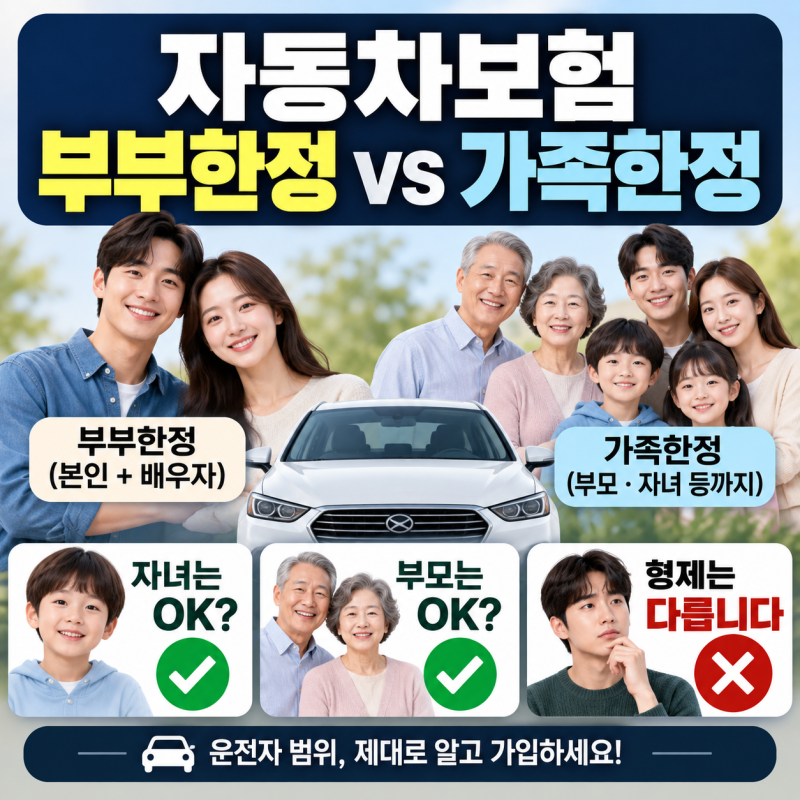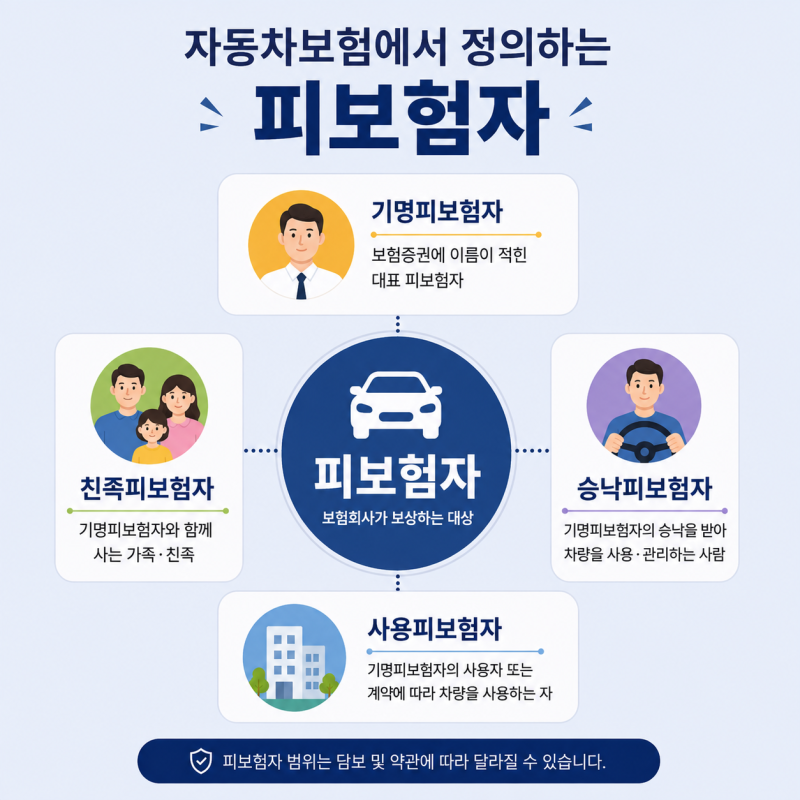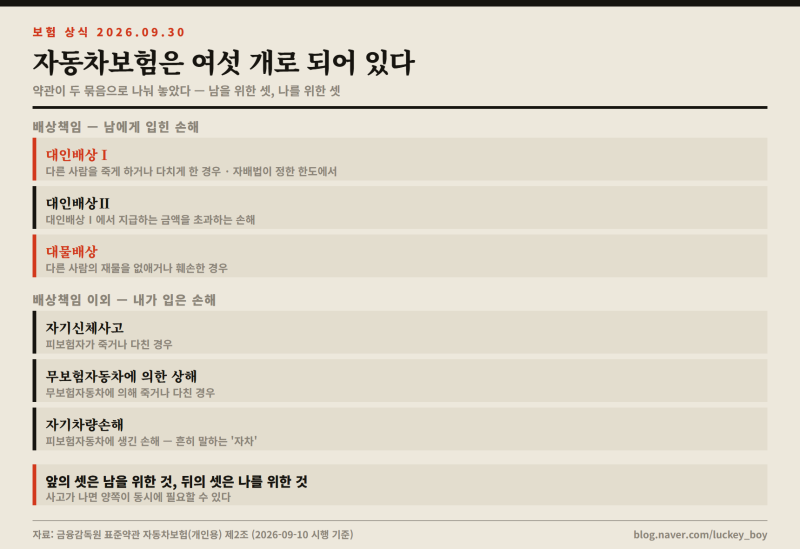
자동차보험에서 '피보험자'는 보험의 혜택을 받는 주체를 의미하며, 특히 '기명피보험자'는 보험 증권에 이름이 명시된 대표 피보험자를 뜻합니다. 이 기명피보험자를 기준으로 운전자 범위, 연령 조건 등 다양한 보험 계약 사항이 결정되므로, 보험 가입 시 누가 기명피보험자로 설정되는지 정확히 확인하는 것이 중요합니다. 운전자 범위를 좁게 설정하면 보험료가 낮아지지만, 범위 밖의 사람이 운전 중 사고를 내면 대인배상Ⅰ을 제외한 다른 담보에서는 보상을 받기 어려울 수 있습니다.
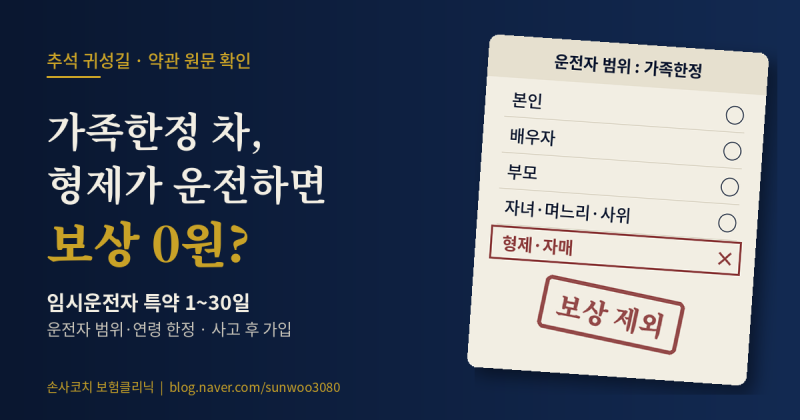
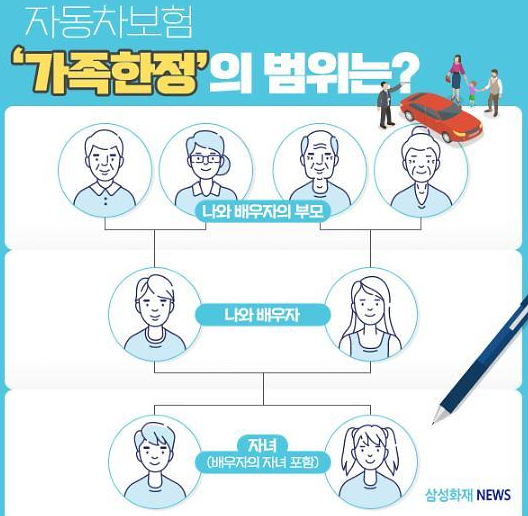
실제 블로그 후기들을 살펴보면, 많은 운전자가 보험 갱신 시 작년 계약을 그대로 유지하다가 운전자 범위 변경으로 인해 낭패를 겪는 경우가 많습니다. 특히 '가족 한정' 특약의 경우 형제자매, 조부모, 손자녀 등은 포함되지 않는 경우가 많아 약관을 꼼꼼히 확인해야 합니다. 차량 소유자와 기명피보험자가 반드시 동일한 것은 아니므로, 보험 가입 시 이 둘의 차이를 명확히 이해하고 계약 조건을 설정하는 것이 필요합니다.
자동차보험 가입 시에는 앞으로 차량을 운전할 모든 사람의 이름을 먼저 정하고, 이들을 모두 포함할 수 있는 운전자 범위를 선택하는 것이 현명합니다. 또한, '1인'이라는 단어만 보고 선택하기보다는 '기명피보험자 1인'과 '기명피보험자 + 지정 1인'의 차이를 명확히 인지하고 본인의 상황에 맞는 특약을 선택해야 합니다. 보험료 절감도 중요하지만, 사고 발생 시 보상을 받기 위한 정확한 계약 설정이 가장 중요하다고 전문가들은 조언합니다.